来源:上海财经大学数字经济研究院
《2026自动驾驶生态报告》由上海财经大学数字经济研究院与《汽车商业评论》联合发布,系统梳理了中国自动驾驶产业在2026年关键节点的整体发展态势。以下是对报告核心内容的概括:
一、核心观点:汽车产业驶入“第二曲线”
中国汽车产业正从以新能源为核心的“第一曲线”,迈向以智能为核心驱动力的“第二曲线”。
自动驾驶从分歧走向共识,进入 “进击—进阶—进化”的新阶段。
四大变革持续发生:能源之变、智能之变、形态之变、场景之变。
二、产业进击:群雄并起,集体突破
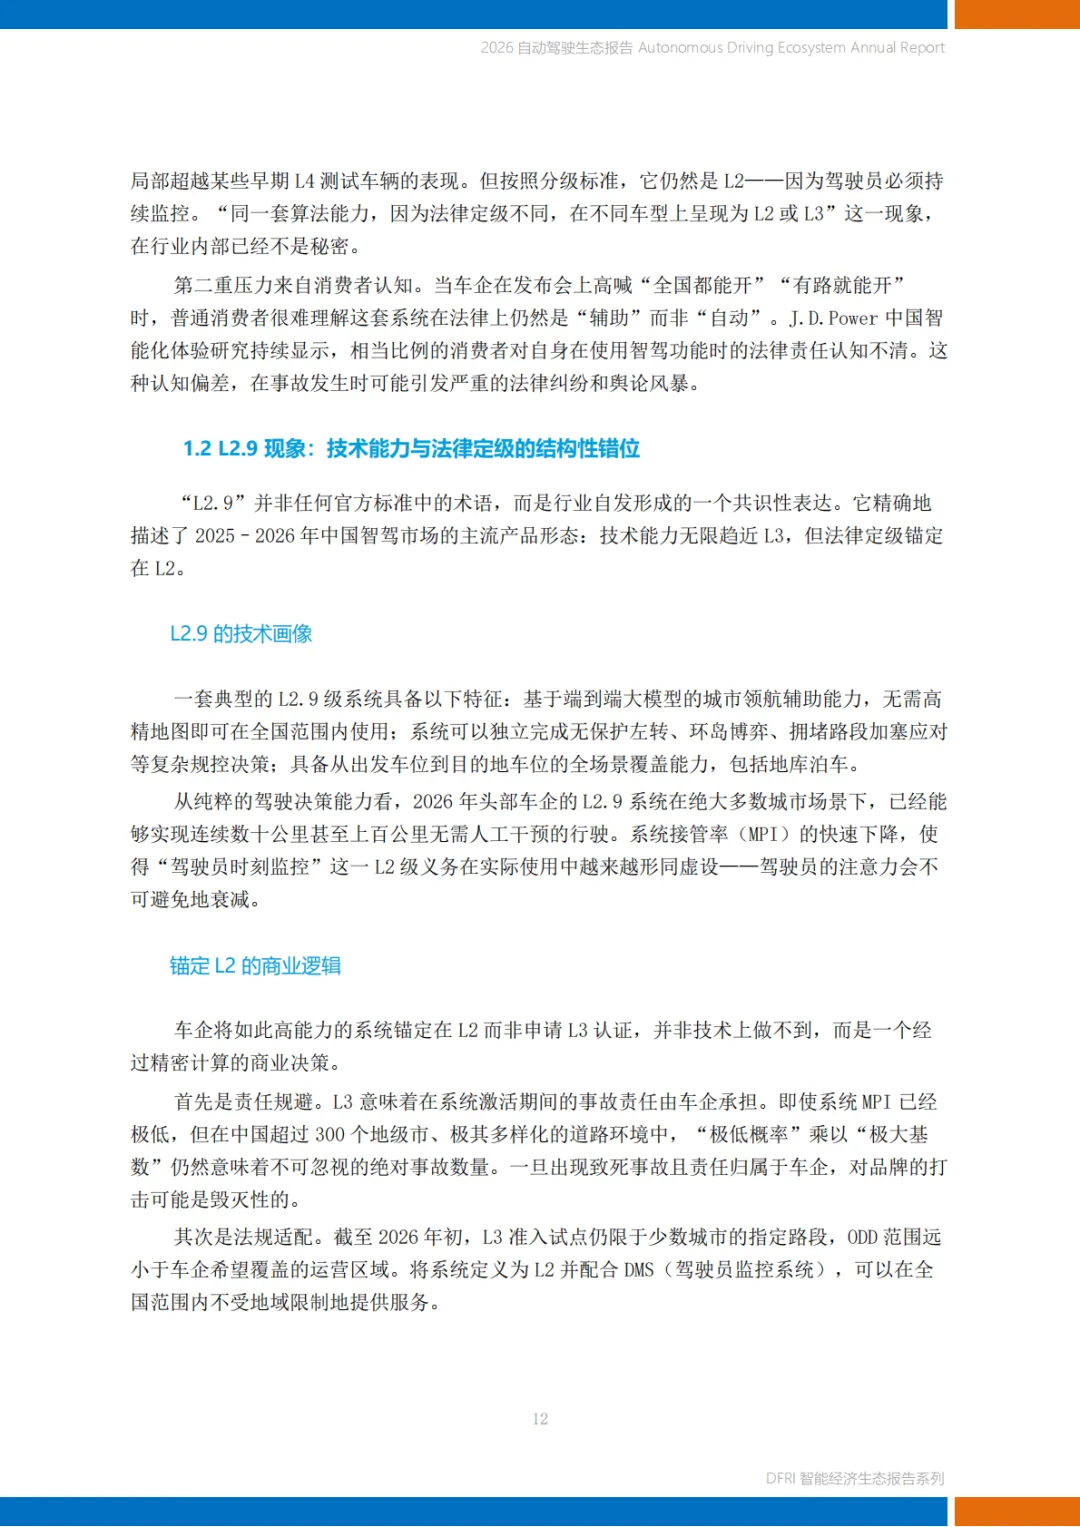
三、智能进阶:从L2.9到L3,迈向L4
四、全链进化:供应链向智能生态跃迁
技术架构:从模块化→端到端→VLA+世界模型,竞争焦点转向 “含模量”(AI模型在决策链路中的渗透深度)。
传感器路线:L2多用纯视觉,L3+多采用多模态融合(激光雷达+摄像头+毫米波雷达)。
芯片格局:从英伟达一家独大走向多元化(昇腾、征程、神玑、图灵、黑芝麻等)。
产业链重构:传统Tier1角色降级,算法和数据掌握者获得话语权。
智能成为新质生产力引擎,并向机器人、低空经济等领域外溢。
五、四轮驱动:战略自觉把握第二曲线
转换产业竞争力:治理“内卷式”竞争,鼓励价值与差异化竞争。
加强产业生态力:推动标准、智造底座、基础设施、产业环境建设。
引导市场需求拉动力:国内推动电动化、智能化普及,国际推动开放合作与标准互认。
稳定预期与缓冲期:为企业中长期技术投入创造良好政策环境。
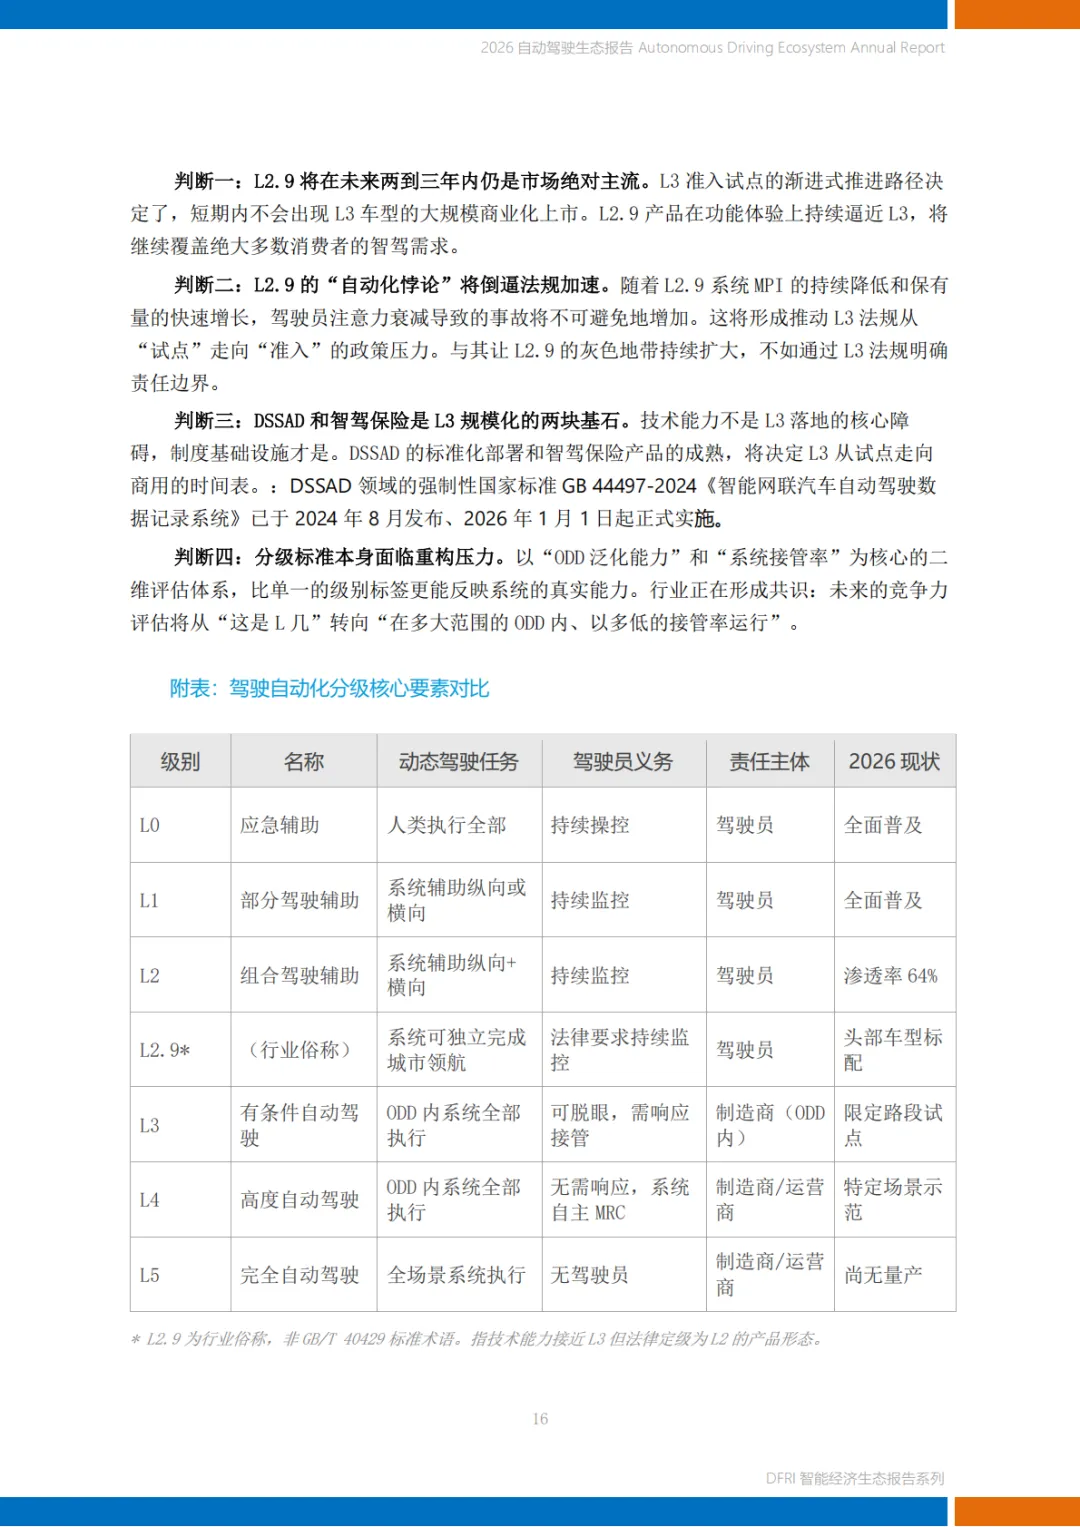
六、分级与法规演进
七、技术架构关键能力
端到端架构成为主流,“含模量”成为比“是否端到端”更精准的能力评估指标。
双系统并行冗余:大模型负责聪明驾驶,经典规则系统兜底安全。
云端基础设施(世界模型、知识蒸馏、合成数据)成为竞争新高地。
跨底盘控制提升舒适性与人车合一体验。
八、供应链与主机厂格局
供应链爆发:城区智驾搭载率翻倍,价格门槛下探至10万元以内。
全栈方案商:华为、Momenta、理想、元戎启行、大疆卓驭等各具特色。
芯片生态:英伟达主导,华为、黑芝麻、地平线、车企自研芯片多元发展。
主机厂分化:
九、用户需求与场景创新
十、产业经济与全球竞争力
市场规模:2030年中国智驾市场预计达8000-9000亿元,全球占比约33%。
增长引擎:渗透率提升、软件订阅、出行服务运营收入。
智能驾驶对宏观经济的拉动:产业链乘数效应、就业结构转型、全球竞争力提升。
价值分配重构:从制造向软件与数据端迁移,掌握算法与数据的玩家议价能力上升。
总结
2026年是自动驾驶从技术验证走向规模化商用的关键转折年。中国汽车产业正以产业进击、智能进阶、全链进化三大动力,驶入以智能为核心的第二曲线。L2.9是当前主流,L3正在试点突破,L4在特定场景率先商业化。未来竞争将围绕 “含模量”、拟人化体验、数据闭环、全球运营能力展开。战略自觉与四轮驱动将是把握这一历史机遇的关键。
完整报告原文已分享到星球社区,前往扫码查询下载更多内容 (本星球常年对接50万+报告智库,每日精选50+行业报告学习分享!全星球报告无限制可以任意下载!)
免责声明:本社群只做内容收集和知识分享,严禁用于商业目的,报告版权归原撰写发布机构所有,相关报告通过公开合法渠道收集整理,如涉及侵权,请联系我们删除;如对报告内容存疑,请与撰写、发布机构联系。






 10个月宝宝每天需要喝多少奶粉?