免责声明:本文主要分析轿车。涉及农村/顺风车等非营运场景的能源结构数据,因缺乏全国统一官方普查,采用“公安部保有量锚点 + 行业报告区间 + 平台抽样”做推估,以区间形式呈现,不声称精确统计值。部分车辆存在“登记未运行”“换车未注销旧车身份”等情况,统计会有偏差,仅供参考。本文不求“精确到小数点”,求“方向别错”。
历史背景:伊朗战争——把“下乡”从促销拉回能源安全
2026年2月28日,美以对伊朗发动军事打击,伊朗革命卫队随即宣布武力封锁霍尔木兹海峡。这条承担全球约20%石油及LNG运输的咽喉水道,通行量一度降至接近零,国际油价短时冲至约120美元/桶。
打了三个多月。6月14日各方宣布停战谅解备忘录,6月19日在瑞士举行正式签字——油价回落至80-85美元区间。但所有人都看明白了同一件事:
海峡可以被武器化,而且下次不一定停得这么快。
中国原油对外依存度超70%,成品油价格波动顺着柴油→化肥→粮价一路灌进农村。所以今天“新能源车下乡”不是“给农民8000块补贴买辆小车”那么简单——它是把能源安全的防线,从城市高压管网往国土纵深钉,让村庄至少有一截轮子不靠中东油管活着。
这条“不靠中东油管的底线”要铺下去,第一步得看清楚:今天路上跑的车,到底还有多少是烧油的?它们分别在什么场景里跑? 下面从最能反映“城市已完成电化”的场景说起。
一、网约车:城市花了十几年,把最集中的尾气源拔掉
1. 尾气这件事,国家早就算过账
生态环境部公开口径很硬:移动源氮氧化物排放超900万吨/年,是全国NOₓ第一大来源(约60%),且在大城市近地面PM₂.₅排放里占比最高(北京移动源占到约50%)。
网约车/巡游出租恰恰是城市里起步最频、怠速最多、跑在最密集街区的那截——不是长途货车(可以走外围),是家门口的呼吸带污染源。所以国家推营运车辆电动化,核心不是“科技感”,是砍近地面排放。
2. 今天到哪步了
- 全国网约车运输证约 320.6万本(交通部交互平台公开监测,2024/10)
- 地方官方披露里最硬的样例:宁波白皮书给到网约车 47888辆,新能源45788辆(占95.6%);巡游出租实际保有6003辆,新能源3020(50.3%)
- 行业推估盘子里燃油网约车只剩约22~42万辆,集中在三四线/县域,且各地正通过“新增/更新须新能源”准入规则继续往外挤
用“十四五”绿色交通规划锚句说:当年定的是阶段性底线(公交72%之类),现实在很多大城市远超底线——中心城区公交/出租/网约车整体已逼近或到近全电。
3. 一年少排多少(推估写法,不拍脑袋)
研究机构常用推算法:一辆燃油出租/网约车年均运行约6~10万km,换纯电后年减排CO₂约5吨级(NOₓ/HC/PM在近地面的削减更关键)。
套进“燃油网约车存量≈22~42万辆、但其中跑得动的那部分还在城郊县跑”的粗糙换算:
城市营运网约车这截从当年高占比燃油→今天≈90%+电,每年在近地面直接削掉的,大约是 CO₂ 百万~两百万吨级 + 成吨NOₓ/HC/PM₂.₅——这才是“蓝天账”的硬头,不是展厅里那句“零排放”。
4. 收口(城市经验对农村的启示)
网约车用十几年走完的路,给农村留下一个最朴素的结论:只要桩到位、车对路、维修跟得上,电动化从来不是“农民接不接受”的问题,是“基础设施有没有铺到那个位置”的问题。 城市能办到的事,农村没有理由办不到——只是需要另一套打法,而不是同一套方案的复制粘贴。
二、顺风车:它是私家车的镜子——所以油车仍然占主导
顺风车在法律上叫非营运合乘/成本分摊(顺路接单、不巡游揽客),不走营运证/运输证统计——因此没有“顺风车新能源占比”的全国统一官方数字。只能用两样东西锚住:
- 锚①:公安部口径——2025末汽车保有 3.66亿,新能源 4397万(≈12%),剩下的约3.22亿是燃油
- 锚②:平台抽样——嘀嗒招股材料口径提过车主新能源约20%(则燃油≈80%)
综合推估(区间写法,不自称普查):
场景 顺风车燃油车占比(推估)
一二线(限购/拍牌/新车电化高) 约 55%~75%
三四线/县域/返乡干线 约 75%~90%+
原因很朴素:顺风车=用你已有的私家车,而农村/县域私家车存量≈80-90%油车,尤其10万以下那批老三样(老朗逸、轩逸经典、老帝豪)。它不是“大家拒绝电车”,是存量结构的惯性——车还没老死,就不换。
所以,顺风车这张“镜子”照出的真正结论是: 那批10万以下的老油轿,还没到该换的时候。下乡要做的,不是让它们提前退休,是让它们在退休那天,有一个电动的接班人站在村口。
三、农村轿车:10万以下燃油轿车的“最后堡垒”
1. 存量有多大(用公安部锚,不瞎编)
- 全国汽车保有 3.66亿(2025末),新能源 4397万≈12%
- 农村汽车约 1.4亿辆(占44.1%),其中绝大部分是燃油
- 行业推估:农村燃油轿车(排除微面/皮卡/轻卡)存量约 4000~6000万辆,而其中10万元以下老旧燃油轿车(老朗逸/轩逸经典/老帝豪/桑塔纳系)约 2000~3500万辆级
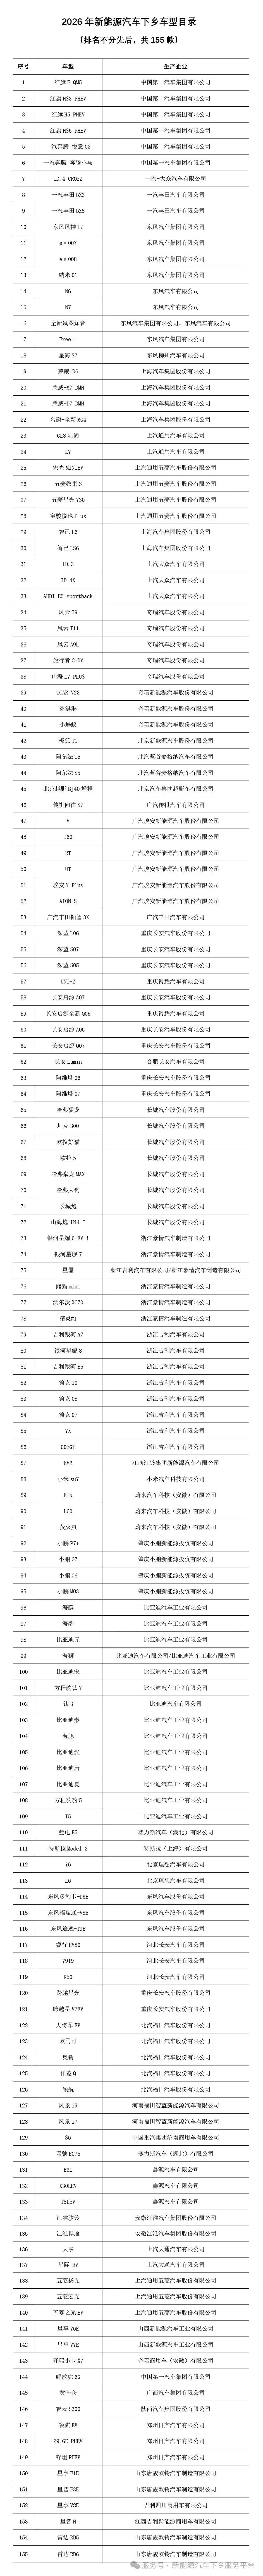
换句话说,农村每3辆轿车里,就有1辆是10万以下的老油轿。 这就是下乡真正要啃的“矿”——不是卖目录里的155款新车破渗透率纪录,是让这批老油轿退场。
2. 新能源轿车在农村为什么卡在10%~20%
行业推估:多数普通行政村里,日常可依赖的家用新能源轿车占比仍只约 10%~20%级,卡在三样东西:
- 充电桩到镇不到村:乡镇公共桩覆盖率虽有提升,但“家门口能补”仍做不到——等于把“加油去镇里15km”改成“充电也去镇里”,电车日常感就崩了
- 车型错配:下乡目录里A级轿车占主导(秦/海豚/AION S),但村里要的是能拉点东西、跑烂路、不心疼的小电面——轿车是“面子消费”,不是“生产工具”
- 维修信任:高压电系统一出事,村里只能拖到县城;对比油车“路边店100块搞定”,信任成本差十倍
不是农民不认电车,是电车眼下主要解决的是“城里人从A到B”,还没解决“村里人要拉货、跑烂路、不心疼”。
10万以下油轿的存量,就是下乡的作战地图。
四、三四线农村的隐形痛点:看上去有车,实际上被卡在“半步电”
这种痛点不在统计数据里跳,但在广东/广西/粤西交界这种地方肉眼可见:
- 商品房大盘有车库,但公共桩不在小区门口,在镇区→ 居民“宁开老油轿不赌电车趴窝”
- 网约车要等半小时,租车“不知道哪有”——有消费能力,没就近可信车源
- 春节返乡线:大量燃油轿车集中涌入,村镇道路+变压器扛峰值负荷,但常年日常仍是油车当家
以广东粤西某地级市为例(行业调研推估口径):城区公共充电桩约80%集中在商圈/政务区,住宅区周边覆盖率不足20%——这才是“宁开老油轿不赌电车趴窝”的底层原因。
如果农民开电车,还是要像以前开油车一样,专门跑一趟镇里才能“补能”——那下乡就只是换了个燃料,没换生活方式。
它说明一个关键事:
“下乡”如果只发补贴、不碰“镇→村最后一截”和“车型对齐”,就会变成城市库存轿车的出口促销,而不是农村能源结构的切换。
下乡不是把城里的车卖到村里,是把村里的充电桩装到门口。
五、“六张网”之电网:充电桩不是配套,是新型电网的末梢
1. 新型电网的顶层
中央提的“六张网”体系中,新型电网=特高压+配网智能化+农网改造+支撑4000万+桩的终端层(发改委发言人举例口径)。
具体到农配网和充电:发改能源〔2025〕1710号《促进电网高质量发展指导意见》把“配电网高质量发展”往县域/园区/乡村推。
2. 充电桩下乡的硬指标
六部门1250号(三年倍增):到2027底,尚未建公共充电站的乡镇行政区至少新增1.4万个DC枪;结合农网改造、春节返乡保障、引导“统建统服”(1000个试点小区)。
但这里有三条裂缝,最要命的是第一条:
1. 乡镇有桩≠村口有桩(这是物理可达性问题)
2. 户均容量可能够,但“电表→停车位那段”往往没解决(这是成本分担问题)
3. 农村充电需求是潮汐式(平时低/春节暴增),运营商算账难→社会资本不积极(这是商业模式问题)
所以“电网”这一条真正要干的不是“多建几根桩”,而是:
把配电网末梢的“可达性”和“计量/结算合规性”打通,让桩能从镇大堂走到村口、走到小区旁固定位。
六、结论:下乡的KPI不应该是“卖了多少台”,而是“轿车新能源比例提了多少”
2026年五部门下乡通知(工信厅联通装函〔2026〕280号)给了155款目录、以旧换新不限额、一站式旧车回收——这些都是必要的通道。
但真正决定成败的KPI要写成:
- 农村10万以下燃油轿车存量替代率(目标:从今天低位→5年翻倍→10年质变)
- “去镇里充电”→“家门口/小区旁能补”的通达率
- 目录权重调整:小电面/微卡权重↑,不拿A级轿车硬套生产场景
伊朗战争只是把账算急了:油路随时可能被掐,那1亿+台燃油车就是国土纵深的软腹。 下乡不是在救车企的库存,是在给国家自己铺一条不靠中东油管的底线。
桩到村、车型对、信任建——这三样到位,“轿车新能源比例”才会从今天这个10%~20%的低谷,变成真正的拐点。
伊朗战争会结束,但霍尔木兹不会消失。下一次油价波动时,愿每一个村庄都已经有一台不用去加油站的电车,停在光伏板底下。
(数据来源声明:公安部保有量/交通部运输证/五部门下乡通知/六部门充电桩文件/顺风车非营运推估区间——全文不声称精确普查值。)