2025 自动驾驶行业全景:中美双引擎领跑,全场景商业化落地提速
2025 年,全球自动驾驶产业迎来技术突破、场景落地、监管完善三重共振的关键节点,中国信通院最新发布的《自动驾驶行业战略与政策观察(2025 年)》显示,行业已全面迈入商业价值兑现新阶段,出行、物流、封闭场地三大核心场景规模化落地,中美成为全球发展双引擎并走出差异化路径,自动驾驶正成为抢占科技制高点的核心赛道。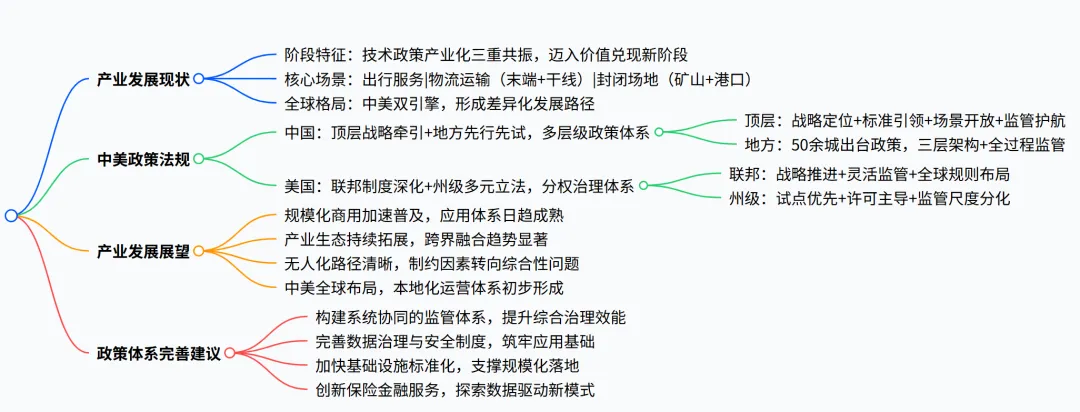
出行服务:商业化 “黄金赛道”,中美企业领跑。中国百度萝卜快跑已在22 个城市提供常态化服务,累计订单超1700 万单,自动驾驶总里程突破2.4 亿公里(其中 1.4 亿公里为完全无人驾驶);美国 Waymo 付费 Robotaxi 周订单达45 万次以上,无人驾驶累计里程突破1 亿英里,特斯拉在奥斯汀启动 Robotaxi 测试。
物流运输:末端配送与干线物流双突破。末端配送方面,无人递送车单台成本降至10 万元左右,中国新石器累计交付超1 万台、部署300 个城市、行驶超5000 万公里;干线物流方面,自动驾驶卡车单车改装成本降至20 万元以内,卡尔动力车队运营里程超3500 万公里,货运总量达12 亿吨公里。
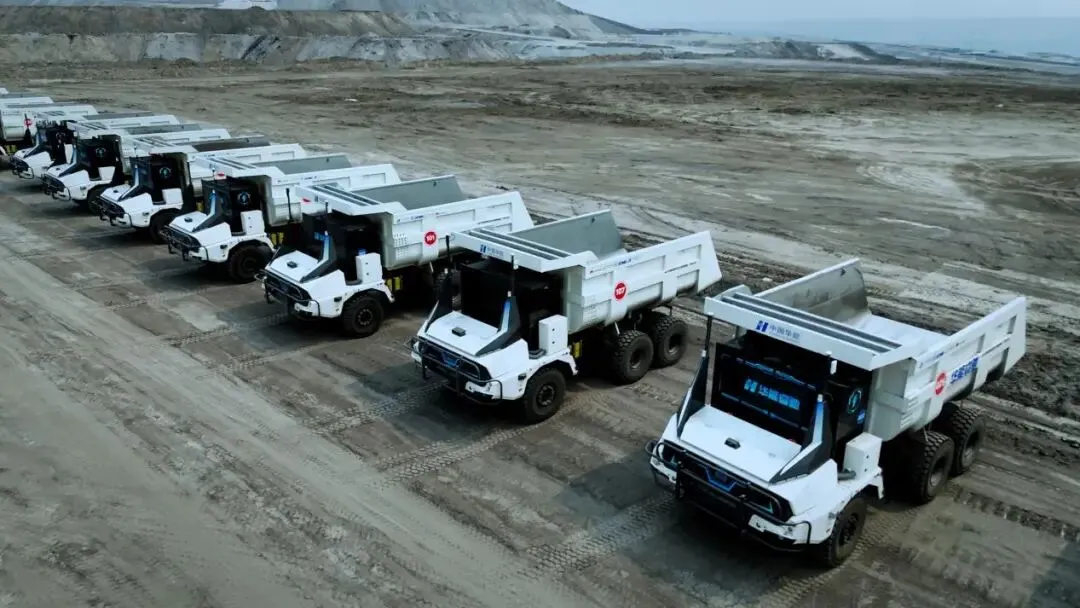
封闭场地:矿山、港口率先实现规模化运营。矿山领域国能准能集团实现全无人化编组运行;港口领域无人重卡年运输标箱超百万,且实现 “纯电 + 智能” 转型并向东南亚、中东出海。
| 对比维度 | 中国发展路径 | 美国发展路径 |
|---|
| 核心导向 | 场景适配,推动快速规模化落地 | 技术突破,聚焦高价值商业场景 |
| 推进方式 | 多场景并行、产业链深度协同、政策场景资源集中 | 技术人才领先、Robotaxi 头部集中、资本生态优势显著 |
| 商业特征 | 专用车型出勤率、运营里程全球第一梯队,商业闭环成型 | Waymo 实现完全无人驾驶商业收费,特斯拉 FSD 靠用户数据迭代 |
| 核心优势 | 完整汽车制造产业链、车路云一体化体系、低成本工程化能力 | 顶尖 AI 算法 / 芯片研发、云计算设施、全球化资本布局 |
两国政策均呈现 “战略锚定、规则细化、场景开放” 特征,同时延续本土差异化路径,为产业规模化发展提供制度支撑。
- 中国:构建“国家战略 - 部委协同 - 地方试点”多层级政策体系
- 美国:推进联邦 “制度深化”+ 州级 “多元立法” 的分权治理体系
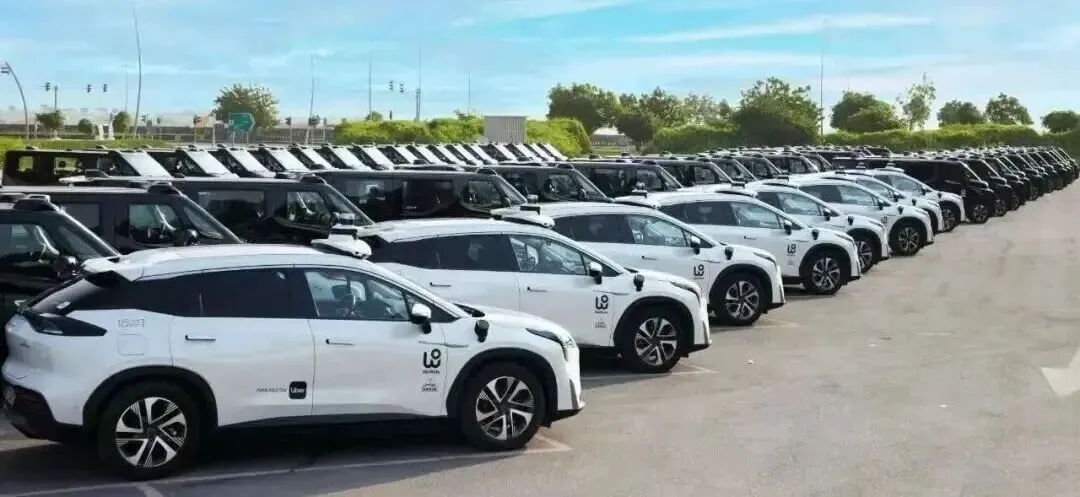
自动驾驶产业正从 “技术验证和示范应用” 转向规模化商业应用新阶段,中国汽车工程学会预计 2030、2035 年 L4 级自动驾驶营运车辆新车销量将达十万辆级、百万辆级,核心发展趋势如下:规模化商用加速普及:技术成熟度提升、软硬件成本下降,制度环境完善,Robotaxi 跨城市复制,封闭场景渗透率持续提升;
产业生态跨界融合显著:与人工智能、ICT、新型基础设施深度联动,车路云一体化架构完善,与无人机、人形机器人等产业技术交叉;
无人化路径清晰,制约因素结构性转变:沿 “有安全员 - 远程接管 - 无人值守” 推进,核心约束从技术瓶颈转向成本控制、运营组织、监管协同等综合性问题;
中美加快全球布局:中国输出整车制造、场景落地能力,美国输出算法、软件架构能力,各国采取 “技术输出 + 本地运营” 模式,本地化运营体系初步形成。
 自动驾驶行业战略与政策观察(2025 年)