北京车展的聚光灯下,车企们比拼的不再只是百公里加速和屏幕尺寸,而是模型、算力与机器人。
自动驾驶公司们更是集体“变身”,从单一的智驾方案供应商,悄然迈向Robotaxi、机器人乃至更广阔的物理AI世界。
这并非个别企业的“找后路”,而是整个自动驾驶行业在技术收敛与市场内卷的双重压力下,主动进入的“下一阶段”。
(参考阅读请点击:
《Momenta曹旭东:开启“物理AI”序章》)
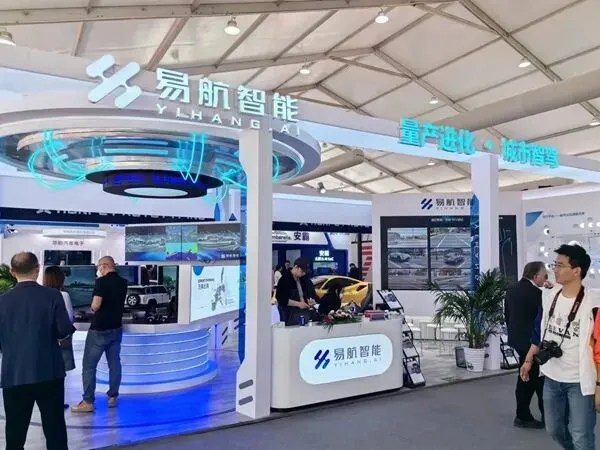
图源:和讯网
行业转型:从“功能竞赛”到“生态突围”
过去十年,自动驾驶的叙事主线清晰而单一:从实现功能,到推动量产,再到优化城市NOA体验。
然而,当端到端、大模型等技术路线逐渐收敛,当L2+市场陷入“价格下探、功能上堆”的内卷红海,单纯讲述智驾故事已难以支撑新的增长想象。
易航智能创始人陈禹行的判断颇具代表性:“如果现在还把自己定义成一家智驾公司,这可能已经是个夕阳行业了。”
这种危机感正驱动行业边界向外扩张。
Momenta向Robotaxi延伸,元戎启行强调“物理AI”,小鹏则直接重新定位为“全球物理AI公司”。
自动驾驶的核心能力——感知、规划、决策与控制,正被视为一套可复用的“物理AI”基础能力,向机器人、智慧物流等更广泛的移动场景迁移。
行业的竞争维度,已从单一的技术或产品,升级为“技术-场景-商业化” 的生态整合能力。
自动驾驶出租车Robotaxi重启:从“技术 demo”到“商业闭环”
曾几何时,Robotaxi是自动驾驶皇冠上的明珠,却也因高昂成本与缓慢的商业化进程而屡被质疑。
如今,它正迎来一轮理性的复兴。推动力并非来自技术的突然飞跃,而是量产打磨与成本下探带来的商业化曙光。
一方面,城市NOA的大规模应用,已将感知、规控等底层能力锤炼得更加成熟可靠。
另一方面,激光雷达、计算平台等核心硬件成本持续下降,为规模化部署提供了经济性基础。
更重要的是,行业对Robotaxi的期待变得更加务实:不再追求一蹴而就的“全无人驾驶”,而是聚焦于特定区域、可控场景下的商业化运营闭环。
正如易航智能所洞察的,从固定区域起步,收敛场景变量,是跑通技术与运营模型的更现实路径。
机器人崛起:自动驾驶能力的“场景化外溢”
如果说Robotaxi是自动驾驶能力在“车”上的深化,那么机器人则是这套能力向“车外”最具象的延伸。
今年北京车展,机器人几乎成为头部自动驾驶公司的“展台标配”。这背后的逻辑清晰而有力:自动驾驶与机器人在感知、决策、控制等底层技术上高度同源。
然而,与追求酷炫的通用人形机器人不同,务实的企业选择了从场景切入。
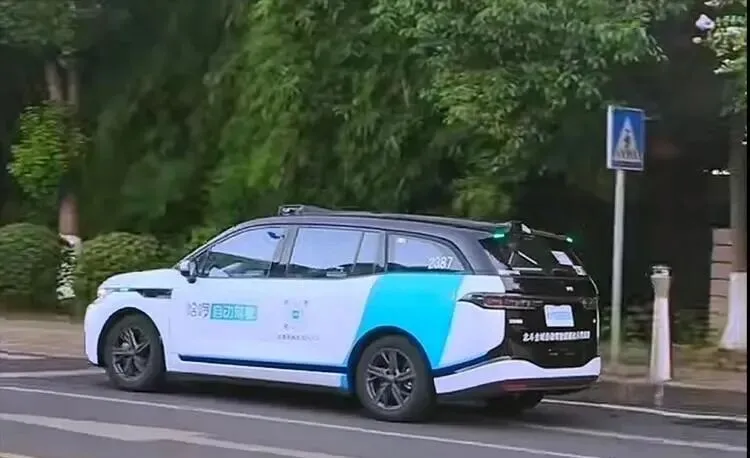
图源:第一财经
易航智能的首款机器人“鲲行”便瞄准了运输、物流等明确需求场景。
这复刻了自动驾驶早期的发展逻辑:在封闭或半封闭场景中(如园区、工厂)先行验证技术、积累数据、形成订单,而非直接挑战开放环境的复杂性。
对自动驾驶公司而言,进军机器人并非跨界冒险,而是基于核心能力的自然外溢与价值拓展。
商用车智驾:政策强标催生的“近处风景”
相较于Robotaxi和机器人的未来感,商用车智能驾驶市场正在政策东风的吹拂下,呈现出更触手可及的商业图景。
随着商用车主动安全强制标准的正式落地,AEB(自动紧急制动)、LDW(车道偏离预警)等功能从“选配”变为“标配”,瞬间激活了一个千亿级规模的市场。
但这个市场有其独特的门槛。商用车载重变化大、制动距离长、运营成本敏感,对系统的可靠性、经济性和实用性提出了极致要求。
许多从乘用车领域平移的方案,因误报、误刹等问题导致司机“用脚投票”。
这正是拥有深厚技术积累的玩家的机会窗口。例如,易航智能将其在乘用车AEB领域(包括欧洲ENCAP五星认证经验)的能力迁移至商用车,旨在解决“好用”而不仅仅是“能用”的痛点。在乘用车市场日趋饱和的背景下,商用车正成为自动驾驶技术落地和价值变现的新蓝海。
自动驾驶行业的淘汰赛从未停止,能存活至今的玩家,无一不是穿越了技术幻想与商业现实的荆棘。当前,行业正集体步入一个以能力外延和生态构建为核心的新阶段。
Robotaxi、机器人、商用车智驾,这三条看似平行的业务线,实则共同勾勒出一幅“物理AI”生态的宏大版图。
当自动驾驶的故事从“替代人类驾驶”升级为“赋能万物移动”,一场关于技术深度、场景广度和商业宽度的全新竞赛,才刚刚拉开序幕。
 10个月宝宝每天需要喝多少奶粉?