智能驾驶落地难、汽车安全标准不统一,困扰行业多年的痛点,终于要被破解了!
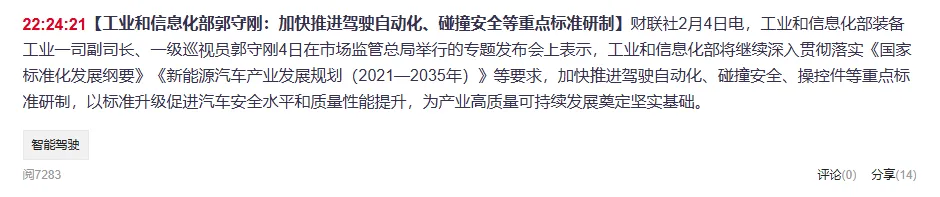
2月4日,工信部装备工业一司副司长郭守刚在专题发布会上明确表态,将加快推进驾驶自动化、碰撞安全、操控件等重点标准研制,依托标准升级推动汽车安全水平与质量性能提升,为产业高质量发展筑牢根基。
这不是简单的政策表态,而是国内汽车产业从“技术内卷”转向“规范升级”的信号——当驾驶自动化、碰撞安全有了统一标准,不仅能破解车企研发内耗、消费者信任不足的难题,更能带动全产业链重构,催生一批全新受益企业。
不只是“补标准”
更是破局产业瓶颈
大众对汽车标准的普遍认知,大多停留在“碰撞安全达标才能上市”的浅层层面,却忽略了标准缺失对产业的深层制约。要理解此次工信部的发力,首先要理清两个核心前提:政策背景与当前行业困境。
从政策导向来看,此次标准研制并非临时之举,而是衔接《国家标准化发展纲要》《新能源汽车产业发展规划(2021—2035年)》的重要举措,属于国家层面推动汽车产业转型升级的配套动作。此前工信部已发布“2025汽车标准化工作要点”,涵盖23条内容,此次聚焦驾驶自动化、碰撞安全等重点,是对前期政策的细化落地。
而当前行业的核心困境,恰恰是标准滞后于技术发展。懂车帝对国内36款车的高等级辅助驾驶功能测试显示,15个场景平均通过率仅35.74%,高速场景通过率更是低至24%,没有一款车通过所有测试项目,凸显出自动驾驶技术不成熟、缺乏统一标准规范的问题。
具体来看,痛点集中在三点:一是驾驶自动化标准不统一,车企各自为战,研发重复投入,L3及以上级别自动驾驶落地受阻;二是碰撞安全标准滞后,难以适配新能源汽车(如电池安全)、智能驾驶场景的全新安全需求;三是操控件等基础标准不完善,影响整车质量一致性与消费者用车安全。
此次加快标准研制,核心就是针对性破解这些痛点——通过统一规范,让车企研发有章可循、消费者用车有安全保障,推动汽车产业从“野蛮生长”转向“规范提质”。
全产业链共振
7大赛道精准受益
汽车标准的升级,从来不是单一环节的变革,而是牵动“研发-零部件-整车-检测-应用”全产业链的共振。结合公开企业案例、行业规律,梳理出7大核心受益赛道,详细拆解其受益逻辑与关联企业,客观呈现红利格局(仅分析产业关联度,不构成任何投资参考):
受益赛道 | 核心企业类型 | 受益逻辑 | 关联支撑 |
整车制造企业 | 头部自主车企(比亚迪、理想等)、智能驾驶布局企业 | 标准统一降低研发成本,加速自动驾驶落地,提升产品竞争力与合规性。 | 比亚迪秦L搭载合规泊车系统后,订单月增幅达40%。 |
自动驾驶核心零部件企业 | 激光雷达、域控制器厂商(华为、德赛西威等) | 标准明确自动驾驶硬件适配要求,带动核心零部件规模化采购。 | 华为、德赛西威已跻身自动泊车市场前列。 |
碰撞安全零部件企业 | 车身结构件、安全气囊、电池安全厂商(福耀玻璃等) | 碰撞安全标准升级,倒逼车企升级零部件,带动相关产品需求增长。 | 新能源汽车电池安全纳入标准,推动电池防护零部件迭代。 |
汽车检测认证企业 | 第三方检测机构(中国汽研、华测检测等) | 标准升级催生大量检测需求,涵盖自动驾驶、碰撞安全等合规检测。 | 将承接车企批量合规检测订单,提升营收规模。 |
智能驾驶芯片/算法企业 | 车载芯片厂商(地平线、黑芝麻等)、算法服务商 | 标准明确算法安全、算力适配要求,推动芯片与算法优化升级。 | 适配高等级自动驾驶的芯片需求将随标准落地持续增长。 |
车载软件企业 | 自动驾驶软件、车载OS厂商 | 标准统一软件接口与安全要求,降低适配成本,推动软件规模化应用。 | 适配多车企的标准化自动驾驶软件将获得更多合作机会。 |
下游应用及配套企业 | 网约车、物流车企、高精地图厂商 | 自动驾驶标准落地加速商业化应用,带动配套服务需求增长。 | 高精地图适配自动驾驶标准,成为重要配套支撑。 |
需理性看待的是,红利落地存在明确门槛,并非所有相关企业都能分一杯羹,行业分化将加剧:
一是技术适配能力。标准升级后,只有能快速适配新规范、具备核心技术的企业(如华为、德赛西威等)能持续承接订单,中小零部件厂商因技术不足易被淘汰;二是合规布局节奏,提前布局标准适配的企业(如比亚迪)将抢占先发优势,滞后企业可能面临合规风险;三是协同能力,自动驾驶标准落地需车、路、云协同,具备全链条协同能力的企业更易享受红利。
此外,标准升级也将倒逼行业解决现存技术瓶颈——比如纯视觉方案可靠性不足的问题,推动激光雷达普及,同时加速高质量数据共享,降低车企算力投入压力,助力辅助驾驶技术迭代。
不止是产业受益
更是中国汽车产业的突围与重构
跳出单一企业的红利视角,此次汽车标准升级的深层价值,远超短期订单增长,更是中国汽车产业从“规模扩张”向“质量引领”转型、实现全球突围的关键一步,其影响贯穿产业长期发展。
第一,推动产业从“参数内卷”回归“安全与实用本质”。此前,国内智能驾驶行业陷入“比参数、比功能”的误区,部分车企过度追求低成本纯视觉方案,引发安全事故,而标准升级将建立安全基线,倒逼企业聚焦技术可靠性,让产业发展更理性。
第二,助力国产化替代,提升全球竞争力。长期以来,全球汽车标准话语权多被海外企业掌控,此次我国主动加快核心标准研制,既能适配国内产业发展需求,也能推动中国标准与国际接轨,助力比亚迪、华为等企业出海,打破海外技术与标准垄断。
第三,激活车路云一体化生态,推动智能交通落地。驾驶自动化标准的完善,将为车路协同、云端调度提供统一规范,突破当前路侧设备覆盖不足、车路通信时延不达标等难题,推动高等级自动驾驶大规模落地,开启智能出行新篇章。
对普通人而言,这不是遥远的产业政策,而是实实在在的出行改变——未来,自动驾驶更安全、车辆碰撞防护更到位、用车体验更可靠,这些都将随着标准落地逐步实现;对从业者而言,标准升级是行业洗牌的契机,唯有贴合标准趋势、深耕核心技术,才能抓住长期红利。
标准为王,汽车产业进入“合规竞争”新时代
工信部加快推进驾驶自动化、碰撞安全等标准研制,本质上是为中国汽车产业划定“合规红线”、搭建“发展阶梯”——它结束了行业“野蛮生长”的格局,推动产业进入以标准为核心的“合规竞争”新时代。
长期来看,标准体系的逐步完善,将持续推动汽车产业高质量发展,核心受益赛道的头部企业将持续享受红利,中国也将逐步成为全球汽车产业的标准制定者与核心玩家之一。
短期来看,标准落地需要时间,车企、零部件企业的适配升级也非一蹴而就,行业可能出现短期调整,但这是产业走向成熟的必经之路。相较于盲目跟风布局,精准适配标准、夯实技术实力,才是企业抓住机遇的核心逻辑。
随着标准的不断完善,智能驾驶与汽车安全的边界将持续拓宽,汽车产业与人工智能、交通、能源等领域的融合也将更加深入,催生全新的产业生态与商业机遇。
你觉得标准升级后,L3级自动驾驶会更快落地吗?哪类企业会成为最大赢家?欢迎在评论区留言讨论~