
当前位置:首页>自动驾驶>2025全球自动驾驶法规与应用进展盘点

2025全球自动驾驶法规与应用进展盘点

  • 2026-10-23 05:24:04
2025全球自动驾驶法规与应用进展盘点

2025并未成为行业预期的自动驾驶全面爆发年。由于法规滞后、智驾事故发酵等,年初产业发展整体承压,随着中国L3准入落地、美国豁免计划出台、欧盟放开车辆限额及日本缩减审批流程,行业信心逐渐回暖。

本文从标准法规盘点、关键制度设计、典型场景进展三个维度,对比分析中、美、欧、日在自动驾驶进程上的差异。

01 新出台标准法规盘点

中国:安全为先,L3 准入破冰

2025年,中国明确了智驾安全基准,并成为全球少数明确允许L3上路的国家之一。

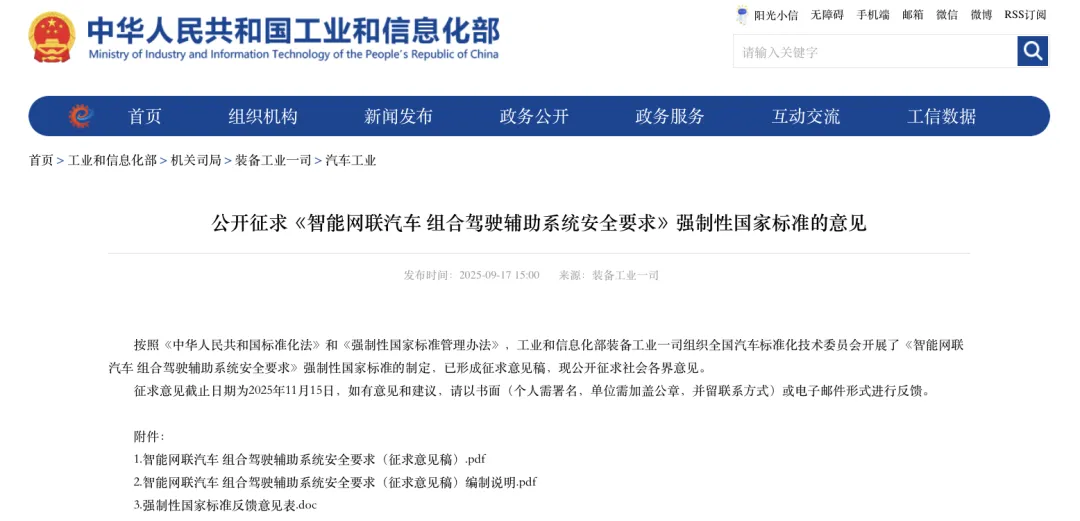
6月,工信部公示了《智能网联汽车 组合驾驶辅助系统安全要求(征)》。该标准要求车企提供智驾系统能力边界的探测方法,需在两类道路环境中分别进行72h的道路测试,涉及弯道、施工等场景,旨在约束车企过度宣传,减少因智驾能力缺陷引发的安全事故。

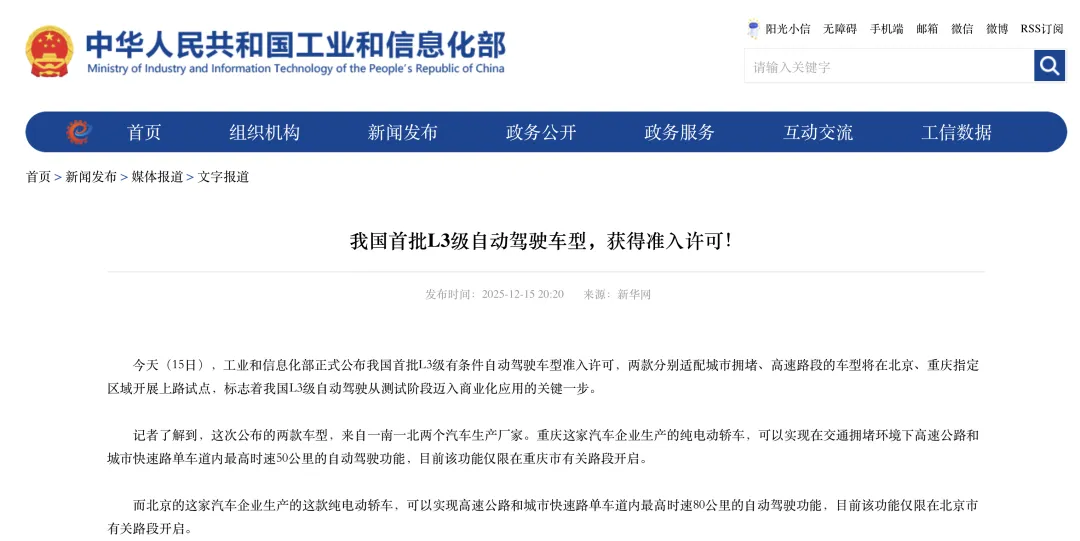
12月,工信部正式公布首批L3级有条件自动驾驶车型准入许可,长安深蓝SL03、北汽极狐阿尔法S两款车型分别获批在重庆、北京指定区域开展上路试点,标志着L3级自动驾驶正式合法上路。

美国:自愿评估与豁免制度推动激进创新

2025年,美国出台多项政策进一步放开自动驾驶技术创新的自由度。

年初,美国国家公路交通安全管理局提出了配备自动驾驶系统车辆的安全、透明度与评估计划(AV STEP)。这是一套向所有企业开放的自愿性评估与报告框架,意在引导企业规范测试和信息披露,提升监管能力与公众信任。

6月,美国交通部扩展Part 555豁免计划(Autonomous Vehicle Exemption Program),允许缺少方向盘、刹车踏板等传统控制装置的自动驾驶车辆上路。亚马逊Zoox自动驾驶车辆(无方向盘/踏板等)已经率先获批。

欧盟:取消限额与AI法案并行

2025年欧盟行动计划与AI法案落地,既要激发市场活力,更要抢占全球智驾规则制定主导权。

3月,欧盟发布了《汽车行动计划》,放开了对小批量生产方案(每车系每年限额1500辆)审批权限,2025年取消了对配备自动泊车功能的车辆审批限制。

7月,法案下的针对通用人工智能模型的义务正式生效,其要求大模型必须具备可解释性。这意味着,如果车辆搭载的大模型无法解释为何在特定场景下做出紧急制动决策,车企或将面临最高全球年营业额7%的巨额罚款。

日本:路权试点与责任细化

日本正式开展路权试点,并在法规中细分事故责任主体,稳步推动自动驾驶在真实场景中落地。

3月,日本在连接东京和名古屋的新东名高速公路部分路段,正式开启“自动驾驶卡车专用/优先车道”的实证实验,期望通过特权路权的方式来降低自动驾驶在复杂交通环境下的事故风险。

同月,日本《道路交通法》进一步明确自动驾驶车辆法律责任,当系统在ODD范围内运行时,其法律义务承担者为自动驾驶车辆的运营法人,而不再是车内乘客。

02关键制度设计与典型应用场景进展

近年来,各国都在积极发展自动驾驶产业,但从法规责任划分、车辆自由设计、典型场景商业进程来看,进展与侧重点存在一定的差异。

事故责任的划分逻辑:谁来担责?

自动驾驶打破了驾驶员这个传统法律的关键定义,责任判定对象一直是实操难题。目前,各国都规定由车辆运营商或制造商承担事故主要责任,但具体实施细节上有些微差异。

中国:试点主体承担首要责任。在L3级试点中,交通违法的处理主体首先是使用单位和安全员,法规同时也保留了对系统开发商追责的权利。

美国:各州判责规定不一。德州规定责任归车辆所有人,田纳西州规定车辆制造商承担事故责任,其他州则规定两者共同承担。此外,美国学术界还提出了“合格人类驾驶员标准”,即如果自动驾驶车辆的表现达到或超过了合理人类驾驶员,车辆制造商可不承担过失责任,试图从技术性能维度为自动驾驶事故责任判定提供指导。

欧盟:不同主体承担对应责任。自动驾驶事故由车辆保有人承担赔偿责任,由车辆制造商承担产品责任,车辆运营商可向制造商追偿。

日本:车辆运营商承担主要责任。将自动驾驶车辆与传统汽车同等对待,车辆制造商的责任仅限于汽车系统存在明确缺陷时。

无人化与无方向盘/脚踏设计:谁更开放?

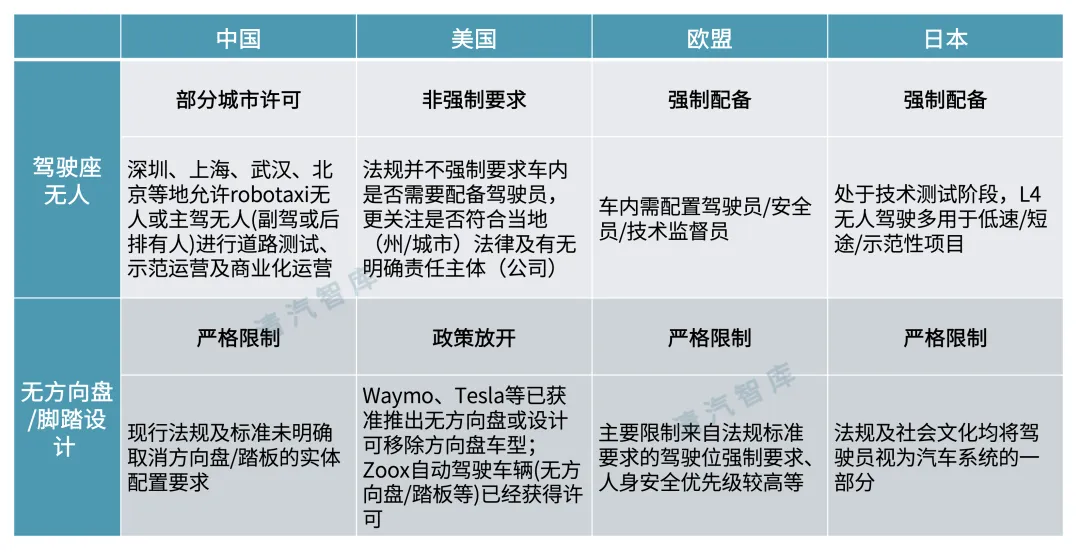
在是否允许驾驶座无人及取消物理控制装置方面,各国态度分化明显。

美国走在最前,不强制要求车内配备驾驶员,Waymo、Tesla、Zoox等企业已经获批无方向盘/踏板设计的车辆上路运营。

中国试点探索,武汉、北京等城市已允许Robotaxi在主驾无人(副驾或后排配备安全员)开展测试与运营,但无方向盘/踏板的设计还未放开。

欧盟、日本相对保守谨慎,基于安全与责任考量,短期内仍未有放宽限制或试点的迹象。

典型场景商业化进展:谁在领跑?

(1)Robotaxi 场景

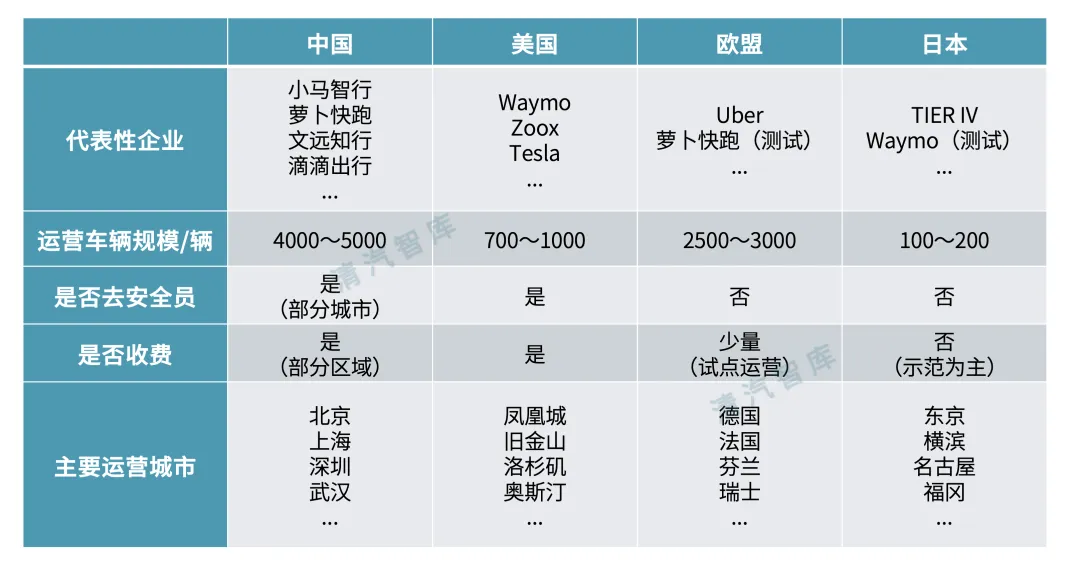
中国整体规模领先,已在武汉、北京、上海、广州、深圳等城市形成了成熟的规模化运营。公开数据显示仅萝卜快跑一家企业的全球累计出行服务次数已超过1700万次,位居全球领先地位。

美国市场相对集中,Waymo一家独大,技术相对成熟,已实现无安全员的常态化跨城市运营,Tesla、Zoox处于小规模部署阶段。

欧盟部分城市示范应用,柏林、慕尼黑等地尝试有限条件下(配备安全员+地理围栏)的试点服务。

日本特定场景下的开放,探索以东京等核心城市为示范区,尝试解决老龄化社会带来的公共交通短缺问题。

(2)无人配送场景

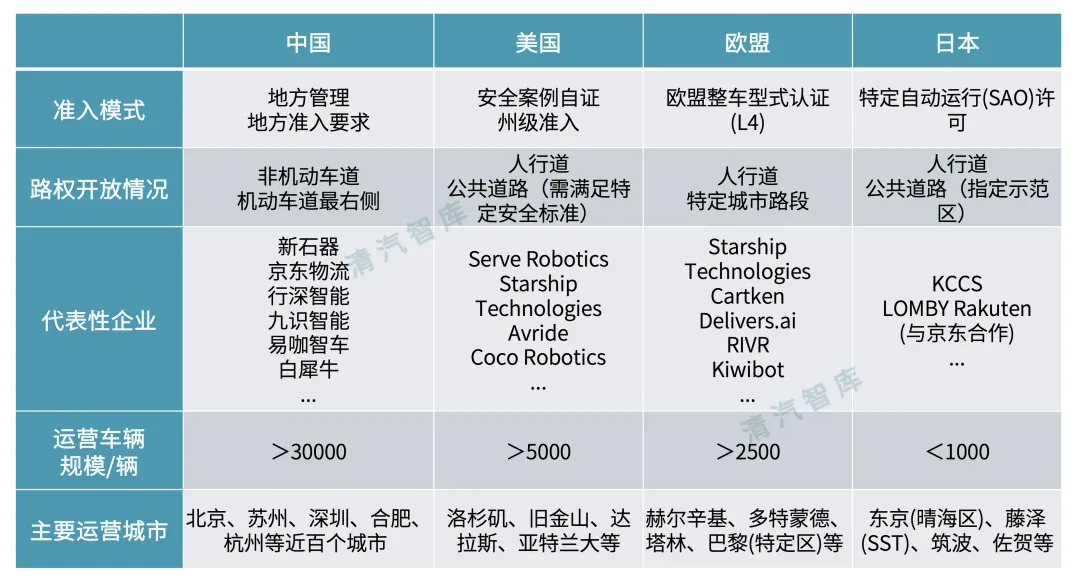
以城市物流、末端配送为主的无人配送场景已进入相对成熟的商业化阶段,各国在准入模式、路权开放、发展规模上有所差异。

准入模式方面,中、美相对一致,都是企业提交自证材料,满足地方要求即可;欧、日则是需要满足特定法规或标准的要求。

路权开放方面,各国都采取借用人行道/非机动车道行驶,特定区域或标准下才可进入公共车道行驶。

发展规模方面,中国在整体运营数量、城市开放度、场景丰富度等方面保持领先;美、欧、日则聚焦特定场景开展,比如美国集中在餐饮和城市货运场景,欧盟以商超配送场景为主,日本则聚焦在城市物流场景。

03 结语

回顾2025年,全球自动驾驶规模化落地的速度不及预期,各国对于自动驾驶的技术演进方向、能力进化速度、交通形态认知、安全监管适配等方面普遍未有实质性突破。

未来几年,自动驾驶技术创新与公共安全制度创新能否找到动态适配的平衡点,将成为影响自动驾驶发展进程的关键因素。这意味着监管制度必须深度嵌入技术迭代的进程,具备足够前瞻性和弹性,在真实交通场景中持续优化,形成一个相互校准、共同演进的治理体系。

(本文作者:于飞,清汽智库高级研究员,主要研究方向为智能网联汽车技术、数据安全与AI安全、出海与国际化等)

最新文章

随机文章