2月SUV榜单不是“淡季下滑”那么简单:小米YU7接近腰斩、增程退场、4款车跌出前十
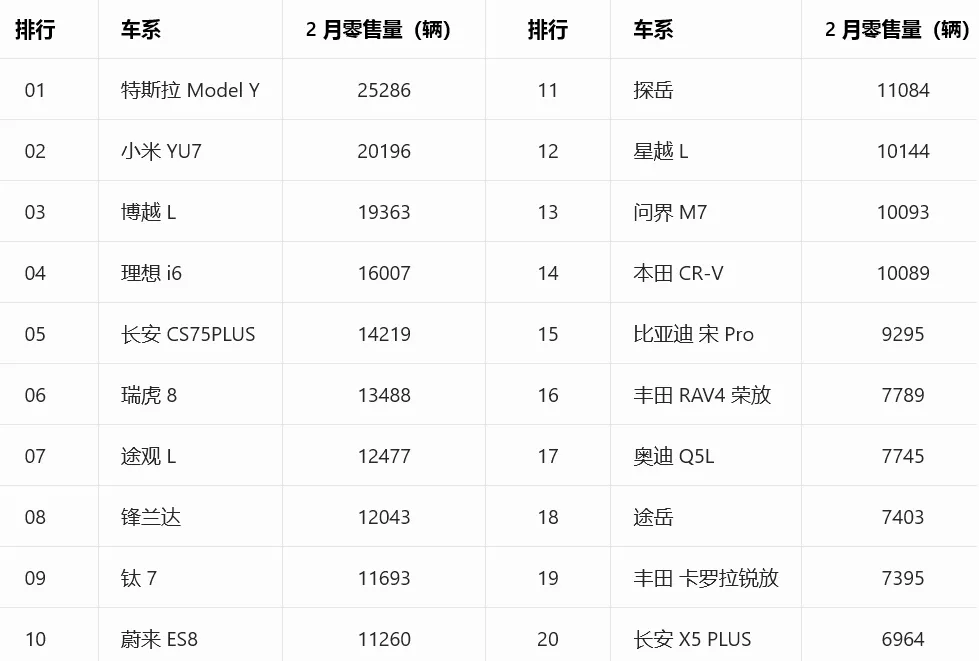
2026年2月SUV销量榜单出来后,如果你只用“春节淡季”四个字来解释,那等于把一场结构性换挡当成了短期感冒。 这份榜单更像一张“节后体检单”:谁是靠热度撑起来的,谁是靠体系跑出来的;谁站在趋势上,谁被趋势推下去——2月都写得很直白。
2月SUV市场的关键词不是“谁第一”,而是:纯电在上桌、增程在退席、合资的牌越来越少。
2月榜单震荡:冠军易主、前十换血,是“节后洗牌”的典型信号
01|“腰斩”的不是销量,是爆款的容错率:小米YU7从神话回到现实
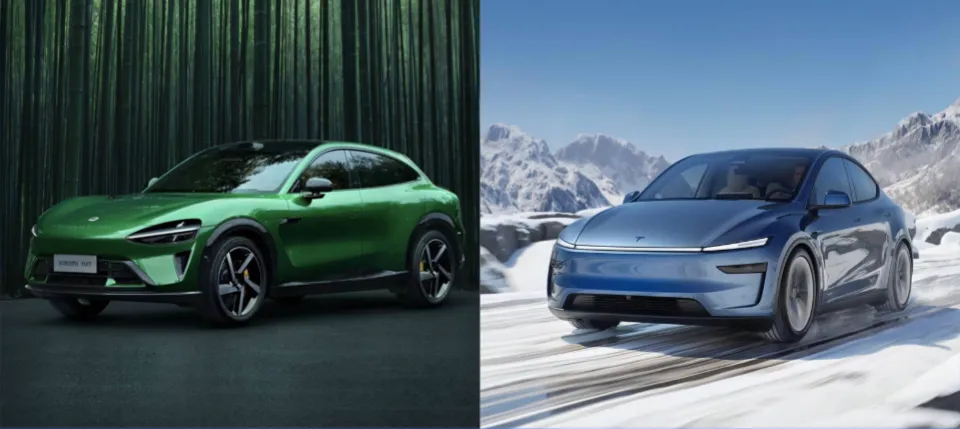
1月的小米YU7,还是那个把新势力纪录写进交付榜的“顶流”——37869辆。 到了2月,它直接回撤到20196辆,环比下滑46.6%,接近腰斩。
更值得琢磨的是:YU7并没有“跌出牌桌”,依然保住亚军,但它的领先优势被迅速磨薄——离后面的追赶者只剩“几百辆”的安全距离。
爆款从来不怕高开,怕的是高开之后没有第二套叙事:交付节奏、产品迭代、新车发布带来的注意力分流,都会把“热度型销量”打回“体系型销量”的真实水平。
02|冠军换成Model Y:不是逆天改命,而是特斯拉把“老办法”又做对了一次
2月真正完成“跳级”的,是特斯拉Model Y:从1月的第12名,直接冲到第1名,月销25286辆,环比增长49.5%,也是当月唯一突破2.5万辆的SUV。
你可以把它理解为两件事叠加:
- 节后交付提速
- 价格与认知同步下沉:终端更具吸引力,而“纯电产品力”的大众认知又更成熟了一分。
03|前十的真正分水岭:纯电“上桌吃肉”,增程“起身让座”
前十结构变化:纯电占据更大份额,增程热度明显回落
过去一两年,“增程=更好卖”几乎是SUV市场的默认共识。但2月榜单给出的反馈很冷静:增程的优势在退潮。
现象很扎眼:以往存在感极强的理想L系列,2月没有一款挤进前十;反而进入前十的理想车型,是纯电的理想i6,并在当月承担了品牌销量支柱的角色。
与之对应的,是纯电车型的集体走强:Model Y、小米YU7、蔚来ES8等占据前十的半壁江山,“纯电双雄”直接包揽前二。
这背后的逻辑也不复杂:当新能源从“尝鲜期”进入“成熟期”,消费者更愿意为路线更纯粹、体验更一致的纯电买单;而增程作为“油到电”的过渡方案,一旦纯电补能/成本/认知越过某个阈值,它的吸引力就会被快速稀释,并被纯电与插混两头挤压。
04|自主继续扩张,合资继续收缩:榜单里最“残酷”的那条主线
阵营对比:自主在前十与前二十中的席位优势继续扩大
如果暂时不把“特斯拉的特殊性”算进阵营对抗,2月的席位分布仍然很明确:
自主阵营能守住优势,靠的不是单点爆款,而是“两条腿走路”:
一条腿是基本盘:博越L、长安CS75 PLUS、瑞虎8等燃油/混动表现稳定,能扛住淡季波动。
另一条腿是向上捅破天花板:蔚来ES8、钛7等高端电车在与特斯拉、小米同台竞争时,也能拿到自己的确定性位置。
05|“跌出前十”的4款车:不是失败,而是榜单的门槛变了
和上个月的TOP10相比,2月有4款车型从前十消失:问界M7、星越L、卡罗拉锐放、本田CR-V。
这件事最容易被误读成“某车不行了”。但榜单的残酷在于:它从不专门审判某一款车,它只是告诉你——当纯电在加速成为主流、当合资燃油的优势被持续瓦解时,前十的位置会越来越像稀缺资产,留给“旧叙事”的空间会越来越小。
中长期信号:纯电主流化、增程降温、合资燃油承压,是同一条趋势的不同侧面
06|3月怎么走:不是“谁会反弹”,而是谁能把波动变成常态
2月的波动,确实有淡季因素;但它同时也在预告:SUV赛道的竞争接下来会更像“贴身肉搏”——新车上市、终端促销、交付节奏、技术路线口碑,都会在3月继续搅动排名。
看榜单别只盯“第一是谁”。 未来更关键的问题是:谁能在纯电主流化的过程中建立稳定交付与产品迭代节奏;谁能在阵营对抗里守住基本盘并向上突破。 因为从2月开始,SUV市场的“门槛”已经换了一套算法。
 10个月宝宝每天需要喝多少奶粉?