全球L2和L2+自动驾驶市场趋势洞察分析
- 2026-10-29 15:15:52
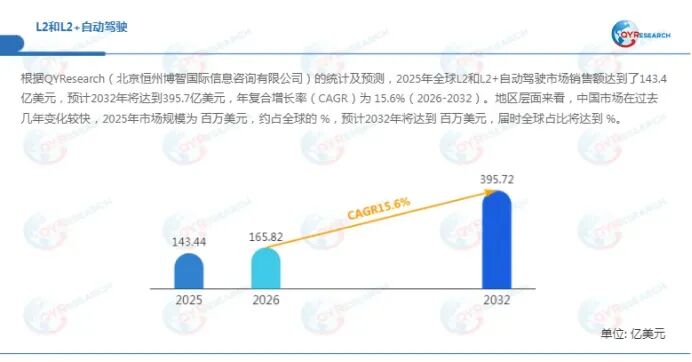
L2+自动驾驶:15.6%增速奔向395.7亿美元
🚗 从高速跟车到城市通勤,L2及L2+自动驾驶正从“可选项”变成“必选项”。
📊 据最新数据,2025年全球市场规模达143.4亿美元,2026年将增至165.8亿美元,单年新增超22亿美元,同比增速约15%。到2032年,市场有望冲刺395.7亿美元,年复合增长率(CAGR)高达15.6%,成为汽车产业链中最具确定性的高增长赛道。
#1 短期新增超22亿美元:增量不是风口,是结构性趋势
在汽车行业整体增速趋稳的背景下,L2及L2+自动驾驶以15%的增速跑出独立行情。
新增的22亿美元来自哪里?
传感器成本下降(摄像头、毫米波雷达单价年降5%-8%)
算力平台升级(NVIDIA、Mobileye推出高性价比方案)
前装标配率提升(中国新车L2级渗透率已超40%)
💡 新颖观点:这不是短期“爆款”,而是每辆新车的自动驾驶能力在持续增值——从基础L2到L2+,单车价值从数百美元跃升至上千美元。
#2 竞争格局:三层协同,谁也离不开谁
市场不是一家独大,而是清晰的整车厂+芯片平台+Tier1分工体系:
💡 新颖观点:Mobileye提供“标准化套餐”,NVIDIA提供“高算力底盘”,整车厂则负责“调校与差异化”——谁能在分层中找到独特位置,谁就能建立护城河。
#3 三大驱动力:算力、场景、用户行为
① 算力持续跃升
NVIDIA Thor(2000 TOPS)、Mobileye EyeQ6等平台量产,使L2+从“够用”走向“好用”,支持城市NOA等复杂场景。
② 场景从高速延伸至城市
高速领航已成标配,城市NOA正成为2025-2026年新车型的核心卖点。拥堵路段自动跟车、红绿灯识别、无保护转弯——L2+逐步覆盖日常通勤全路径。
③ 用户从“尝鲜”到“依赖”
早期用户对自动驾驶持怀疑态度;现在,高频使用者会在换车时将L2+列为必备配置。这种用户行为的质变,直接推动单车行驶中自动驾驶使用时长爆发式增长。
💡 新颖观点:L2+已不是“辅助”,而是驾驶习惯的重新塑造。未来的竞争,是看谁能把用户日均自动驾驶时长从30分钟提升到2小时。
#4 中国成为全球增长极:城市NOA加速落地
欧美日传统车企在系统集成上底蕴深厚,而中国市场在L2+落地速度和用户接受度上表现更为激进。
理想、小鹏、华为系等品牌已在多城推送城市NOA,形成“快速迭代+本地化场景适配”的独特竞争力。
💡 新颖观点:中国不仅是L2+的最大消费市场,更可能成为城市复杂路况自动驾驶的全球试验场——这里的经验将反向输出至全球。
#5 未来6年:从功能叠加到系统级能力
2026-2032年CAGR为15.6%,规模从165.8亿美元增长至395.7亿美元,6年翻2.4倍。
增长逻辑不是简单的“功能打包”,而是:
集中式电子电气架构使算力共享,OTA持续升级;
软件订阅模式萌芽(如特斯拉FSD按月付费),延长单车价值生命周期;
L2+成为高阶自动驾驶的“数据入口”,积累真实路况数据反哺算法。
💡 新颖观点:到2032年,一辆具备L2+能力的车,其价值可能不再是卖车一次性收入,而是持续数年的软件服务流。市场天花板远高于当前预测。
📌 一句话总结
全球L2及L2+自动驾驶市场正以15.6%复合增速奔向近400亿美元。短期22亿美元增量已是明确信号,长期增长由算力平台升级、城市NOA场景渗透、用户行为质变三重引擎驱动。对于产业链参与者而言,关键不是“做不做”,而是“在哪个层级卡住位置”。(如需了解行业产业链报告内容,可关注)
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 理想i8是理想第一台纯电SUV,也是目前6座纯电SUV市场里唯一敢把MPV和基因搅在一起的玩家
- 李斌预言大五座SUV进入纯电时代 乐道L80最大问题是品牌知名度太低
- 广州到呼和浩特轿车托运 广州到呼和浩特物流公司 上门接送
- 物流行业大地震!自动驾驶五天内颠覆未来
- 10万以内最狠的SUV,这几台战力直接拉满!
- 吉利也推出了两款十万级SUV
- 奔驰E300L豪华:50万级豪华轿车,现在到底值不值?
- 【高州二手车】电车摩托、SUV、轿车、客车......
- 奔驰E300L豪华:它还是中大型豪华轿车的“商务标杆”吗?
- SUV也能当房车?贵阳林山行改装并联空调新招,露营旅行必备神器