当前位置:首页>自动驾驶>背靠东风集团这棵大树,东风悦享是自动驾驶先锋还是"温室花朵"?

背靠东风集团这棵大树,东风悦享是自动驾驶先锋还是"温室花朵"?

  • 2026-10-21 03:17:02
背靠东风集团这棵大树,东风悦享是自动驾驶先锋还是"温室花朵"?

当国内自动驾驶赛道大多数还在"讲故事"的阶段,东风悦享已经悄悄在35个城市、15个省的公路和码头上跑了五年。这家公司到底是真材实料,还是央企背景下的"温室花朵"?我们用公开可查的数据了解一二。

一、公司背景央企"亲生",但不是"躺平"那种

东风悦享科技有限公司成立于2020年12月29日,总部位于武汉经济技术开发区。从成立时间看,它是中国自动驾驶赛道上的"年轻选手",但背后站着的"大树"却足够重量级。

从股权结构看:

股东
持股比例
说明
东风汽车集团股份有限公司
93.7278%
上市公司主体
武汉凡享企业管理合伙企业
6.2722%
员工持股平台

东风悦享是东风汽车集团技术中心孵化的科技公司,属于东风公司"一主两翼"事业格局中"科技板块"的核心载体。"一主"是整车业务,"两翼"是科技板块和服务生态——东风悦享就在科技板块的核心位置。

⚠️央企孵化的科技公司,往往有两个极端——要么资源无限、要么机制僵化。东风悦享属于哪种?从公开信息看,它在机制上有一定灵活性(员工持股),但核心资源(资金、项目)仍高度依赖母公司。这既是优势,也是隐患。

二、产品矩阵Sharing系列,一套平台"N种变形"

东风悦享的产品战略很清晰:打造一个可复用的自动驾驶平台底座,在此基础上衍生出不同场景的专用车型。这套思路在商业上有一定合理性——平台复用能显著降低研发成本。

2.1 旗舰产品:Sharing-Bus(自动驾驶接驳巴士)
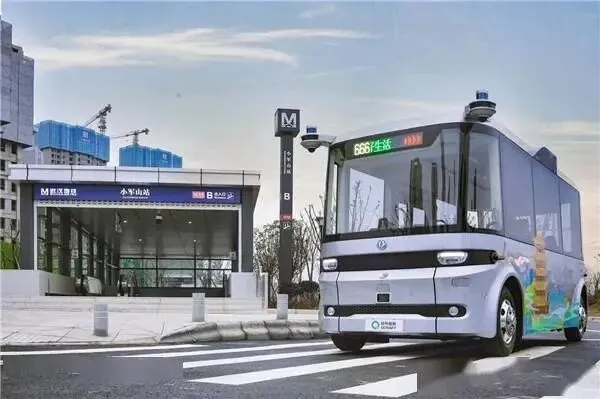
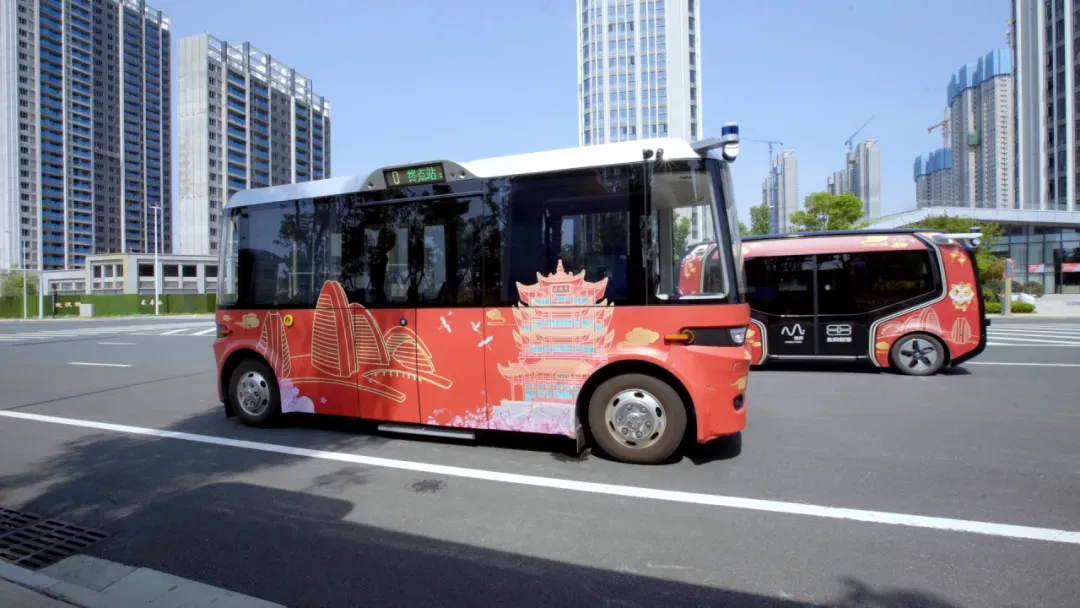
▲ 东风悦享Sharing Bus,与轻舟智航联合开发,已在全国多城落地运营

Sharing-Bus是东风悦享目前最被外界熟知的拳头产品。这是一款没有传统驾驶座的全无人驾驶小巴,额定载客9人,基于L4级自动驾驶平台打造。核心特点:

搭载L4级自动驾驶 + 5G平行驾驶两套行驶方案,可实现远程接管;360°无盲区感知,融合激光雷达、摄像头、毫米波雷达;全冗余设计,传感器和计算平台均做备份。

重要合作伙伴:轻舟智航(QCraft)。轻舟智航提供前装量产的自动驾驶方案(Driven-by-QCraft),双方签署协议,计划在全国逐步落地300辆无人驾驶车队,首批50辆率先在武汉经开区投运。

2.2 功能型无人车:Sharing-Smart系列

Sharing-Smart是一个"变形金刚"系列——同一平台底盘换装不同上装,覆盖四大赛道:

车型
功能
主要场景
无人清扫车
城市道路自动驾驶清扫
市政环卫
无人巡逻车
治安巡逻、视频监控
公安、园区
无人配送车
末端物流配送
校园、景区、社区
无人售卖车
自动零售服务
景区、商业区

2.3 港口战场:IGV无人驾驶集装箱运输车

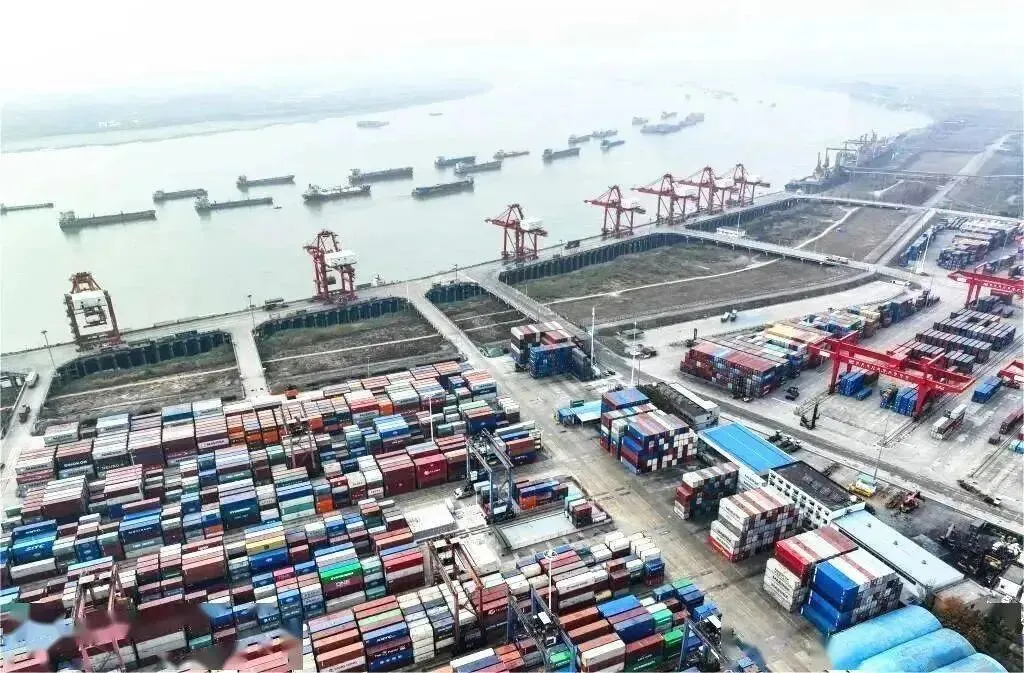
▲ 东风悦享IGV在武汉阳逻港运营,标志着东风无人驾驶技术从载客向载货延伸

这是东风悦享在港口物流赛道的核心产品,也是商业化数据最扎实的板块。

2023年5月,东风悦享IGV在武汉阳逻港正式投入试运营;2025年4月,阳逻港宣布进入"智慧港口2.0"时代,无人集卡规模化投用。
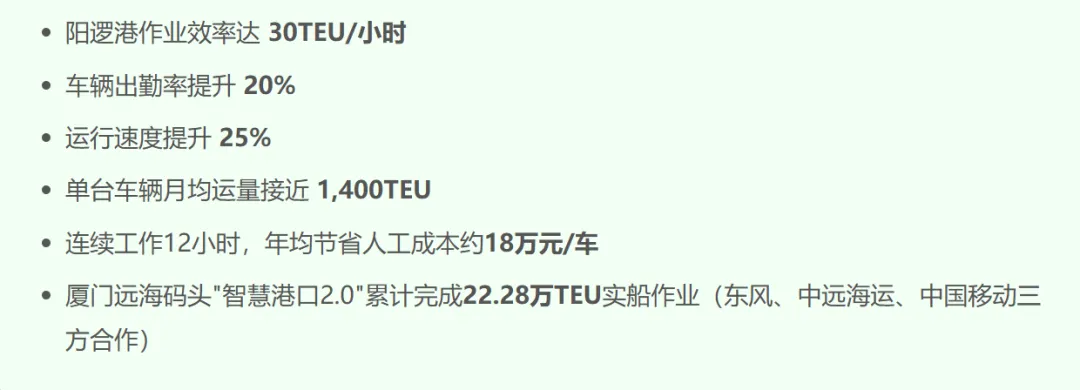
✅ 港口业务核心数据

2023年初,东风悦享成为中远海运港口有限公司自动驾驶水平运输设备代运营商,后续将参与中远海运在全球37个港口的无人集卡导入。

三、118项核心工艺,到底有几斤几两?

东风悦享Q1 2026运营报告及公开资料披露了以下技术指标:

技术指标
数据
可信度评估
掌握核心技术数量
118项
⚠️ 定义模糊,与专利数不能等同
发明专利(受理)
708+件
✅ 数量级可信,有东风技术中心支撑
主导/参与行业标准
26项
✅ 含金量较高,需查证具体标准编号
核心产品迭代周期
2周
⚠️ 内部流程指标,实际执行待验证

关于26项行业标准这件事,值得多说两句:参与行业标准制定意味着在行业里有话语权,意味着技术方案被行业接受。这不是光靠"央企背景"能拿到的,需要真东西。

技术路线:"车-路-云-站-场"五位一体。

车端:L4级自动驾驶,冗余感知+决策;路端:路侧智能设备,弥补车端盲区;云端:数字孪生平台,实时监控、远程诊断、OTA升级;站/场端:停车场、港口堆场的智能化改造。

这套架构在港口场景有实际落地(阳逻港、厦门远海码头),是相对成熟的"车路云"方案。在城市Robobus场景中,也接入了武汉经开区的车路协同体系。这说明东风悦享不只是在"造车",而是在做系统性解决方案。

四、数据好看,但隐忧也存在

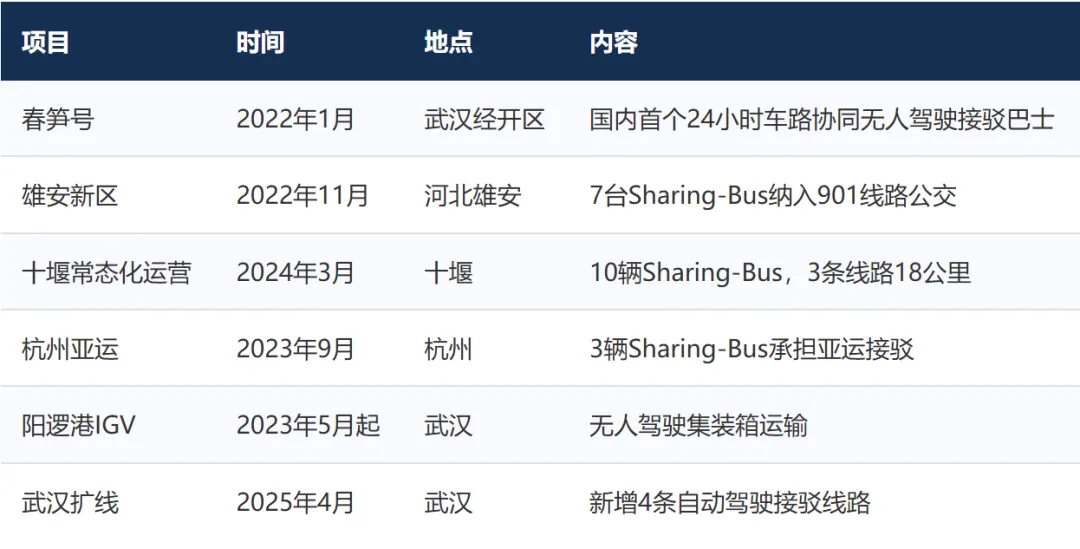
4.1 代表性项目覆盖(公开可查)
4.2 Q1 2026财务数据
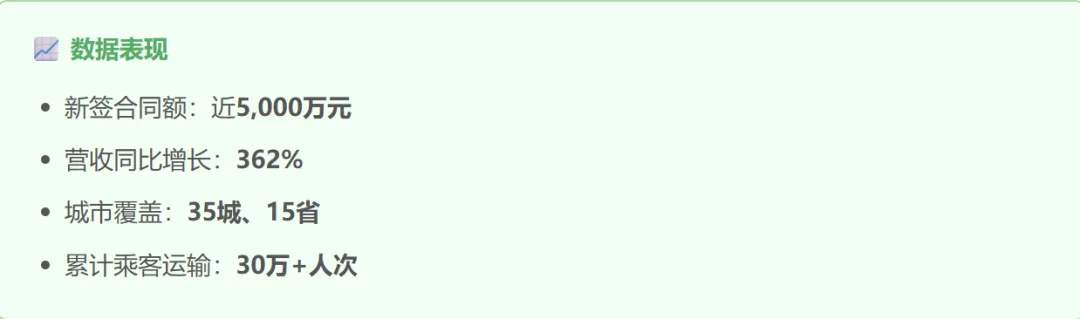
⚠️ 必须客观看待这些数据:
362%的增长更多反映的是从零到有的过程,不能等同于"盈利能力极强";
35城覆盖不等于35个大规模商业化项目,部分城市可能仅处于试点阶段;
Q1数据由东风悦享自述,尚未经独立第三方审计核实。

五、靠山吃山,但也在找自己的路

客观说,东风悦享有几张别人没有的好牌:

✅ 核心优势
央企背书:东风集团是汽车央企"国家队"成员,在供应链、政府关系和整车制造能力上有不可替代的优势;
场景纵深:从Robobus到港口IGV,再到功能型无人车,覆盖城市公共交通、港口物流、市政服务三大场景;
标准壁垒:参与制定26项行业标准,在行业内有一定话语权;
全球化布局:通过中远海运港口拿到全球37个港口的入场券,是为数不多"出海"的国内自动驾驶运营商。
⚠️ 真实挑战
母公司压力:东风集团2025年全年销量189.62万辆,同比仅增0.01%,距离300万辆目标相去甚远。资源投入的持续性存疑;
商业化仍需"输血":目前披露的最大单项目金额为"千万级",自动驾驶是重资产赛道,短期难以自我造血;
四面竞争:港口IGV(西井科技、主线科技)、Robobus(文远知行、宇通)、功能型无人车(盈峰,酷哇、广东赛特智能等)各路对手环伺;
高管变动:2026年初换帅,核心高管变动往往意味着战略调整或内部博弈。

六、总结潜力可期,但别神话它

东风悦享是一家"背靠大树好乘凉,但也在努力自己走路"的自动驾驶公司。它的价值不在于讲了一个多么宏大的故事,而在于把L4自动驾驶真的落地了——港口、园区、景区、公开道路,都有车在跑。
这是比很多"PPT公司"强的地方,也是我们愿意给它时间和耐心的理由。
📡 数据来源:东风汽车官网(www.dfmc.com.cn)、东风汽车集团2022可持续发展报告(国资委官网)、武汉市人民政府官网、武汉经济技术开发区官网、轻舟智航官方资料、本文内容及数据仅供交流学习使用,如有不实或误差,欢迎指正。
聚焦自动驾驶 · 无人车 · 往期阅读推荐:
从"最后一公里"到"最后十米":UQI优奇如何用全栈式方案定义无人物流
曹操出行杀入Robotaxi:吉利制造+10万辆目标,一个出行平台的野望
华为 vs 小鹏:自动驾驶路线大掐架,谁在吹牛谁有真货?
码头不再是"肌肉",而是有了"神经":西井 Hymala 重新定义港口智能
"无人环卫机器人已在北京通州上岗,它能替代多少环卫工人?"
三一环境作为环卫装备的后起之秀,靠啥卷动红海?

最新文章

随机文章