━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
一、公司基本信息
项目 | 详情 |
公司名称 | 驭势科技 |
股票代码 | 01511 |
行业 | L4级自动驾驶 |
招股日期 | 2026年5月12日 - 5月15日 |
上市日期 | 2026年5月20日 |
发行价 | 60.30 港元 |
每手股数 | 50 股 |
一手入场费 | 3,045.40 港元 |
全球发售 | 14,461,200股H股(香港公开发售5%,国际发售95%) |
募资净额 | 约7.954亿港元 |
联席保荐人 | 中信证券(独家保荐人) |
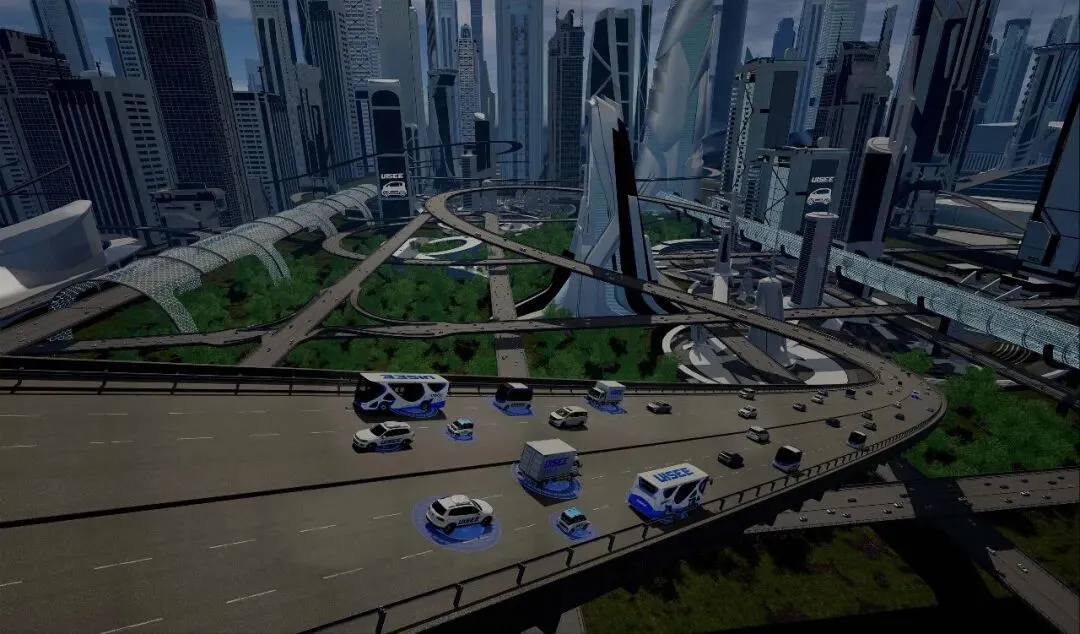
驭势科技(北京)股份有限公司(UISEE)成立于2016年,由前英特尔中国研究院院长吴甘沙创办,是一家专注于L4级自动驾驶技术的企业。公司以"全场景L4自动驾驶"为核心定位,业务覆盖机场、厂区、城市出行等多个场景。据弗若斯特沙利文数据,公司在大中华区机场场景自动驾驶市场份额达90.5%,位居第一;厂区场景市场份额31.7%,同样排名第一。公司是全球唯一为大型商业机场提供L4级自动驾驶解决方案的供应商,核心技术平台U-Drive系统已获得ISO 26262 ASIL-D级功能安全认证。截至2025年底,公司拥有661项授权专利及217项专利申请。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
二、基石投资者分析
基石投资者 | 认购金额 | 认购比例 |
雄安自动驾驶有限公司 | 约2.24亿港元 | 约25.7% |
CYGG Holding Limited(58同城) | 约782万港元 | 约0.9% |
Starwin International(洪泰证券) | 约2,970万港元 | 约3.4% |
合计 | 约2.612亿港元 | 约29.96% |
基石投资者合计认购约29.96%的全球发售股份,阵容以国家战略资本为主。雄安自动驾驶有限公司作为最大基石投资者(约25.7%),由雄安新区管委会最终控制,具有国家级战略背景,为公司在雄安新区及京津冀地区的业务拓展提供强大背书。58同城旗下CYGG的参与则为公司在物流自动化场景的商业化合作打开想象空间。洪泰证券管理的Starwin International作为长线基金,为发行提供流动性支撑。整体来看,基石阵容以"国家战略+产业资本+长线基金"为结构,提供了较强的信号效应。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
三、财务数据概览
指标 | 2023年 | 2024年 | 2025年 |
营业收入 | 1.61亿元 | 2.65亿元 | 3.28亿元 |
营收增长率 | - | +64.6% | +23.8% |
毛利率 | 48.8% | 43.7% | 51.1% |
净亏损 | 2.13亿元 | 2.12亿元 | 2.30亿元 |
研发开支 | 1.84亿元 | 1.96亿元 | 2.34亿元 |
研发占营收比 | 114.3% | 74.0% | 71.2% |
驭势科技近三年营收保持高速增长,从2023年的1.61亿元增至2025年的3.28亿元,年复合增长率约42.7%。毛利率在2024年短暂回落后于2025年显著回升至51.1%,反映出公司产品定价能力和成本控制能力的改善。然而,公司目前仍处于亏损阶段,三年累计亏损超6亿元,主要由于高额研发投入(研发占营收比超70%)。值得关注的是,2025年自动驾驶软件解决方案收入增长超250%,成为新的增长引擎,但套件解决方案收入因大客户订单波动出现下降。此外,应收账款占营收比例从87%升至96.3%,关键客户净收益留存率从124.9%骤降至68.3%,需持续关注现金流和客户粘性风险。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
四、行业前景分析
自动驾驶行业是人工智能与汽车产业交汇的核心赛道,其中L4级自动驾驶(高度自动驾驶)因技术壁垒高、商业化路径清晰,被视为最具投资价值的细分领域。大中华区商用车L4级自动驾驶市场预计从2025年的58亿元增长至2030年的535亿元,2026-2030年复合年增长率高达52.1%。机场和厂区作为封闭/半封闭场景,因安全可控性强、商业化落地快,成为L4级自动驾驶率先实现规模商用的场景。驭势科技在机场场景市占率高达90.5%,已与香港国际机场、乌鲁木齐地窝堡国际机场等达成合作,在厂区场景也已服务上汽通用五菱、一汽大众等头部车企。全球工业4.0在航空航天市场规模预计到2034年达616.3亿美元,年复合增长率16.7%,行业前景广阔。但需注意,当前自动驾驶板块新股(小马智行、文远知行、禾赛科技、希迪智驾等)上市后普遍破发,市场对高估值自动驾驶公司的定价趋于谨慎。
细分市场 | 市场地位 | 市场份额 |
大中华区机场场景L4自动驾驶 | 第1名 | 90.5% |
大中华区厂区场景L4自动驾驶 | 第1名 | 31.7% |
全球机场大型商业L4方案 | 唯一供应商 | - |
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
五、估值分析
估值指标 | 数据 |
发行后总市值 | 约97.98亿港元 |
2025年营收 | 3.28亿元人民币 |
市销率(PS) | 约27.8倍 |
市盈率(PE) | 不适用(尚未盈利) |
历史融资估值(2023年) | 73亿元人民币 |
可比公司 | 代码 | 市值 | PE | 备注 |
小马智行 | 02026.HK | 约304亿港元 | - | 已破发 |
文远知行 | 00800.HK | 约208亿港元 | - | 已破发 |
禾赛科技 | 02525.HK | 约269.5亿港元 | - | 已破发 |
驭势科技发行市值约97.98亿港元,按2025年营收3.28亿元计算,PS约27.8倍。由于公司尚未盈利,PE不具备参考意义。与已上市的自动驾驶同行相比,小马智行(约304亿港元)、文远知行(约208亿港元)等均以Robotaxi为主营业务,而驭势科技聚焦于机场/厂区等商用车场景,商业模式差异较大。值得注意的是,上述可比公司上市后均出现破发,反映市场对自动驾驶板块高估值持谨慎态度。公司2023年投后估值73亿元,IPO估值约98亿港元,存在一定溢价。整体来看,27.8倍PS在自动驾驶板块中处于中等偏高水平,估值合理性需结合上市后业绩兑现情况综合判断。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
六、保荐人实力评估
本次IPO由中信证券担任独家保荐人。中信证券作为国内头部券商,在港股保荐业务方面经验丰富,近年来保荐的项目涵盖多个行业。联席全球协调人包括中信证券、交银国际、XDBS、中国银河国际、洪泰证券等,承销团阵容较为强大。账簿管理人还包括富途证券、光银国际、信银投资等多家机构,分销网络覆盖面较广。整体来看,保荐人及承销团实力较强,为本次发行提供了较好的市场覆盖。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
七、市场情绪与认购策略
指标 | 数据 |
首日孖展借出 | 约37.50亿港元 |
首日超购倍数 | 约86.01倍 |
香港公开发售额 | 约4,360万港元 |
预计回拨比例 | 20%(超购15倍以上) |
驭势科技招股首日孖展借出约37.50亿港元,超购约86.01倍,认购热度非常高。按港股惯例,超购15倍以上可回拨至20%香港公开发售比例。高倍超购主要反映散户对公司"全场景L4自动驾驶第一股"概念的追捧,以及雄安自动驾驶作为基石投资者带来的信心加持。但需注意,同期拓璞数控也在招股,两只新股存在资金分流效应,最终超购倍数可能受影响。此外,高倍超购并不必然意味着上市首日表现优异,近期多只热门新股(如希迪智驾)上市首日即破发。参考历史数据,超购倍数与首日涨幅之间并非线性关系。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
八、打新综合评分
综合评分:7.2分|✋ 多手认购
评估维度 | 权重 | 得分 |
市场热度 | 25% | 2.25 |
基石投资者 | 22% | 1.54 |
行业前景 | 15% | 1.12 |
估值水平 | 13% | 0.65 |
基本面 | 10% | 0.55 |
公司质地 | 10% | 0.70 |
保荐人 | 5% | 0.35 |
合计 | 100% | 7.2 |
评分说明:
评分说明(各分数段对应操作等级):
• ≥8.5分 → 🔥 融资认购:综合表现优异,可考虑融资认购
• ≥7.5分 → 💰 全资认购:整体质地优秀,可考虑全资认购
• ≥6.5分 → ✋ 多手认购:具备投资价值,可考虑多手认购
• ≥5.5分 → ☝️ 一手认购:有一定亮点,可考虑一手认购
• ≥4.5分 → 👀 观望:投资价值有限,建议观望
• <4.5分 → ❌ 放弃:风险较大,建议放弃
核心结论:
驭势科技在L4级自动驾驶领域机场场景市占率90.5%排名第一、雄安自动驾驶国家级基石背书,但部分指标存在不足。综合来看具备一定打新价值,需注意风险控制。
风险因素:
• 公司尚未盈利,存在持续亏损风险
• 应收账款占比较高,现金流承压
• 估值偏高,存在破发风险
• 同行业新股上市后破发先例较多
• 客户留存率下降,需关注客户粘性
• 同期多只新股招股,存在资金分流效应
操作参考:
综合评分良好,具备一定投资价值,可考虑多手认购分散风险。
 10个月宝宝每天需要喝多少奶粉?