
当前位置:首页>自动驾驶>很多人没意识到,自动驾驶巴士已经是一门独立生意

很多人没意识到,自动驾驶巴士已经是一门独立生意

  • 2026-10-27 09:25:30
很多人没意识到,自动驾驶巴士已经是一门独立生意
我们都知道自动驾驶行业细分了很多赛道,这些赛道有些泾渭分明,有些却很模糊。
比如,做自动驾驶矿卡的很少被拿来和Robotaxi公司直接比较;做港口无人驾驶的公司,也很少被放进乘用车智驾的榜单里。因为大家都知道,矿区、港口、干线物流和城市出行,虽然共享一部分自动驾驶技术,但商业逻辑完全不同。
到了自动驾驶巴士这里,边界就没那么清楚了。有人仍然习惯把自动驾驶巴士和Robotaxi放在一起看,理由也很直观:它们都是L4,都是载人,很多公司也确实两边都做。
但问题是,技术底座相似,不代表它们就是同一门生意。

01

自动驾驶巴士不只是“更大的Robotaxi”
行业里有一种常见误解:自动驾驶巴士是Robotaxi的一个变体——车更大一点,载客更多一点,路线固定一点。
不得不说,这个理解有点太过于“省事”了。
Robotaxi解决的是一类问题:在开放道路上,车辆如何响应随机订单,把一个乘客从A点安全送到B点。它的核心是单车智能、动态调度、区域覆盖和平台效率。
自动驾驶巴士解决的是另一类问题:在一个既定交通系统里,车辆如何按照线路、站点、班次和运营规则,稳定承接一段公共交通或接驳服务。
这不是车大车小的区别,而是商业对象不同,一个更像出行平台,一个更像交通系统。Robotaxi面对的是个人乘客,自动驾驶巴士需要先面对公交公司、景区、机场、园区、大学、医院、地方政府和大型活动运营方。前者要回答“乘客愿不愿意叫车”,后者要回答“系统愿不愿意接纳它”。
这个差异非常关键。因为面对的客户不同,销售方式、考核指标、责任边界都会发生相应改变。自动驾驶巴士不是把车开出去等订单,而是要进入一套已有的运营逻辑。它真正卖的也不是一辆车,而是一段可以被持续运行的公共交通能力。
公交线路不只是一条路,它背后有时刻表、站点、准点率、乘客安全、票务规则、调度系统、应急预案、无障碍要求和地方监管;机场接驳也不是我们想象的机场航站楼那段不太长的距离,它背后有航班、行李、酒店、停车场和旅客动线;景区接驳也不只是把人从门口送到景点,而是在重构游客怎么移动、哪里停留、消费如何发生。
这就是自动驾驶巴士的特殊性,它不是在证明自动驾驶可以“自己开”,而是在证明自动驾驶可以“被一个系统使用”。
这比单车能力更难,但容易被低估。

02

这个赛道有自己的规模化曲线
自动驾驶巴士的规模化,也有自己的方式。Robotaxi靠城市区域密度放大,自动驾驶巴士靠场景复制放大。
一个机场跑通了,可以复制到更多机场;一个景区跑通了,可以复制到更多文旅目的地;一个园区跑通了,可以复制到大学城、产业园、科技园;一条公交接驳线路跑通了,可以向更多支线、夜班线、微循环线路延展。
自动驾驶巴士可能很难实现爆炸式增长,但可以做到实打实的工程式扩张,如果做得好,收入会更加持续、稳定,客户关系会更长久,进入系统后被替换的成本也会更高。
尤其在公共交通司机短缺、老龄化、夜间服务不足;景区动线重构、大学城接驳、机场高频摆渡这些问题不断显现的情况下,自动驾驶巴士的价值会越来越突显。
它不一定先改变所有城市主干公交,但会从城市交通的毛细血管一点一点进入主流动脉,从短途循环、夜班线路、机场摆渡、园区通勤等进入到真实的公共交通。

03

自动驾驶巴士有机会跑出自己的独角兽
我们为什么要把自动驾驶巴士单拎出来,看作是一个赛道?原因在于,它面对的是一个非常大的公共交通和接驳市场。
城市公共交通系统需要更新景区动线需要重构机场需要高频、稳定的摆渡系统园区需要稳定通勤大学城需要重构最后一公里。医院和大型社区需要低速接驳,夜间和黎明线路需要更低成本的公共交通服务方式
这些需求分散,但整合在一起规模并不小。
关键在于,自动驾驶巴士公司不能只把自己定义成“卖无人小巴”的公司,而是要提供包括车辆、自动驾驶系统、远程监控、线路规划、运营管理、安全体系、数据平台和本地化服务。
到了这一步,它就不只是车企,也不只是自动驾驶算法公司,而更像一个“公共交通智能化运营商”。
这类公司完全可能有自己的估值逻辑。它不靠讲Robotaxi的故事,也不需要假装自己要吞掉整个城市出行市场。它只需要在一个个城市、机场、景区、园区里证明:自动驾驶巴士可以更稳定、更低成本、更可持续地补上既有交通系统的缺口。

04

有哪些公司正在押注自动驾驶巴士赛道
如果把自动驾驶巴士当成一个独立赛道,真正值得观察的玩家,并不是所有做过Robobus项目的公司,而是那些把公共交通、接驳、园区通勤、机场摆渡、景区线路等场景作为长期业务方向的公司。
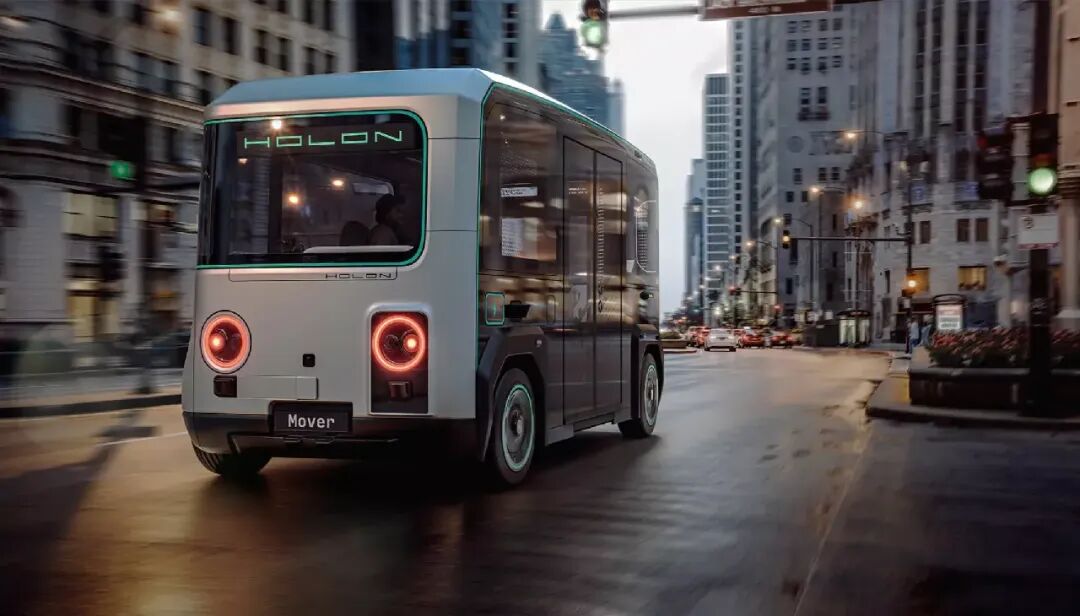
全球范围内,比较典型的是Karsan+ADASTEC、EasyMile、ZF Mobility Solutions、Holon/Benteler、Ohmio、Oceaneering、Glydways等。它们的共同点是,不是顺手把自动驾驶巴士当成Robotaxi业务的延伸,而是围绕固定线路、公共交通接驳、机场和园区摆渡等场景,去认真做产品、系统和运营方案。
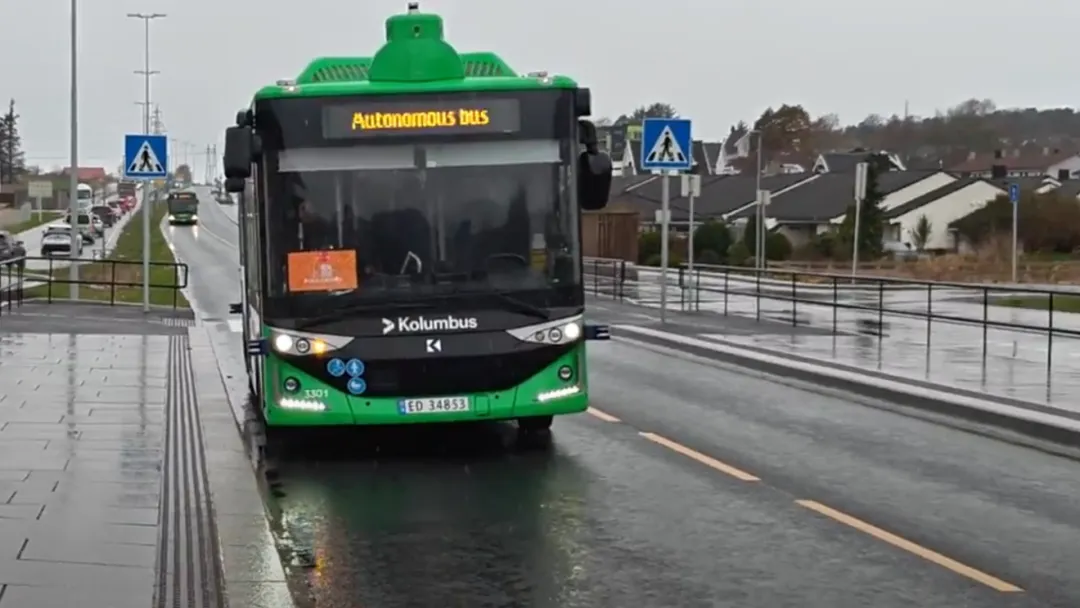
其中,Karsan+ADASTEC 是欧洲最有代表性的组合。Karsan提供自动驾驶电动巴士,ADASTEC 提供自动驾驶软件平台,双方已经在挪威、瑞典、法国等多个场景推进项目。EasyMile 则长期深耕自动驾驶接驳车,典型场景包括城市短驳、园区、机场和半开放道路。ZF和 Holon更偏系统化路线,试图把自动驾驶穿梭巴士做成可复制的公共交通或机场接驳解决方案。Ohmio、Oceaneering、Glydways 等则更偏向机场、园区和固定接驳系统。
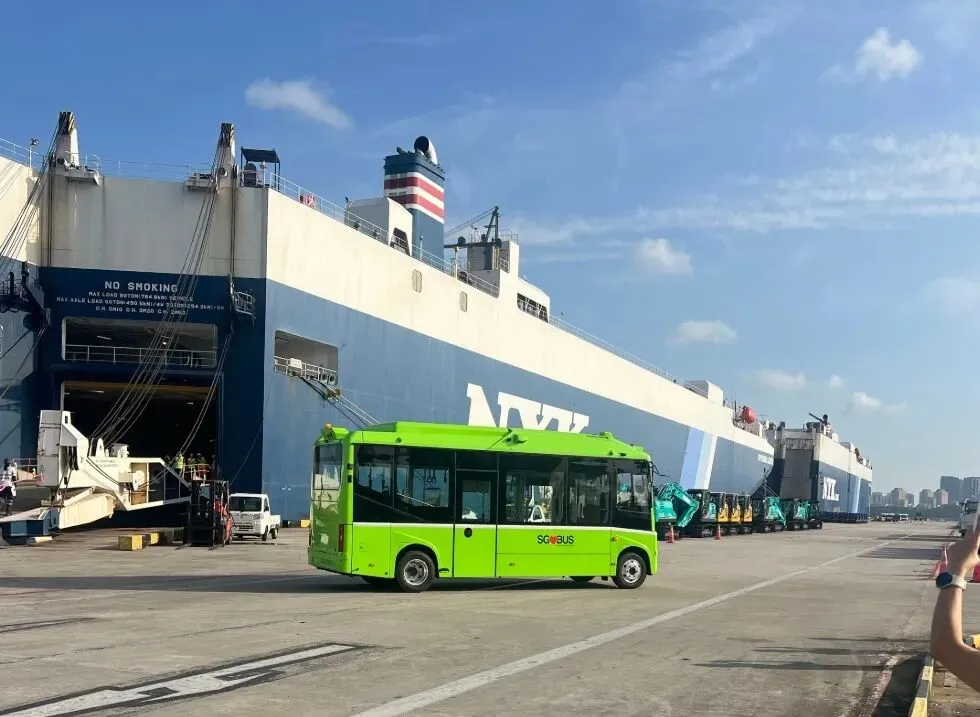
中国市场里,蘑菇车联和宇通更加专注这个赛道。蘑菇车联的特点在于,它不是单纯卖车或做演示,而是围绕自动驾驶巴士、城市公交、景区接驳、园区通勤和海外公共交通系统接入建立业务叙事,尤其是新加坡公交项目,使它更接近“公共交通系统型玩家”。宇通则是典型的整车厂路径,把自动驾驶能力嵌入客车产品和场景交付中。
相比之下,小马智行、文远知行、百度 Apollo也有Robobus产品和项目,但它们更像是L4平台型公司拓展巴士场景,主叙事仍然是Robotaxi 或通用自动驾驶能力。它们可以算自动驾驶巴士赛道的重要参与者,但不一定是“押注这个赛道”的专门玩家。

05

自动驾驶行业正在从“技术分类”,走向“场景分类”
过去几年,自动驾驶行业习惯按技术路线分类:L2、L3、L4,做 Robotaxi 的、做端到端的、做大模型的。那时候大家都还在证明一件事:车到底能不能自己开。
但到了商业化阶段后,真正决定公司命运的不仅仅是技术,还要看场景。
自动驾驶矿卡开始变成矿山生产系统的一部分;港口自动驾驶开始变成物流调度系统的一部分;干线物流开始变成运力网络的一部分。自动驾驶巴士,也正在走出一条属于自己的路。
它面对的客户不是普通乘客,而是公交公司、机场、景区、大学城、园区和城市管理者;它竞争的也不只是单车智能,而是谁更能进入真实的公共交通体系。
从这个角度看,自动驾驶巴士真正卖的,已经不是“一辆会自己开的车”。而是一段线路、一套接驳系统,甚至是一座城市里新的公共交通组织能力。
这也是为什么,全球范围内,开始出现越来越多真正押注自动驾驶巴士赛道的玩家。
Karsan、EasyMile、ZF、Holon、蘑菇车联、宇通……这些公司的共同点是它们都在尝试回答同一个问题:如何让自动驾驶巴士成为一段可以被重新组织的公共交通能力。
END

最新文章

随机文章