港股打新|驭势科技:L4自动驾驶龙头,封闭场景王者
- 2026-09-10 19:46:58
一、IPO 核心信息(一眼看懂)
核心项目 | 关键信息 |
|---|---|
股票代码 | 01511.HK(驭势科技) |
招股时间 | 2026.5.12 - 2026.5.15 |
上市日期 | 2026.5.20 |
保荐人 | 中信证券 |
全球发售规模 | 1446.12万股H股(占发行后8.9%,含15%调整权) |
香港公开发售 | 5%(72.3万股),18C机制,最高回拨至20% |
国际配售 | 95%,机构筹码占比极高 |
绿鞋机制 | 无 |
招股价 | 60.30港元/股(固定定价) |
每手股数/入场费 | 50股 / 约3045.40港元 |
发行总市值 | 约97.98亿港元 |
募资净额 | 约7.95亿港元 |
基石投资者 | 雄安自动驾驶、58同城旗下CYGG、星合财富,合计认购占比29.96% |
上市规则 | 港交所18C特专科技公司 |
募资用途 | 46.7%用于研发增强;33.5%用于海内外业务拓展;9.8%用于战略投资;10%用于营运资金 |
二、公司基本面:封闭场景L4龙头,商业化落地领先
1、行业与定位
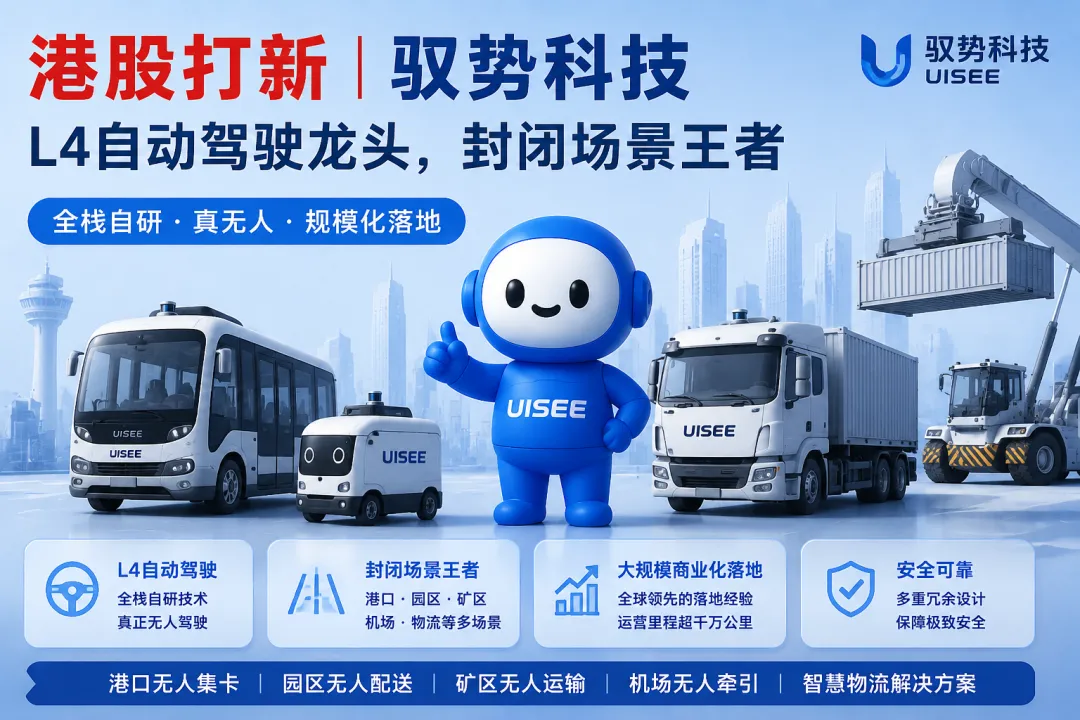
驭势科技成立于2016年,是国家级专精特新“小巨人”企业,专注于L4级自动驾驶解决方案,聚焦封闭/半封闭场景(机场、厂区),同时布局开放场景,是大中华区L4级自动驾驶领域的核心玩家。
根据弗若斯特沙利文报告,2025年公司在大中华区机场场景、厂区场景商用车L4级自动驾驶解决方案供应商中稳居首位,市场份额分别高达90.5%、31.7%,是全球唯一一家为机场提供大型商业营运L4级自动驾驶解决方案的供货商,技术实力获国际认可,已通过ISO 26262 ASIL-D级功能安全认证,为出海欧洲奠定基础。
核心团队由吴甘沙领衔,研发人员占比高达80%,累计拥有近700项国内外专利,技术壁垒深厚,与文远知行、小马智行等执着于Robotaxi(自动驾驶出租车)在复杂城市道路上“无人化”梦想的企业不同,驭势科技选择了封闭场景这条相对务实的路线。2025年,公司在乌鲁木齐天山机场获得65辆无人电动牵引车的订单,这是全球航空业(机场场景)最大的单笔自动驾驶车辆解决方案订单。
2、核心业务结构
3. 财务表现
指标 | 2023年 | 2024年 | 2025年 | 同比/趋势 |
|---|---|---|---|---|
营业收入 | 1.61亿 | 2.65亿 | 3.28亿 | +23.8%(2025 vs 2024) |
毛利 | 7882万 | 1.16亿 | 1.68亿 | +44.8%(2025 vs 2024) |
毛利率 | 48.8% | 43.7% | 51.1% | +7.4pct(2025 vs 2024) |
净利润 | -2.13亿 | -2.12亿 | -2.30亿 | -8.5%(亏损扩大) |
研发费用 | 1.84亿 | 1.96亿 | 2.34亿 | +19.4%(2025 vs 2024) |
经营活动现金流净额 | -1.20亿 | -2.09亿 | -1.74亿 | 现金流仍为负,但有所改善 |
财务层面总结:营收保持稳健增长,毛利率大幅提升至51.1%,商业化变现能力逐步凸显,核心得益于封闭场景订单的持续落地;但公司仍处于“烧钱”阶段,亏损小幅扩大,研发投入持续增加,每月平均现金消耗率维持在千万级别,现金流压力仍存,尚未实现盈利拐点。
三、估值与折价
可比公司对比(自动驾驶/18C科技):
公司 | PS(2025E) | 盈利状态 | 赛道定位 | 当前状态 |
|---|---|---|---|---|
驭势科技 | 23.8x | 亏损 | 封闭场景L4龙头 | 招股中 |
小马智行 | 35-45x | 亏损 | 开放场景L4 | 已上市,破发 |
文远知行 | 30-35x | 亏损 | 开放场景L4 | 已上市,破发 |
驭势科技PS估值23.8倍,处于港股18C科技板块估值区间上沿,略低于小马智行、文远知行等同行,估值溢价主要来自“封闭场景龙头+商业化落地领先”的优势——相较于开放场景,封闭场景变现路径更短、政策风险更低,是其核心估值支撑点。目前,小马智行市值为305亿(2025营收6.29亿,第四季度单季度盈利),文远知行市值为207亿,驭势科技发行市值约97.98亿港元,可以说其估值还是有一定的安全边际。
四、核心风险
1、自动驾驶新股破发魔咒
近期港股自动驾驶板块表现低迷,小马智行、文远知行等头部标的上市后均跌破发行价,这和他们已经在美股上市之后在港股二次上市有关,但是也说明市场对自动驾驶新股的信心不足,驭势科技是否会受板块情绪拖累,存在不确定性。
2、持续亏损+现金流紧张,盈利拐点不明
2023-2025年公司持续亏损,2025年亏损扩大至2.3亿元,研发投入逐年增加,每月现金消耗率超千万,截至2025年底现金及现金等价物仅1.13亿元,现金流压力较大。短期内难以实现盈利,持续“烧钱”依赖融资,财务可持续性存疑。
3、行业竞争加剧+技术迭代风险
自动驾驶赛道竞争激烈,不仅面临小马智行、文远知行等同行的竞争,还受到传统车企、科技巨头的挤压;同时,自动驾驶技术迭代速度快,若公司不能持续投入研发、跟上技术升级节奏,现有技术优势可能被削弱,商业化落地进度可能不及预期。
五、申购总结
技术面上看,优势来是,公司在机场、厂区等封闭场景的市占率极高,商业化落地领先,变现路径清晰,且估值低于同赛道已上市标的,叠加基石投资者护航,具备一定的博弈价值;至于一些风险,如公司持续亏损、现金流紧张等,这些基本上都是18C科技特专企业的一般情况,不必过分担心。
从情绪面上看,如开头所说,目前翼菲科技冻结了大部分市场资金,但即使这种情况下,驭势科技的申购倍数已经达到了245倍,相对而言,拓璞数控的申购倍数是167倍,这样看来,市场情绪甚至是偏向于驭势科技的。两只新股同时招股,资金如何分配,如果采取“稳健为主,兼顾热度”的策略,我会把60%-70%资金放在稳健的拓璞数控,把30%-40%的资金放在驭势科技上搏一把18C科技其他可能性,大家可以根据自己手上的资金及风险偏好进行调整。
预祝大家中签吃肉。
对港股打新感兴趣,有港卡的话(没有也可以私信咨询),可以开通券商:
有香港或者海外身份证,富途牛牛是首选:
没有香港或者海外身份证,可以注册开通致富证券:
📌 专属开户连结:
https://service.chiefgroup.com.hk/account-open/login?PromoCode=AC6647
风险提示:本文仅为 IPO 分析,不构成投资建议。港股打新破发风险高,生物科技股受临床、医保、竞争影响波动剧烈,请谨慎决策。
欢迎关注+留言,看到会解答各类疑问~
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 上海游客轿车落水 婺源群众全力施救
- SUV 看着很全能,但不是每个家庭都该跟风买
- 一汽悦意全新B+新能源轿车亮相 定名一汽悦意08 配无框车门与大掀背
- 铂智7 上市即销冠,合资新能源轿车销量NO.1 首销月进入新能源中大型纯电前三!
- 看懂宝马3系,再选BBA轿车就不容易跑偏
- 12月SUV最终榜单出炉!新能源“屠榜”,燃油车仅存的几款,个个都是狠角色
- AMG GLC 43 4MATIC SUV 一人一机
- 我国已牵头制定电动汽车安全、自动驾驶系统等国际标准法规 60 余项
- 雷军宣布:小米自动驾驶模型Xiaomi OneVL,今天正式发布并开源,欢迎全球开发者、研究人员一起参与探索
- 3款新车上市即下调价格,8款SUV价格战打响