当Waymo的无人车在凤凰城平稳接载乘客时,Uber却因合作伙伴Avride在达拉斯4个月内发生16起事故而焦头烂额;当文远知行在阿布扎比庆祝中东首个全无人商业化运营时,Uber正在加州为一份被指“弱化平台责任”的提案与消费者组织激烈交锋。
一边是2026年Q1自动驾驶订单同比暴增10倍的商业增长,另一边是全球监管碎片化与责任界定模糊的安全法律之剑。Uber这场豪赌,赌的是轻资产模式的效率。本文将直击其商业扩张的底层逻辑,为中国IT出海企业提供战略参考。
Uber的自动驾驶之路始于野心,终于现实。
2015年,Uber成立先进技术集团(ATG),豪掷25亿美元研发L4级自动驾驶。然而,2018年亚利桑那州的致死事故暴露了其技术与管理的失控,最终在2020年将ATG出售给Aurora,黯然退场。
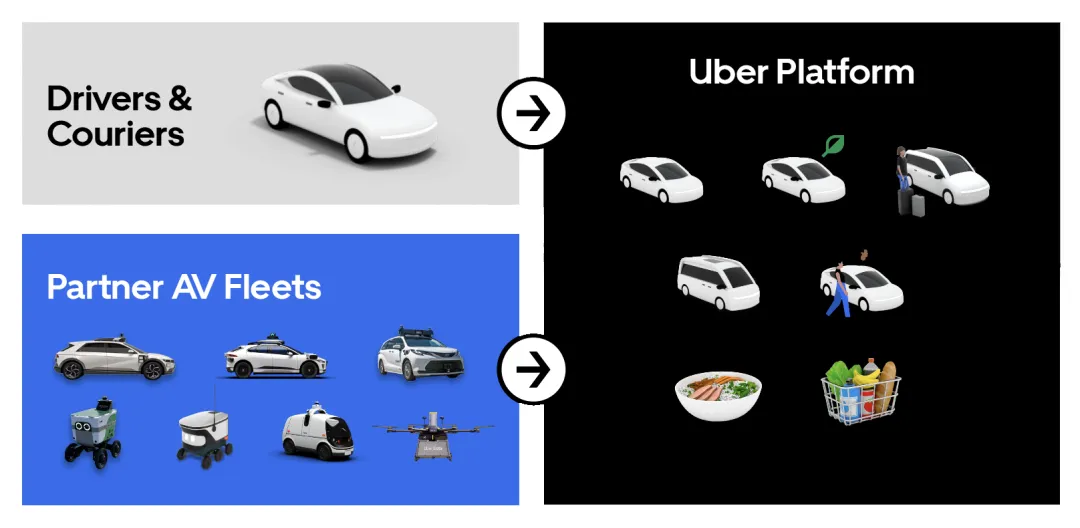
转型后的Uber彻底成为“不造车、不研算法”的纯调度平台。通过与Waymo、文远知行等25+全球顶尖企业合作,Uber借力打力,规避了高昂的研发成本与漫长的审批周期,快速在全球落地服务。
在亮眼的商业数据背后,安全危机与法律困境成为最大掣肘。
近期,合作伙伴Avride在达拉斯的事故被NHTSA定性为“过度激进、能力不足”,暴露了L4级自动驾驶在极端天气识别、系统fallback机制上的普遍软肋。Uber虽发布《自动驾驶安全指南》,但“标准制定+责任转嫁”的模式治标不治本,风险最终仍由技术方承担。
全球监管的高度碎片化更是棘手。美国各州法规不一,加州对无安全员运营审批严格,且事故后平台、技术方、车企常互相推诿;欧盟GDPR数据合规要求严苛,数据跨境传输面临限制;中东/亚洲虽政策开放,但许多领域尚处法律空白。
核心法律争议在于事故责任划分。当无安全员的自动驾驶汽车出事,责任主体是谁?目前全球尚无统一答案,构成巨大的“责任黑洞”。
对中国IT出海的启示:
合规先行,安全兜底: 出海前吃透目标市场法规,技术上建立冗余安全机制。
明确责任边界:在合作合同中清晰界定各方责任,避免陷入连带责任泥潭。
尽管挑战重重,Uber的商业版图却在高歌猛进,这是一场关于流量、资本与生态的算计。
2026年Q1,Uber平台自动驾驶订单量同比激增10倍,车辆日均订单量超越99%的人类司机。Uber设计了三种灵活的合作模式适应不同市场:
模式 | 适用市场 | 典型案例 | 特点 |
代理模式 | 成熟市场 | 奥斯汀-Waymo | 流量入口分成,共担风险 |
商户模式 | 新市场 | 达拉斯-Avride | 支付车辆使用费,快速验证 |
授权模式 | 强监管市场 | 欧洲-Momenta | 购车+付软件许可费,强化控制 |
Uber的全球布局层次清晰:在美国联合Nuro和Lucid部署3.5万辆车巩固大本营;在中东以阿联酋为“样板间”向沙特扩张;在欧洲则与小马智行等中国企业合作逐步渗透。
中国企业的技术韧性和供应链优势,正成为Uber全球版图中不可或缺的“技术引擎”。但繁荣之下,成本高昂、被Waymo等巨头边缘化、对第三方技术缺乏话语权等隐忧依然存在。
Uber的案例为出海战略提供了样本。全球自动驾驶已形成三条路径:
美国Waymo(技术闭环派): 全栈自研,壁垒高但扩张慢。
美国Cruise(激进扩张派): 因安全问题被吊销执照,警示安全是前提。
中国头部企业(生态共建派): 解决方案+灵活合作,商业化快但品牌弱。
中国企业的优势在于供应链成本、复杂场景处理能力与执行力,劣势在于品牌信任度与地缘政治风险。
出海建议:
避实击虚: 优先选择政策友好的中东、东南亚市场建立样板,再进军欧洲。
合纵连横: 绑定Uber等全球平台,联合本地资本,协同本地产业降低风险。
筑牢底线:将安全合规打造为核心竞争力,主动建立超越行业标准的安全体系,推动中国技术标准出海。
Uber自动驾驶的出海之路,是轻资产平台模式的探索。对中国IT出海企业而言,唯有敬畏规则、深耕生态,才能行稳致远。
以上信息仅供参考,如有错误,欢迎后台私信指正。
 10个月宝宝每天需要喝多少奶粉?