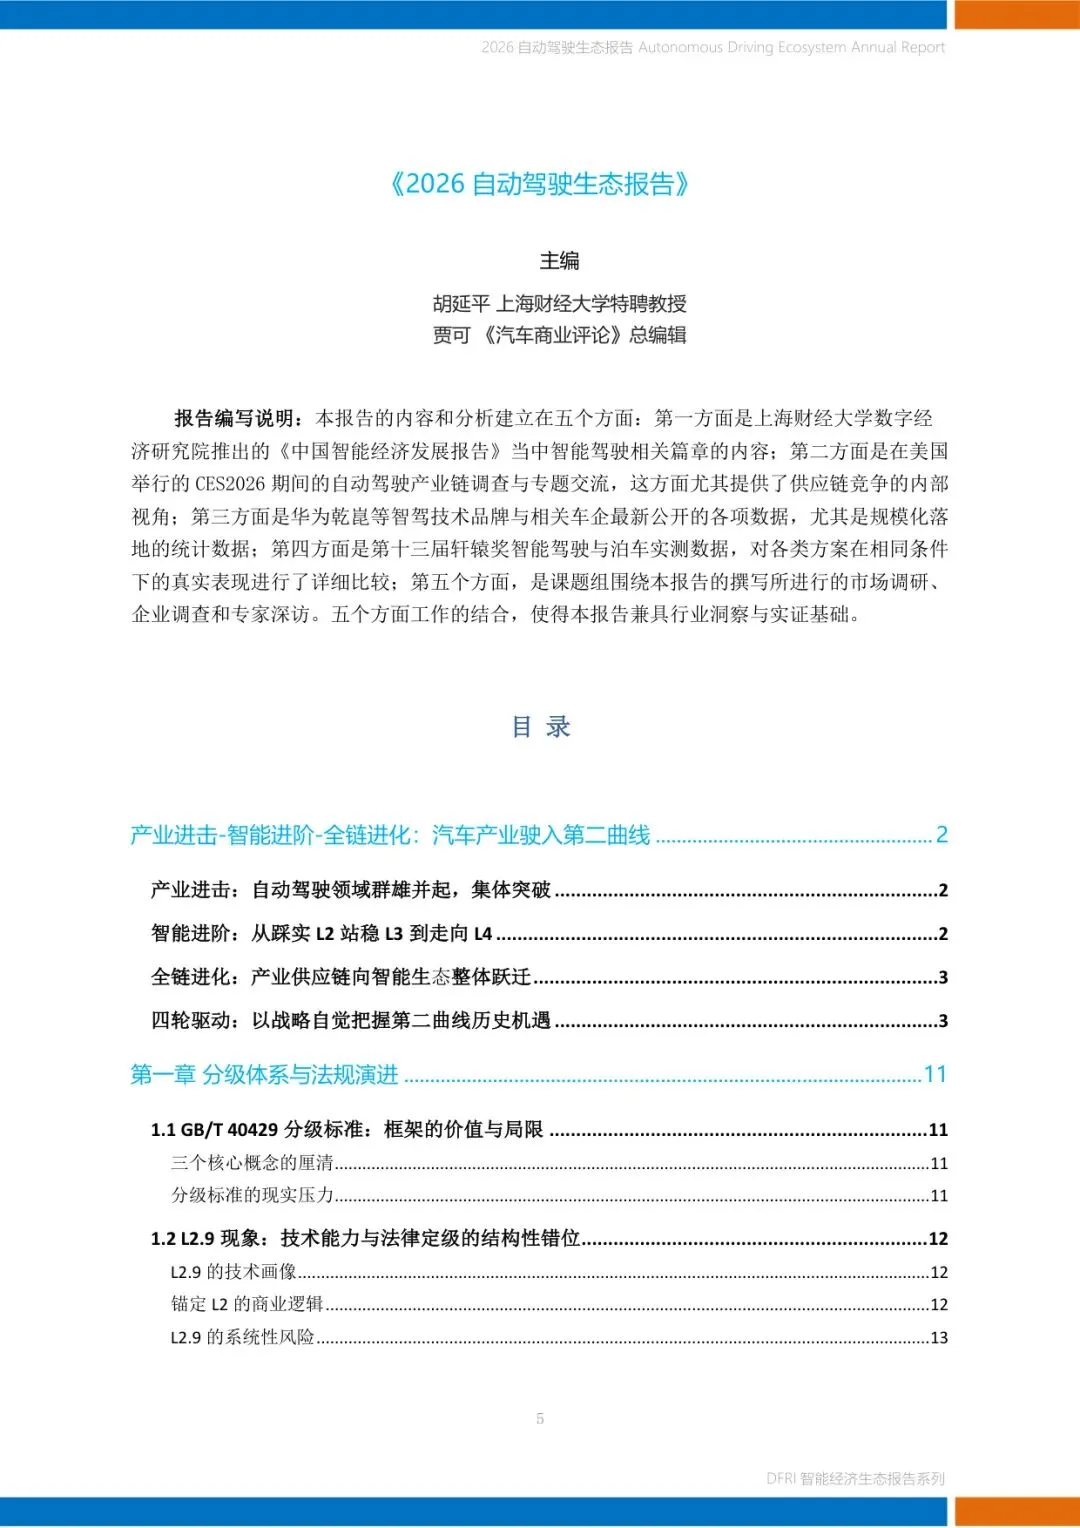
2026自动驾驶生态报告
目录
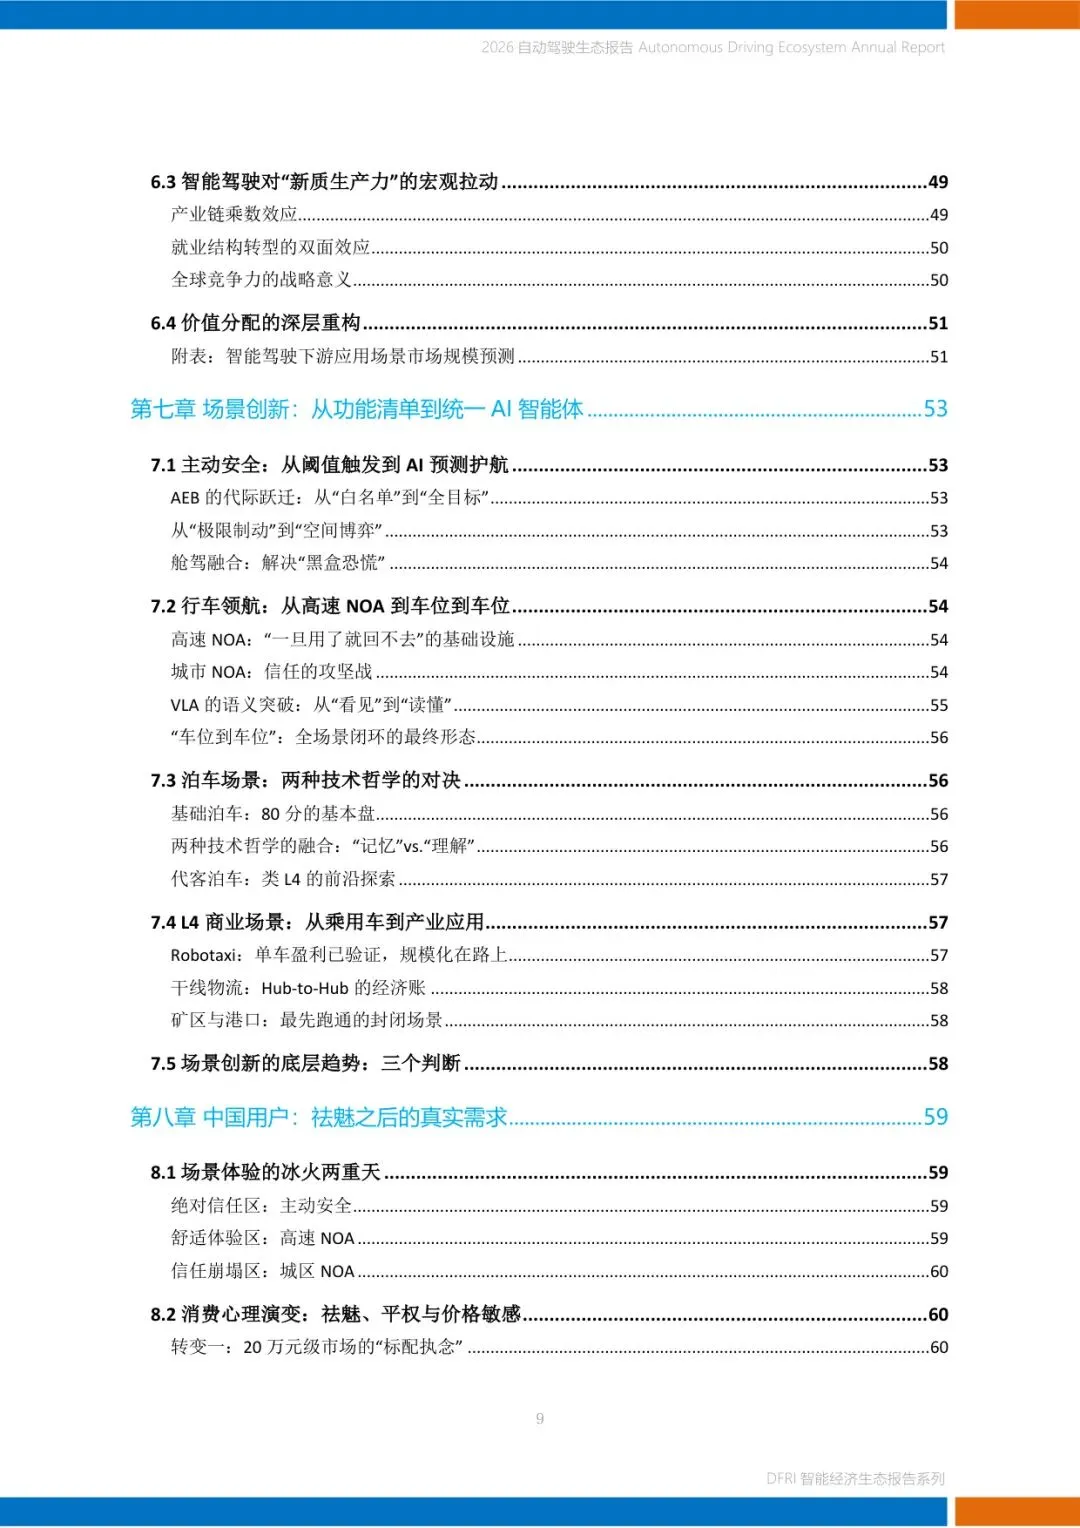
产业进击-智能进阶-全链进化:汽车产业驶入第二曲线 .. 2
产业进击:自动驾驶领域群雄并起,集体突破 2
智能进阶:从踩实L2 站稳L3 到走向L4 .. 2
全链进化:产业供应链向智能生态整体跃迁 . 3
四轮驱动:以战略自觉把握第二曲线历史机遇 3
第一章 分级体系与法规演进 11
1.1 GB/T 40429 分级标准:框架的价值与局限 .. 11
三个核心概念的厘清 . 11
分级标准的现实压力 . 11
1.2 L2.9 现象:技术能力与法律定级的结构性错位 .. 12
L2.9 的技术画像 12
锚定L2 的商业逻辑 12
L2.9 的系统性风险 .. 13
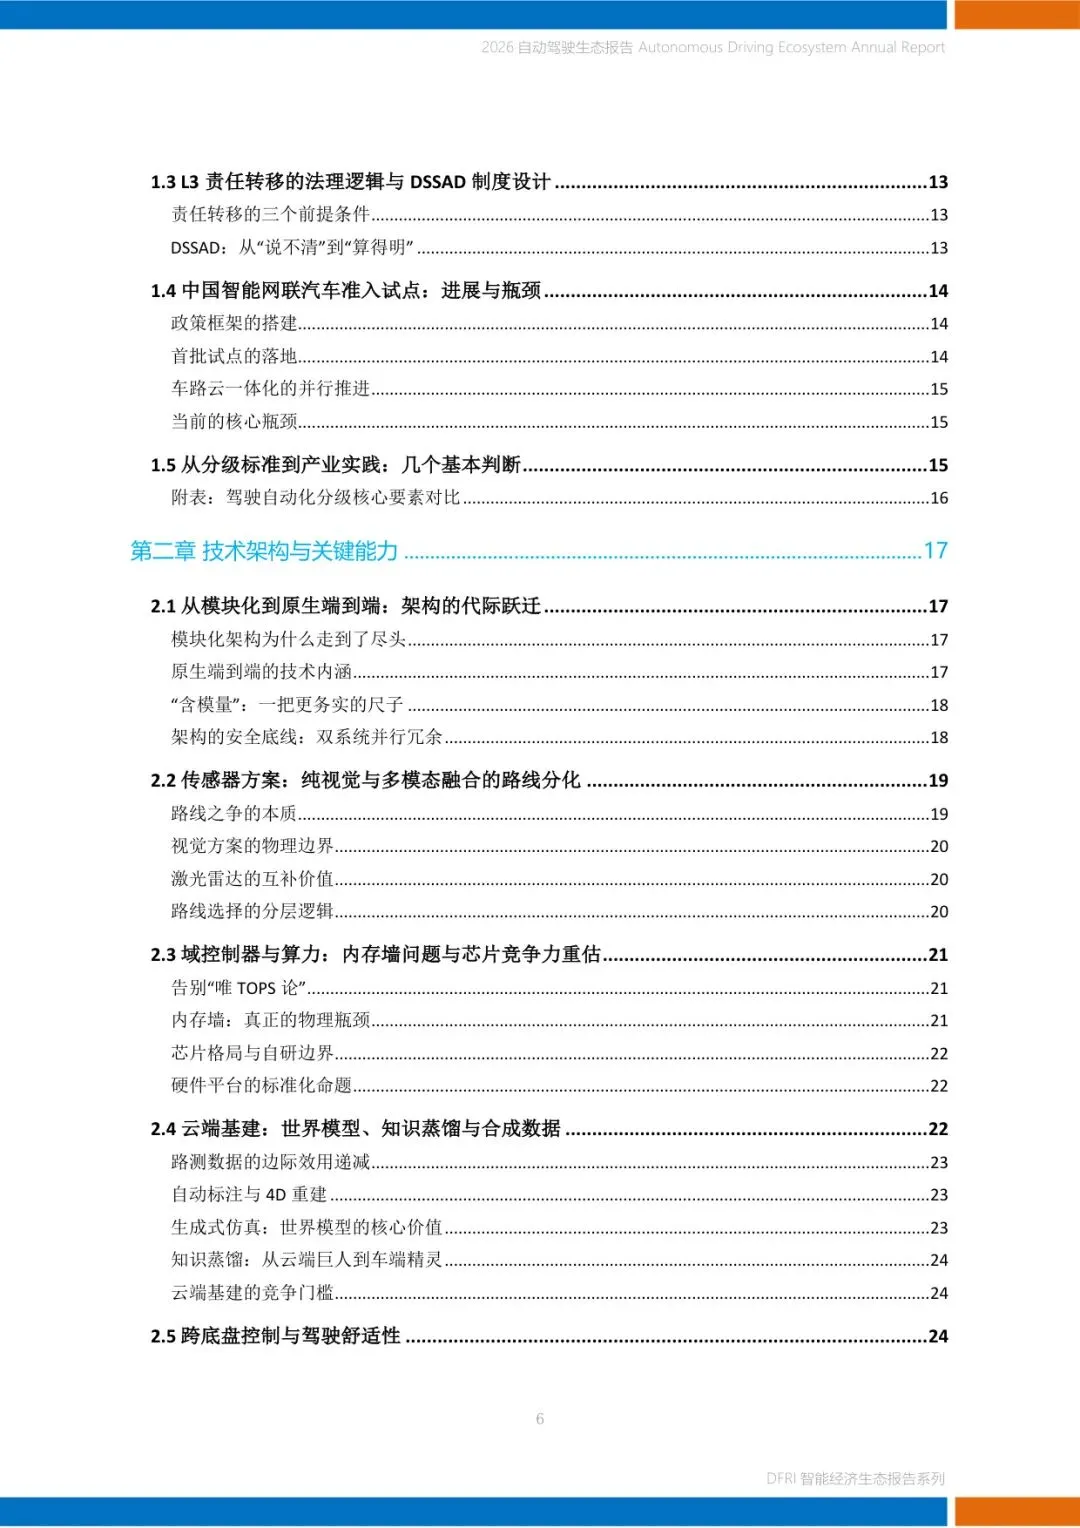
1.3 L3 责任转移的法理逻辑与DSSAD 制度设计 . 13
责任转移的三个前提条件 .. 13
DSSAD:从“说不清”到“算得明” . 13
1.4 中国智能网联汽车准入试点:进展与瓶颈 14
政策框架的搭建 14
首批试点的落地 14
车路云一体化的并行推进 .. 15
当前的核心瓶颈 15
1.5 从分级标准到产业实践:几个基本判断 . 15
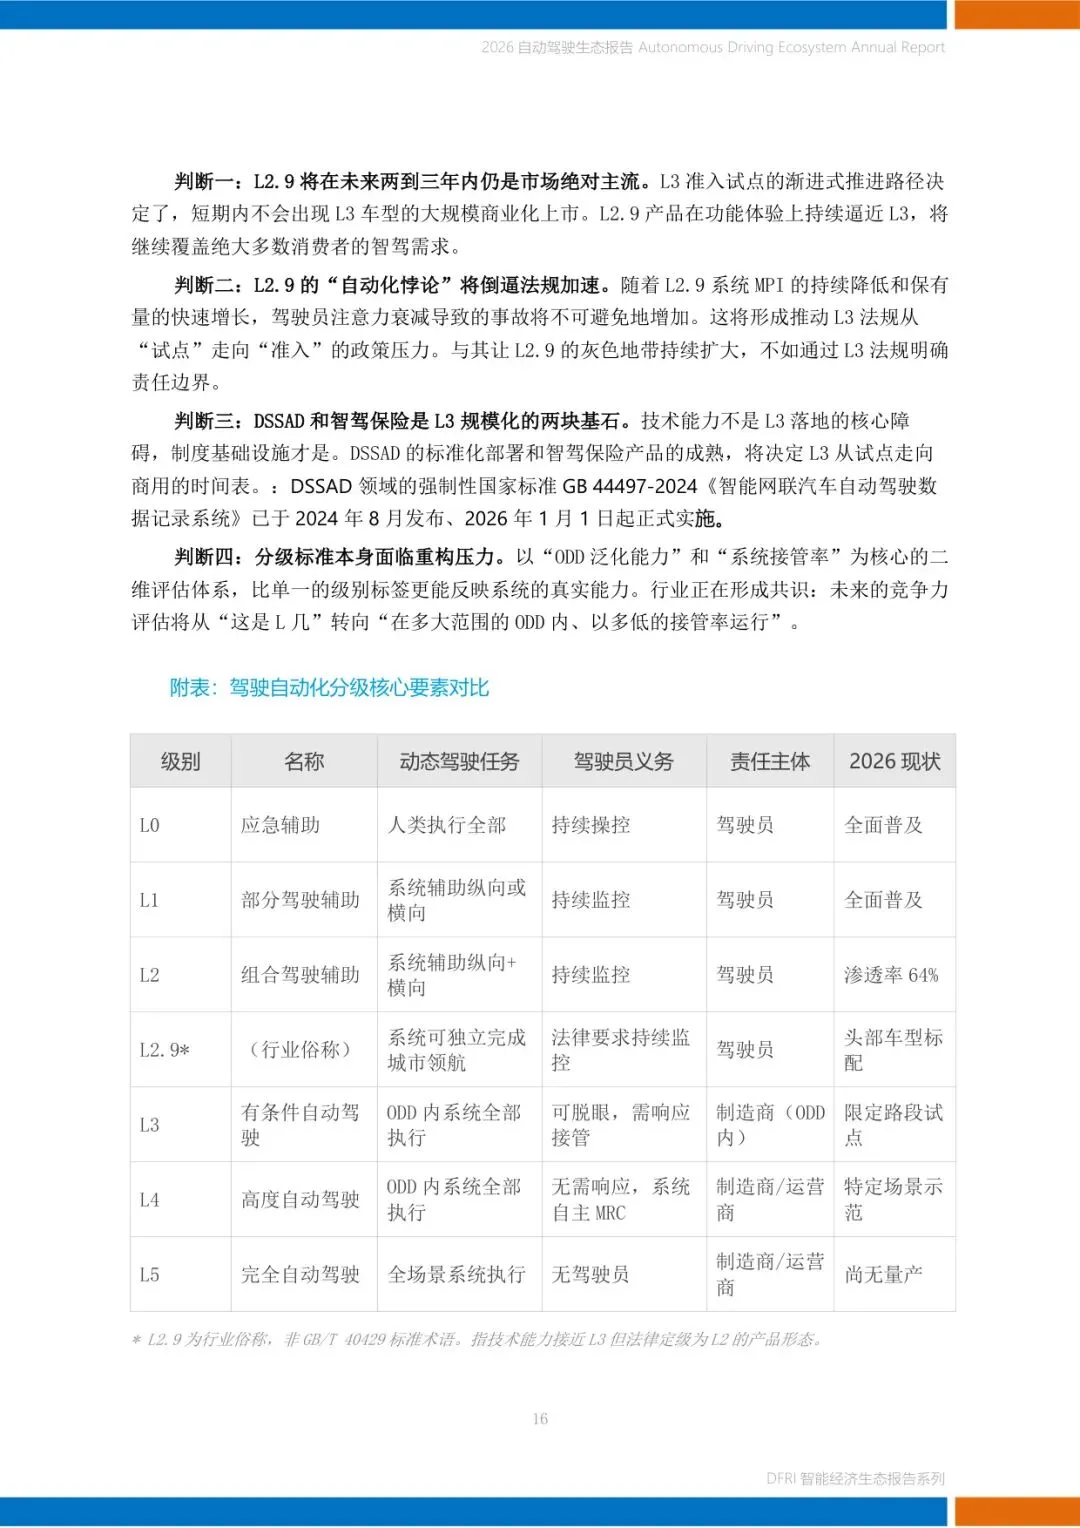
附表:驾驶自动化分级核心要素对比 16
第二章 技术架构与关键能力 17
2.1 从模块化到原生端到端:架构的代际跃迁 17
模块化架构为什么走到了尽头 17
原生端到端的技术内涵 17
“含模量”:一把更务实的尺子 18
架构的安全底线:双系统并行冗余 . 18
2.2 传感器方案:纯视觉与多模态融合的路线分化 . 19
路线之争的本质 19
视觉方案的物理边界 . 20
激光雷达的互补价值 . 20
路线选择的分层逻辑 . 20
2.3 域控制器与算力:内存墙问题与芯片竞争力重估 . 21
告别“唯TOPS 论” . 21
内存墙:真正的物理瓶颈 .. 21
芯片格局与自研边界 . 22
硬件平台的标准化命题 22
2.4 云端基建:世界模型、知识蒸馏与合成数据 .. 22
路测数据的边际效用递减 .. 23
自动标注与4D 重建 .. 23
生成式仿真:世界模型的核心价值 . 23
知识蒸馏:从云端巨人到车端精灵 . 24
云端基建的竞争门槛 . 24
2.5 跨底盘控制与驾驶舒适性 .. 24
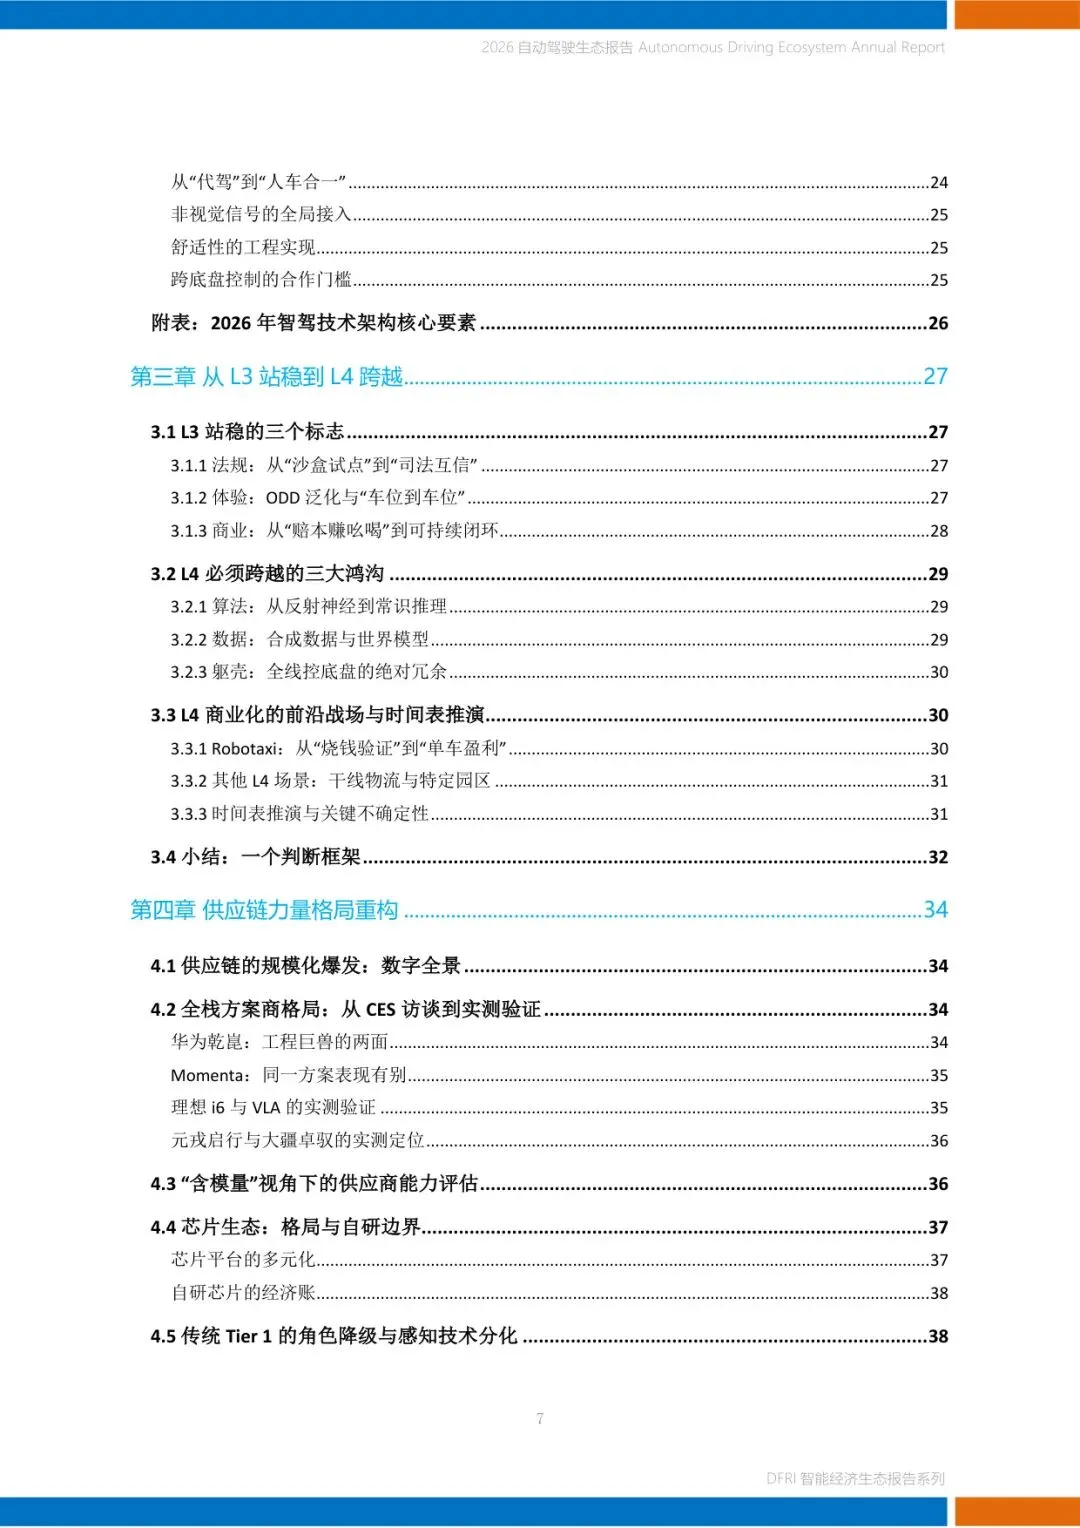
从“代驾”到“人车合一” . 24
非视觉信号的全局接入 25
舒适性的工程实现 .. 25
跨底盘控制的合作门槛 25
附表:2026 年智驾技术架构核心要素 26
第三章 从L3 站稳到L4 跨越 27
3.1 L3 站稳的三个标志 . 27
3.1.1 法规:从“沙盒试点”到“司法互信” .. 27
3.1.2 体验:ODD 泛化与“车位到车位” .. 27
3.1.3 商业:从“赔本赚吆喝”到可持续闭环 . 28
3.2 L4 必须跨越的三大鸿沟 .. 29
3.2.1 算法:从反射神经到常识推理 29
3.2.2 数据:合成数据与世界模型 . 29
3.2.3 躯壳:全线控底盘的绝对冗余 30
3.3 L4 商业化的前沿战场与时间表推演 .. 30
3.3.1 Robotaxi:从“烧钱验证”到“单车盈利” .. 30
3.3.2 其他L4 场景:干线物流与特定园区 .. 31
3.3.3 时间表推演与关键不确定性 . 31
3.4 小结:一个判断框架 . 32
第四章 供应链力量格局重构 34
4.1 供应链的规模化爆发:数字全景 34
4.2 全栈方案商格局:从CES 访谈到实测验证 34
华为乾崑:工程巨兽的两面 . 34
Momenta:同一方案表现有别 35
理想i6 与VLA 的实测验证 35
元戎启行与大疆卓驭的实测定位 .. 36
4.3 “含模量”视角下的供应商能力评估 36
4.4 芯片生态:格局与自研边界 .. 37
芯片平台的多元化 .. 37
自研芯片的经济账 .. 38
4.5 传统Tier 1 的角色降级与感知技术分化 . 38
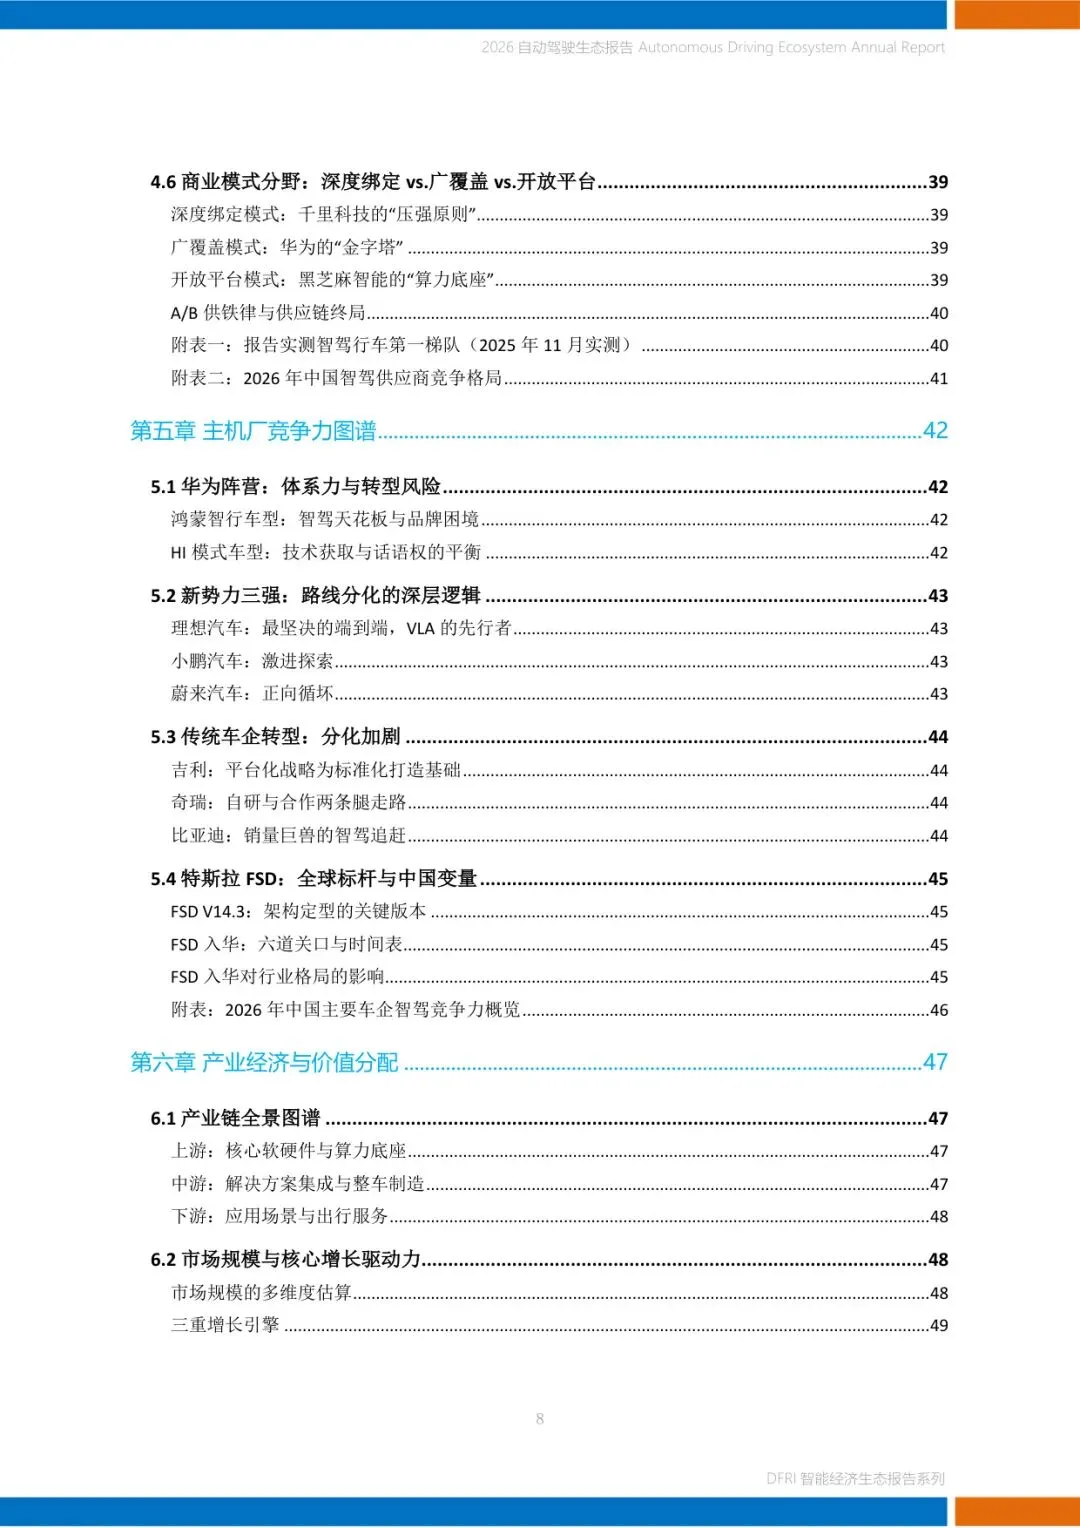
4.6 商业模式分野:深度绑定vs.广覆盖vs.开放平台 .. 39
深度绑定模式:千里科技的“压强原则” 39
广覆盖模式:华为的“金字塔” 39
开放平台模式:黑芝麻智能的“算力底座” .. 39
A/B 供铁律与供应链终局 40
附表一:报告实测智驾行车第一梯队(2025 年11 月实测) 40
附表二:2026 年中国智驾供应商竞争格局 41
第五章 主机厂竞争力图谱 .. 42
5.1 华为阵营:体系力与转型风险 .
 10个月宝宝每天需要喝多少奶粉?