
当前位置:首页>自动驾驶>AI应用的细分潜力赛道:自动驾驶

AI应用的细分潜力赛道:自动驾驶

  • 2026-08-26 23:21:47
AI应用的细分潜力赛道:自动驾驶
先说两则近期的热点:
1、英伟达8月4日开源了新一代的自动化驾驶模型;
2、7月30日,GB 44721—2026《智能网联汽车自动驾驶系统安全要求》(强制性国标)获批,在27年7月1日强制实施,对于L3/L4的量产有了法律基础。
这样的热点,再加上近期AI应用起来,智驾作为AI应用比较能看得见落地和盈利的一部分,最近受到了市场的关注。
不过当前一切的现实前提,仍然以L2级别的智驾的渗透为主,L2的渗透率高,才能证明L3有相应的潜力。下面来仔细分析一下:
一、当前智驾的现状&增长证据
1、智驾的渗透与装机已能量化。2026 年 1 月乘用车驾驶域控渗透率 31.5%(同比 +14.6pct);激光雷达渗透率 15.7%(同比 +9.5pct);高速/城区 NOA 渗透率为 31.2%/17.6%。
2、双轨并行:未来,一边是 NOA/L3/Robotaxi,一边是比亚迪等推动高阶智驾下沉到更低价位,这两个定位均会推动智驾的发展。
3、整车销量低迷,但是前装NOA的量却有增长:2026 上半年国内狭义乘用车零售同比 - 21.1%,2026H1 前装标配 NOA 新车交付290.82 万辆,同比 + 51.23%。
4、利好的点:激光雷达进入价格下沉阶段。国产车规激光雷达已从“万元以上奢侈件”走向千元–数千元区间,推动 15–20 万级车型尝试搭载;但 15 万以下渗透仍低。量增确定、利润不确定。
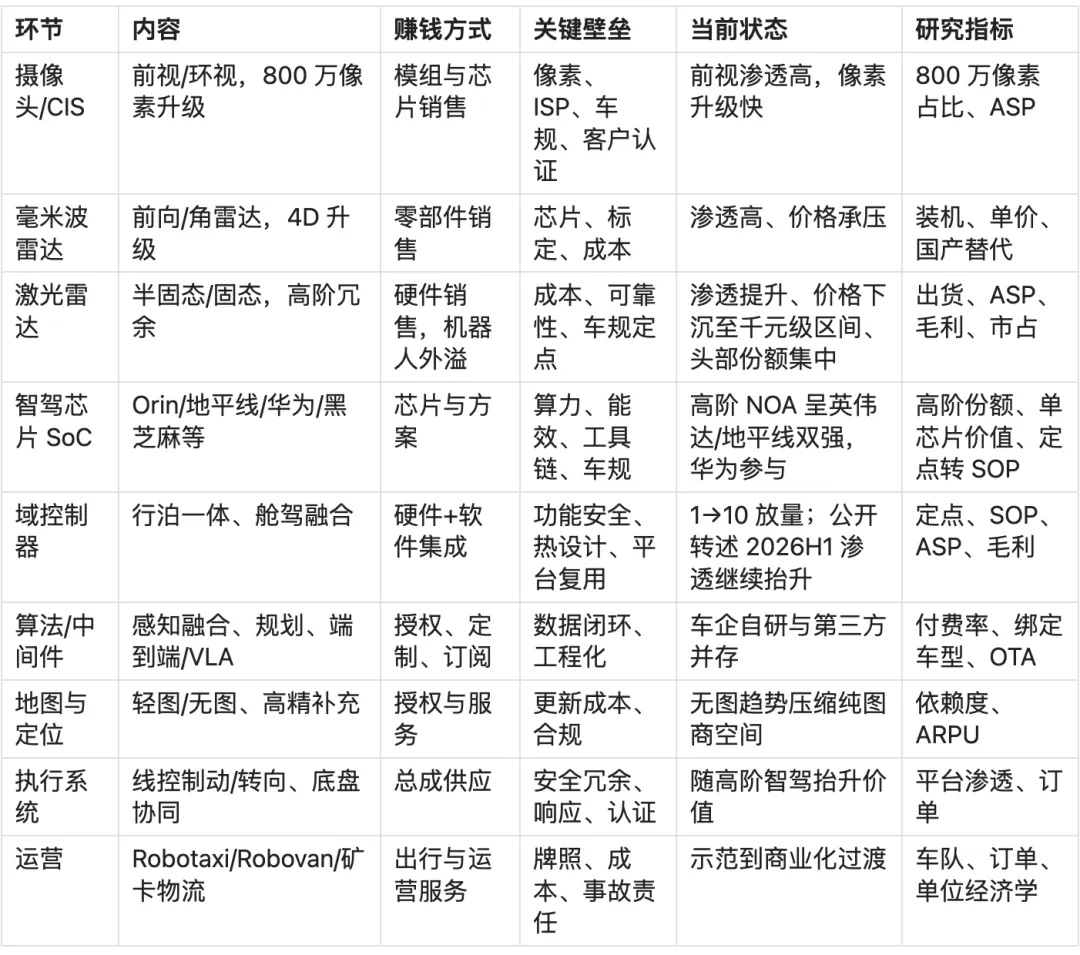
二、自动驾驶产业链分析
直接看图表
分析一下:
1、从短期来看,摄像头、域控、激光雷达这些,能够更快兑现:
因为 1)摄像头渗透的基础盘大、可渗透的空间大,可直接拉动汽车单价;2)智驾域控:平台型一级厂商更容易获得收入;3)激光雷达:弹性大;4)线控/制动/底盘执行:是L3安全要求的必要一环。
2、而像算法与软件订阅、地图、Robotaxi运营相关的,则是更长期需要更深耕生态的部分,我们先不深究。
三、受益标的分析:
【浙江世宝】浙江世宝是真实的转向系统 Tier1,现款增长靠电动/智能转向放量;线控转向叙事正宗但兑现偏晚——公司自述 2026 年对业绩无显著影响。现价约 134 亿市值 / ~74x 2025 归母,短线更像在交易期权与主题。
【德赛西威】:德赛西威的核心逻辑是“座舱底盘 + 智驾域控量产兑现”,与本轮智驾催化匹配度在池子里最高档,相对华阳/科博达,智驾收入规模更清晰;相对经纬,盈利兑现更好。稀缺性是“能规模交付的智驾 Tier1”,不是独一无二技术垄断。
其在25年营收同比增长17.9%,虽然26年Q1营收65亿,但可能由于非线形增长导致的。什么条件下要卖出呢?如果Q2 智驾收入增速显著差于装机叙事;如果毛利率连续下滑;如果公司没有增量订单,那么可以跑了,市场情绪可能会从兑现转向纯Robotaxi。
【中科创达】:中科创达不是纯智驾票。2025 年真正拉动收入的是智能物联网(+133%)和海外,智能汽车只贡献约 1/3 收入、增速约 10%。若用“域控/激光雷达装机”去靠,匹配度不够;若用“AIOS 平台(AI原生座舱操作系统)”去看,逻辑中高。
【联创电子】:联创电子的车载光学确实在放量(2025 年 +49% 至 30.7 亿元),与智驾摄像头逻辑匹配;但公司整体仍在大幅亏损(归母 -10.1 亿元),触控显示等老业务塌方。
另外,地平线、黑芝麻智能(端侧芯片)这两只也是比较相关的标的,但因为是港股,在此不做赘述。

最新文章

随机文章