汽车资讯
轿车
SUV
电动汽车
自动驾驶
行业商讯
当前位置:
首页
>
自动驾驶
>L3/L4自动驾驶,怎么把整条汽车产业链掀翻
L3/L4自动驾驶,怎么把整条汽车产业链掀翻
2026-08-17 21:45:42
L3/L4自动驾驶,怎么把整条汽车产业链掀翻
核心开头
:L3是合规分水岭,L4是商业模式革命。不是数字差一级,是整个产业的底层逻辑彻底变了——L2是「人开车,系统辅助」,出事算司机的;L3是「系统开车,人兜底」,出事车企要担责;L4是「全程系统管,不用人」,直接把司机这个角色干掉了。
责任主体一变,从硬件到软件、从零部件到商业模式,全链条都要跟着重构。下面从上到下拆明白:谁吃增量、谁被淘汰、谁有逆袭机会。
一、先划清边界:L3和L4,根本不是一个赛道
很多人觉得就是智能程度高一点,实则完全是两个生意,落地节奏和影响范围天差地别:
L3(有条件自动驾驶):高速、环路等特定场景系统全开,司机可以摸鱼看手机,但系统喊接管时必须响应。核心是「合法上路,车企担责」,2027年7月强制国标落地后,会在乘用车上快速普及,本质是高端车型的配置升级。
L4(高度自动驾驶):特定区域/场景完全不用人干预,没有方向盘、踏板都可以。核心是「干掉司机」,先在矿区、港口等封闭场景落地,再逐步渗透到Robotaxi、干线物流,乘用车全面落地还需很长时间,本质是出行行业的颠覆。
二、上游:三大核心赛道,直接吃千亿增量红利
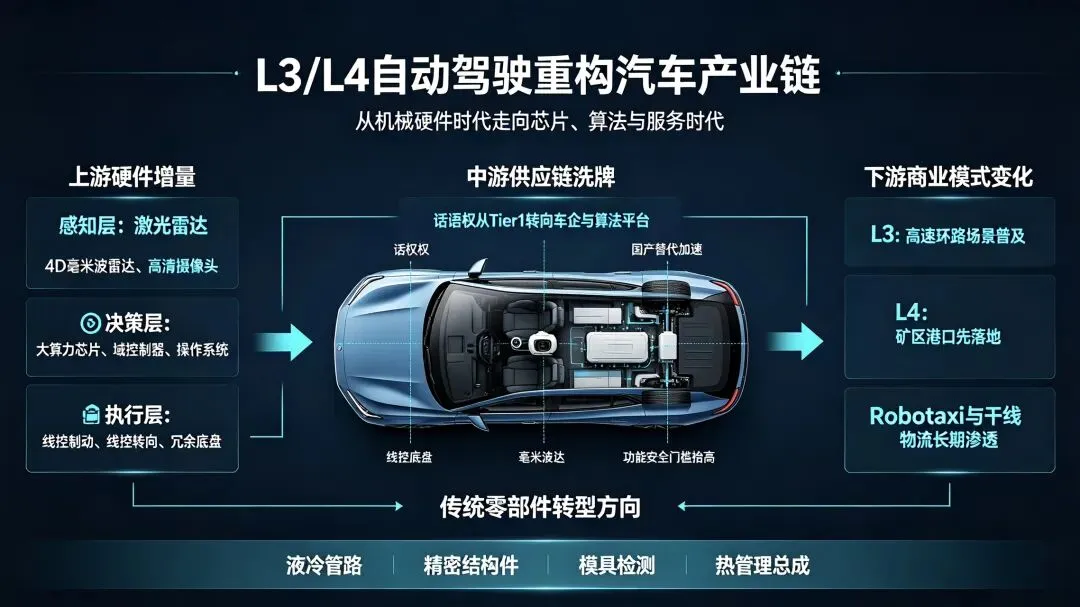
这是确定性最高的部分。L3以上车型,单车智驾硬件价值直接翻2-3倍,2026-2029年国内硬件增量市场超1500亿元,钱最先被上游赚走。
1. 感知层:眼睛变多变贵,多传感器融合成强制标配
以前L2靠几个摄像头+毫米波雷达凑活,L3以上车企要担安全责任,必须做冗余配置,纯视觉方案根本过不了国标雨雾、夜间测试门槛。
激光雷达:L3单车平均要装3-4颗,是L2++的2倍多,2026年市场规模近300亿元,年增速17%。从前是豪车专属,现在10-15万车型开始下放,国产厂商(禾赛、速腾等)已经把价格打下来,替代海外速度极快。
4D毫米波雷达+高清摄像头:摄像头从3-5个涨到10个以上,分辨率从1080P升到800万像素;毫米波雷达升级成4D版本,能测高度、识别人形,雨雾天补激光雷达的短板。
高精度定位:厘米级GNSS+IMU组合定位,精度从米级升到厘米级,不然系统不知道自己在哪,根本不敢自主行驶。
2. 决策层:大脑算力翻10倍,域控制器成最大赢家
这是整个智驾系统的核心,相当于电脑的CPU+主板,是增量最大、确定性最强的赛道。
算力门槛跳级:L2级几十TOPS算力就够,合规L3直接涨到200TOPS以上,L4 Robotaxi要1000TOPS起步;单车域控制器价值从千元级涨到8000-15000元。
订单集中爆发:2026下半年开始,前期锁定的大额定点订单集中交付,头部厂商(德赛西威、经纬恒润等)毛利率拐点显现。从前分散的几十个ECU,现在集中成1-2个域控制器,供应商从几十家缩减到几家,头部效应极强。
芯片是核心卡点:高端算力芯片目前英伟达仍占主导,国产地平线、黑芝麻等快速追赶,是整个产业链卡脖子最严重的环节。
3. 执行层:线控底盘强制标配,传统机械结构直接被替代
这是对传统底盘行业冲击最大的部分。L3以上要求系统失效时,车辆能自动安全靠边停车,传统机械制动、转向根本做不到,线控化是唯一出路。
线控制动:从液压助力换成电子线控,响应速度快一倍,还能做双冗余备份。目前国内渗透率已超50%,L3强制标配后会继续爆发;从前博世一家独大,现在伯特利、同驭等国产品牌已经批量装车,替代速度极快。
线控转向:2026年国标删除了「必须保留机械连接」的条款,彻底合法化。方向盘和车轮从硬连接变成电信号传递,能完全交给系统控制。目前耐世特等少数厂商领先,国产厂商刚进入量产阶段,是接下来几年的核心增量。
本质变化:底盘从「机械件」变成「电子件」,单车价值从几千涨到上万,技术逻辑完全改变,传统底盘厂跟不上就会被淘汰。
三、中游:Tier1大洗牌,传统巨头的话语权没了
以前汽车产业链是「Tier1定义系统,车企提需求」,博世、大陆这些巨头说用什么方案,车企就用什么。智驾时代彻底反转:
话语权反转:算法、软件、数据成了核心,掌握算法的车企或科技公司(比如华为)定义系统,传统Tier1降级成「硬件代工厂」,只负责生产组装,利润被大幅压缩。
国产替代窗口打开:从前高端底盘、智驾系统全是外资Tier1垄断,现在国内新势力愿意给国产供应商机会,德赛西威、伯特利等厂商快速突破,借着新能源和智驾的东风,直接抢外资的蛋糕。
认证门槛大幅抬高:L3以上要求达到汽车功能安全最高等级,还要过国标安全档案、上百项仿真测试等合规要求,没技术积累的小厂直接被挡在门外,行业加速出清。
四、下游:L4先颠覆B端,C端先普及L3
不是所有场景同时落地,节奏差得很远:
1. L4:封闭场景先赚钱,出行场景慢渗透
最先落地:矿区、港口、机场:环境固定、路线简单,已经实现无人化运营,能直接省掉司机成本,商业化闭环最快,属于闷声赚钱的赛道。
接下来:干线物流+末端配送:高速场景相对简单,仓库到仓库的Hub-to-Hub模式已经开始试点;司机成本占货运成本3成以上,一旦规模化,对物流行业是颠覆性的。
最慢:乘用车Robotaxi:城市路况复杂,合规、保险、安全问题多,目前仍处试点阶段,全面商业化还需5-10年。
2. L3:乘用车快速普及,成高端车型标配
2027年国标落地后,L3会从旗舰车型快速下放到15-20万价位,就像现在的L2一样。对车企来说,不是想不想装的问题,是不装就没竞争力——别人都能解放双手,你不能,消费者直接不买。
五、对传统零部件厂的现实冲击:谁尴尬,谁逆袭
这是最扎心的部分,不是所有厂都能吃到红利,很多传统赛道会直接萎缩。
1. 直接受冲击的赛道
传统液压制动、机械转向系统:线控化之后,传统的真空泵、液压管路、转向柱等零件需求大幅减少;靠传统件吃饭的中小厂,如果不转型,市场会越做越小。
普通车身、内饰件:这些和智驾没有直接关联,还是卷成本,不会吃到增量红利,反而会被车企继续压年降。
2. 能平滑逆袭的机会点
管路厂商:线控底盘虽然液压制动管需求减少,但电池热管理、电驱冷却,以及高阶智驾芯片、域控制器的冷却管路需求持续上涨,且要求更高、价值量更大,能转型的厂照样吃增量。
精密结构件厂商:激光雷达、域控制器、线控部件都需要精密壳体、支架、连接器,原来做汽车精密件的厂,转做智驾部件的结构件,客户和工艺都能复用,属于平滑转型。
模具、检测厂商:新部件需要新模具、新检测设备,属于卖铲子的角色,不管哪家车企、哪家Tier1赢,它们都赚钱。
如何跟上节奏:
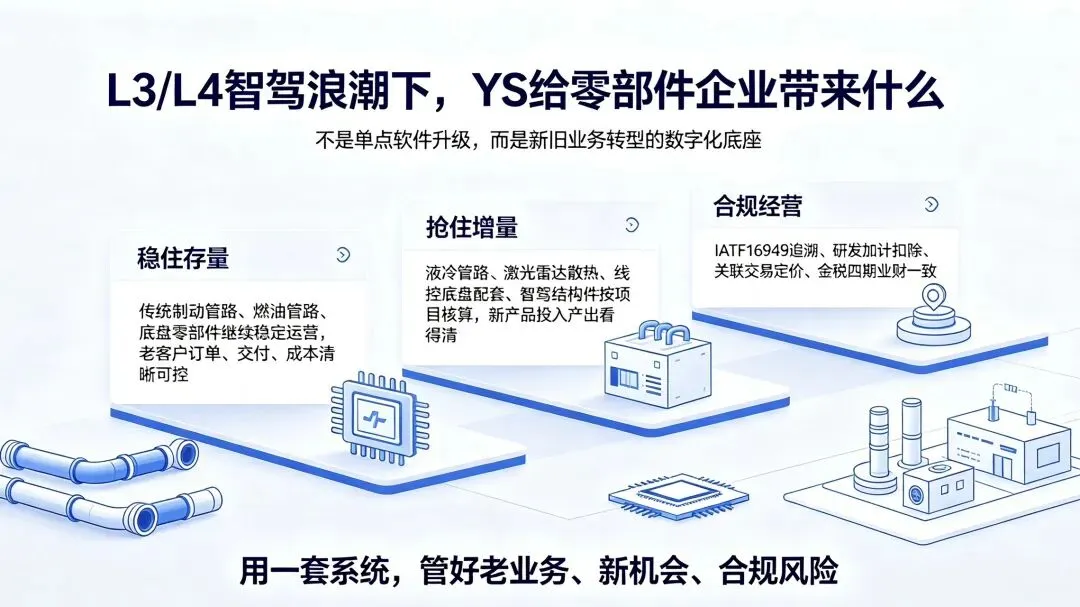
一、研发端:智驾零部件迭代飞快,BOM改来改去是常态
业务痛点
智驾相关零部件(液冷管路、歧管、接头总成)客户需求变动大,定点前大量送样、版本频繁迭代;试制BOM、量产BOM混用,采购、生产误用旧版本BOM,直接造成批量报废;研发投入分散,新项目算不清投入产出,研发费用归集混乱,影响研发加计扣除。
YS匹配能力
1. 多版本BOM全生命周期管理
区分试制BOM、样机BOM、量产BOM,BOM变更走审批流程,变更后自动同步采购、生产、工艺模块,锁定旧版本,从源头规避用错物料。支持管路总成多层级BOM,硬管、软管、接头、密封件、辅料完整结构化。
2. 项目化研发核算
把「域控液冷管路」「激光雷达散热管路」作为独立研发项目,启用项目辅助核算,研发领料、检测费、设备摊销、差旅报销(钉钉报销集成)全部归集到对应项目。自动统计每个新项目投入,既算清项目盈亏,又直接支撑研发费用加计扣除取数。
3. 变更通知闭环
BOM工程变更ECN,同步推送采购、仓库、生产,记录变更痕迹,满足IATF16949车规审核留痕要求。
二、生产供应链端:样品小批量+大规模量产并行
业务痛点
前期大量送样试制订单,小批量、多版本;后期定点后切换大批量生产;新旧物料共存,老制动管路物料和智驾液冷新物料库存混杂;客户主机厂/Tier1对交付、批次追溯要求严苛;预测波动大,容易缺料或者呆滞库存。
YS匹配能力
1. 按项目/订单的按单生产+预测计划混合模式
样品试制走按单生产;拿到定点后切换计划式量产,一套系统同时跑“小批量样机+大批量量产”两种模式。
2. 物料分类管理
存量传统制动管路物料、智驾液冷新品物料做物料分类,区分车规等级;库存批号、序列号管理,完整批次追溯:原材料入库‑生产‑成品出库‑客户发货全链路可查,满足主机厂IATF16949追溯核查。
3. 呆滞物料预警
新旧产品迭代,旧零部件容易积压,系统自动分析库龄,呆滞物料预警,减少新产品迭代带来的库存损失。
三、销售&项目管理:定点项目周期长,阶段多
业务痛点
智驾零部件客户大多是Tier1(域控制器、激光雷达厂商),项目周期长:意向→送样→A样/B样/C样→PPAP→定点→批量供货;阶段回款、开票、交付节点复杂;同一个客户多个定点项目,分不清哪个项目赚钱、哪个项目持续烧钱。
YS匹配能力
1. 项目型销售全流程
完整记录送样、PPAP、定点、批量供货各个阶段;项目维度统计报价、成本、发货、开票、回款。可以直观看到:液冷管路这个定点项目从送样到量产整体赚不赚钱。
2. 客户信用与主机厂账期管理
Tier1、主机厂客户账期长,信用管控,逾期预警;支持按项目做收入成本配比。
3. 报价管理
新品液冷管路总成快速BOM报价,软管、硬管、接头、工艺费、测试费快速归集报价成本,提升新项目接单效率。
四、适配新旧业务结构转型
业务痛点
传统制动管路业务营收逐步承压,智驾新品逐步起量;需要分开看两块业务的营收、毛利;研发费用、试制成本容易混在生产成本,财税合规压力大;多工厂、多主体还涉及内部关联交易。
YS匹配能力
1. 多维度利润分析
按产品分类(传统制动管路 / 智驾液冷管路 / 空悬管路)出具毛利报表,老板一眼看清:老业务现状如何,新智驾业务贡献多少毛利,转型成效直观量化。
2. 试制成本独立归集
样品试制成本不混入量产产品成本,单独项目归集,避免量产成本失真。
3. 关联交易处理
集团多工厂、多家销售公司架构,内部购销自动对账、定价预警,规避金税四期关联交易公允性风险。
五、质量模块:车规级零部件强制合规
业务痛点
L3/L4配套零部件安全等级高,客户会审核:不良记录、检测报告、PPAP文档、不合格品处理记录;漏液、耐压测试等试验记录需要可追溯。
YS匹配能力
进货检验、过程检验、成品检验完整记录;不合格品评审处置流程;PPAP文档电子附件挂接单据;质量问题绑定对应批次产品,质量数据可以反推研发项目,支撑产品迭代优化。
迟来的感悟:
L3/L4带来的不是「多装几个零件」的小升级,是整个汽车产业链的价值重构:价值重心从「机械硬件」转向「芯片、算法、软件」,供应链从「外资垄断」转向「国产替代」,商业模式从「卖车一次性赚钱」转向「运营+服务长期赚钱」。
对中小零部件厂来说,比起盲目砸钱搞智驾算法,先盯住自己熟悉的赛道,往线控、感知部件的配套方向转,把工艺和品控做扎实,接住国产替代的订单,才是最稳的路。
last one 老业务、新机会 any way
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
自动驾驶国标发布引爆A股:汽车零部件板块104股涨停解析
最近刷到很多自动驾驶相关内容,感慨科技发展日新月异
最新文章
自动驾驶国标发布引爆A股:汽车零部件板块104股涨停解析
路虎揽胜为什么能坐上豪华SUV饭局中央?它靠的不是一张大脸
14.58万起,零跑把家用SUV卷到这一步,真正该看的不是“便宜”两个字
六座SUV要么贵要么小,普通家庭将就多年,十万级大六座真靠谱?
中大型SUV年度销量榜15-11名:途昂守住家用,智己LS6靠底盘卖到5.1万台
上汽大众全新纯电SUV ID.ERA 5X曝光
2027奥迪Q9如果落地,三排豪华SUV最该先解决什么?
百万级SUV怎么选?奔驰GLS对比路虎揽胜,这几点必须搞清楚
百万级旗舰SUV,宝马X7到底值不值得买?
迪赛牌轿车柳州造
热门文章
32万多起,新款奥迪A6L把豪华中大型轿车价格打下来了,宝马5系怎么接?
行业资讯:《智能网联汽车 自动驾驶系统安全要求》强制性国家标准发布,拟于2027年7月1日起实施
黄埔招聘 丨 自动驾驶车辆管理,上三休一+五险一金+绩效奖金,综合月薪6000-9000元!
自动驾驶强制国标发布!L3/L4级安全要求明确 2027年7月实施
L3自动驾驶强制国标正式发布:全国仅2款合规车型,现在买的车还能开几年?帮你算清楚三笔账
尊界V680、V800面向L3自动驾驶打造 余承东:期待政策早日落地
自动驾驶出事谁负责?中国这回走在前面,给车企立下硬规矩,2027年实施.
L3自动驾驶的强制性国家标准发布了?什么时候开始实施?
L3、L4自动驾驶国标发布:2027年7月,方向盘可以放手了
把自动驾驶做进手术机器人,知名企业完成1500万美元A轮融资
随机文章
10个月宝宝每天需要喝多少奶粉?
《智能网联汽车 自动驾驶系统安全要求》强制性国家标准正式发布,筑牢安全准入基线
L3/L4自动驾驶强制国标发布:汽车会自己开,还需要怎样的路
中国汽车工业协会自动驾驶汽车产业发展联席会启动成立
事关自动驾驶安全!强制性国标落地,拟于明年7月起实施
NVIDIA 放开 34B 自动驾驶大模型商用
事关每一位车主,高阶自动驾驶国标正式发布!
自动驾驶安全检测产业链相关概念股梳理
《线上讲座:自动驾驶汽车如何在德国合法上路?》顺利举行
自动驾驶汽车 智能网联汽车 别傻傻分不清
一颗5nm芯片如何撑起L4自动驾驶