公路运输降本革命:子母车、双挂、自动驾驶编队,谁更强?
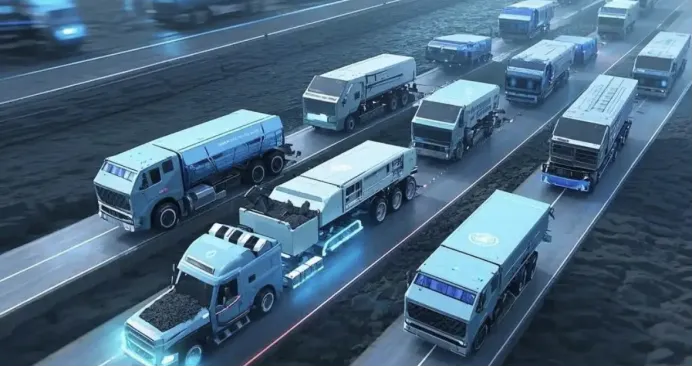
公路货运的利润,正在被人力、空驶、能耗、路桥费四大成本死死咬住。当我们还在讨论运费是涨是降的时候,一场深刻改变中国物流成本结构的革命已经悄然上演。2025年底至2026年初,从内蒙古草原到太行山深处,从天津港到粤港澳大湾区,一系列颠覆性的公路运输方式正密集落地,一批“降本杀器”已从试点运营走向规模化应用:子母车、双挂车、自动驾驶货车、有人+无人编队、纯无人编队……这些听起来像科幻电影的概念,正在成为卡车司机和物流老板们口中的“降本神器”。公路运输的“成本焦虑”
物流成本占中国GDP约14%,几乎是发达国家的2倍。这意味着,每创造100元GDP,就有14元花在了物流上。而在整个物流成本结构中,公路运输占据了70%以上的货运量,其成本之高令人咋舌——公路运输成本约0.5-1元/吨公里,是铁路的2-5倍,是水路的2.5-20倍。中国制造业企业的物流成本占总成本的20%-30%,已成为企业“不可承受之重”。正是在这样的背景下,四大创新运输方式横空出世。一、子母车
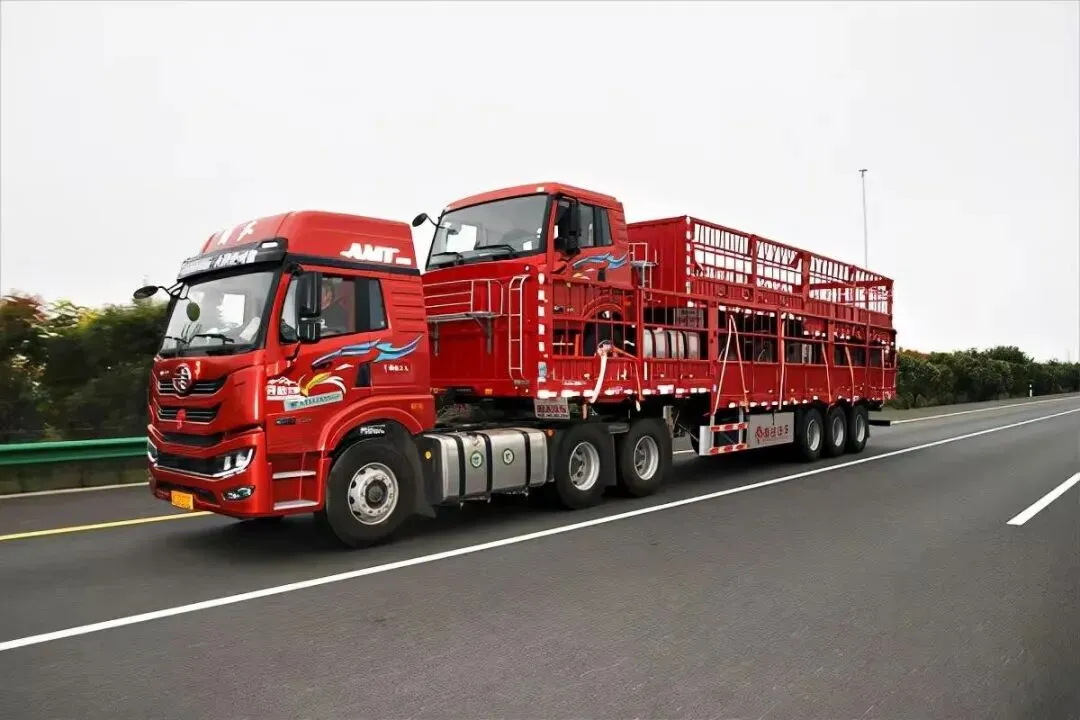
空驶杀手,重卡“套娃”式降本术,立省30%过路费+1名司机1.什么是子母车
母车+子车组合:去程空载→母车背子车(一车通行);到点卸货→两车分别载货返程。一汽解放、三一重卡等车企的新能源子母车已在河北、山西、内蒙古、宁夏等地规模化落地。2.降本数据
- 人力:传统双车需4名司机;子母车仅需3人→年省1名司机薪酬≈14万元
- 路桥费:去程子车不单独计费→单台子车年省高速/过桥费≥5000元
- 空驶率:从传统40%+降至15%以下,综合运力提升40%
- 补能:子母车互充技术→无充电桩场景也能补电,续航焦虑下降60%
3.适用场景
煤炭/矿产/建材等短途往返、某些专线物流——货源稳定、目的地固定、回程空驶概率高的线路,都是子母车的最佳应用场景。一般叠加母车高度≤4米,完全不用担心上路限高问题。二、双挂车
1.什么是双挂车
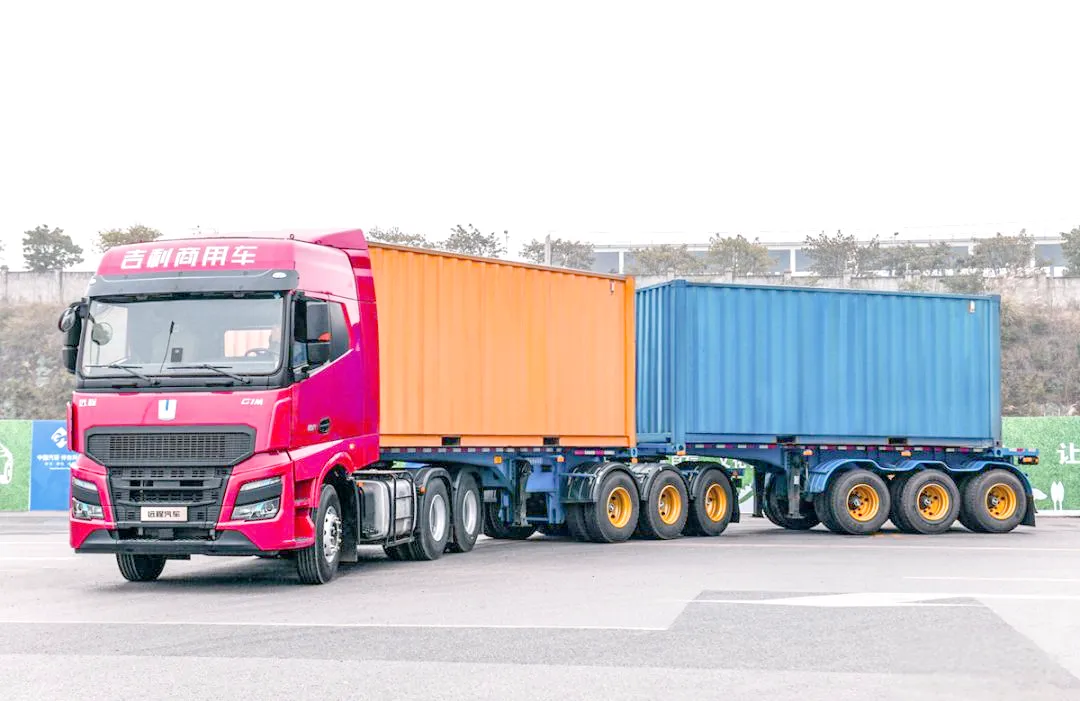
如果说子母车是垂直方向的“套娃”,那双挂车就是水平方向的“串联”。一台牵引车拖挂两台半挂车(总长≤30米),载重从30吨提升至60–90吨。2.降本数据
- 单位成本:单吨公里成本下降45%,干线综合成本降20%+
- 能耗:NGA智能电动双挂→燃油消耗直降50%,综合能源成本降20%
- 效率:平均车速从65km/h提升至82km/h,时效提升26%
3.适用场景
长途干线、大宗普货、电商快递(政策允许双挂的高速路网)。三、自动驾驶编队
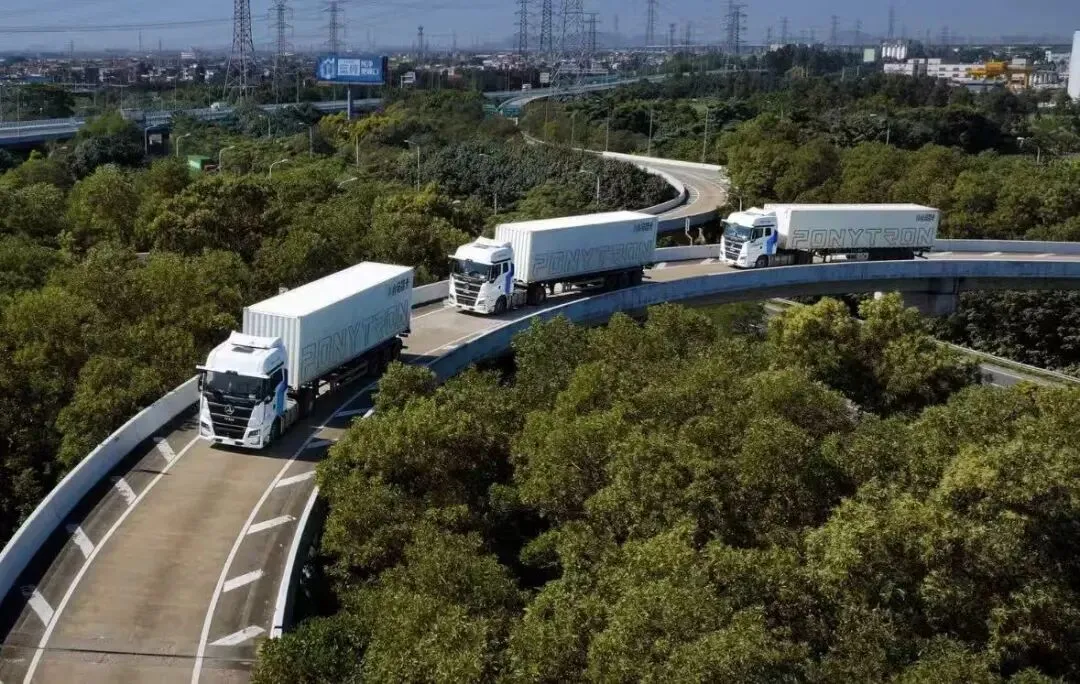
从“人力密集型”到“技术密集型”,人力成本腰斩+能耗再降10%。如果说前两种方式是物理层面的创新,那自动驾驶编队就是数字化、智能化对物流行业的彻底重构。1.有人头车+无人跟车(1+N混合编队)
①主流方案:
1名司机+4–5台L4无人重卡(1+4/1+5)。②降本数据:
- 人力:1人管5车→人力成本压缩83%,年省司机薪酬≈56万元/编队
- 能耗:车距≤3米,风阻降8%–10%→百公里油耗省3L,年省油费≈4.5万元
- 综合成本:单公里成本较传统降29%,货运利润提升195%
- 运营:24小时不间断,单车日均里程突破2000公里(传统≈700公里)
③代表玩家
- 卡尔动力:400+台L4编队,累计运营3500万公里,年化收入5亿元+
- 小马智行:1+4编队,单公里成本降29%,2026年千台量产
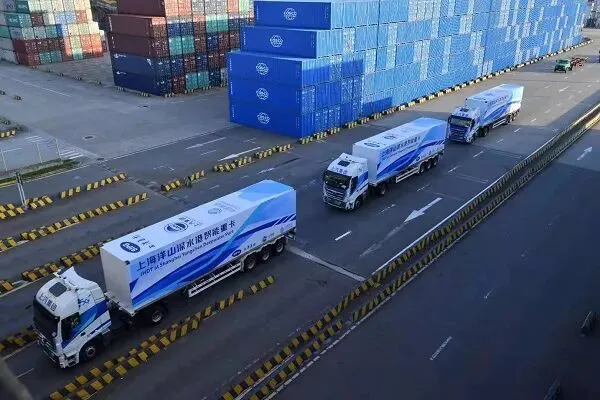
2.纯自动驾驶货车编队(全无人、车路协同+编队)
①技术状态
封闭/半封闭场景(矿区、港口、高速专线)已规模化,开放道路试点中。②降本数据
- 载重:无驾驶室→货舱空间+25%,有效载重+10%
③代表案例
- 天津港:100台L4无人集卡,单箱成本降35%,效率提升50%
- 内蒙古矿区:纯无人重卡编队,年省人力+能耗超千万元
四、四大模式对比
模式 | 成本降幅 | 效率提升 | 适用场景 | 技术成熟度 |
子母车 | 过路费↓25%,年省10万+ | “两车变一车” | 满去空回专线 | ★★★★★已量产 |
双挂车 | 成本↓28.6% | 运力↑70%,效率↑38.7% | 大宗货物干线 | ★★★★☆试点运营 |
1+4混合编队 | 成本↓29%,人力↓83% | 利润↑195% | 长途干线物流 | ★★★☆☆规模化前夜 |
纯无人编队 | 成本↓15%,人工↓50% | 通行效率大幅提升 | 高速公路干线 | ★★★☆☆示范运营 |
五、落地建议
1.短期(0–12个月):子母车+双挂,立即可用
- 回本最快:子母车6–8个月回本;双挂10–12个月回本
- 建议:单边货源、空驶率>30%的企业优先上子母车;长途大宗优先双挂
2.中期(1–3年):混合编队(1+N),规模化爆发
- 政策窗口:2026年《自动驾驶货运车辆运营许可指南》落地,高速编队合法化
- 市场规模:2025年全球编队系统3.54亿美元,2032年将达37.43亿美元(CAGR 38.5%)
- 建议:干线物流、冷链、危化头部企业,尽快布局1+4/1+5编队
3.长期(3–5年):纯无人编队,重构行业
- 核心突破:车规级传感器成本降70%,L4重卡百万公里可靠
- 格局:司机从岗位转为监管,物流从“重资产车队”转向“数据+算法”驱动
六、结论
1.降本不是选择题,是生存题:传统模式毛利率已跌破5%,新技术可将毛利率拉回20%–30%。2.组合拳最有效:子母车解决空驶+双挂提升运力+编队降人力,综合成本可降50%+。3.2026是分水岭:自动驾驶从“尝鲜”进入“盈利”,规模化部署的企业将拉开代差。公路运输的降本增效,从来都不是单一技术路线的胜利。子母车的物理创新、双挂车的运力集成、自动驾驶的技术赋能、多式联运的结构优化——这些方案正在交织成一幅完整的物流降本蓝图。对于物流企业来说,没有最好的模式,只有最适合的方案。煤炭运输企业可能更需要子母车,港口集疏运更适合双挂车,而长途干线物流的终极答案,或许就在自动驾驶编队之中。唯一可以确定的是,当这些技术大规模落地的那一刻,中国物流成本占GDP的比重,将不再停留在14%的高位。因为效率革命,从来不会辜负任何一个为之奋斗的行业。欢迎评论区说说你对公路运输降本增效的想法和建议?喜欢本文请转发、收藏,关注!
 10个月宝宝每天需要喝多少奶粉?