汽车资讯
轿车
SUV
电动汽车
自动驾驶
行业商讯
当前位置:
首页
>
自动驾驶
>自动驾驶行业演进复盘与通用分析模型
自动驾驶行业演进复盘与通用分析模型
2026-08-17 10:05:48
自动驾驶行业演进复盘与通用分析模型
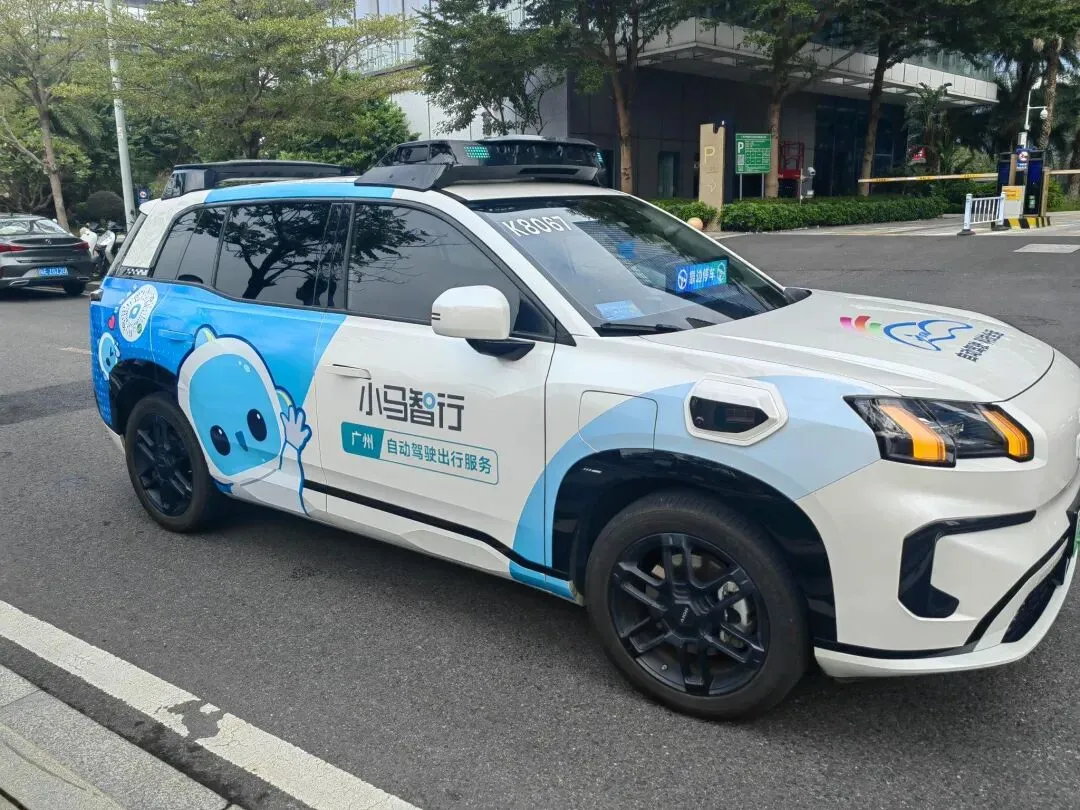
最近每天下班无论刮风还是下雨都能遇到小马智行的robotaxi穿梭在干线路上,看到这台车学会在右边变道超车,不禁想到当年吴恩达的Drive. ai发布了一段无人驾驶测试车在加州的山景城雨天穿梭的视频。
该方案也是比较早利用强化学习的深度学习模型方案,然而团队经过四年的光辉岁月之后被苹果公司收购,核心技术团队退出,品牌消失。
时至今日,当自动驾驶行业技术方面卷模型和数据,商业方面卷场景和搭载,看似热火朝天,实则是行业发展进入新的阶段,没有行业会永久长青,但是总会有行业新兴。通过亲身经历自动驾驶行业演进总结出一个可以观察不同行业的通用方法模型,不管新兴行业还是传统领域,不管是行业还是单个细分产品,外部的观察是一个三层递进的关系,第一层是确定边界;第二层是确定阶段;第三层是分析驱动。三层既是层层递进也是相互影响的关系,作为一个归纳总结至于好不好用正确与否请各位轻拍。
如果是一个新入局者,初看这三层其实有点懵,更像是一个已知问题的求解过程,而不是创造新的题型,因为作为一个经历者无法回退到无知的状态去分析问题。
第一步、看待任何行业需要先定边界,再谈分析
。不要被表面概念或者行业热词带偏,需要先划清行业的涉及范围和上下游关系,然后根据关系图确定当前的核心玩家。在这个阶段需要回答几个问题。
问题一:行业解决的社会需求和痛点是什么?将会创造什么核心价值?自动驾驶的核心价值不是取代,而是安全和高效。一直以来行业内外都被取代人类驾驶员的目标所羁绊,其实不是取代而是提高社会运转效率。
问题二:行业的核心层、关联层、衍生层分别是什么?对于自动驾驶来说核心层是算法和零部件,而关联层是AI技术、地图测绘、数据安全、云端服务等,衍生出末端物流,低速无人驾驶等扩散场景。
问题三:行业从核心零部件到系统集成最后消费市场的产业链的构建链路会是什么?算法模型如何连接给终端用户产生真情实感。
问题四:按技术路线、产品形态、商业模式细分后的全景图是什么?硬件预埋和付费软件的商业模式对整个产业链的影响。面对同一个高阶辅助驾驶功能,华为是硬件预埋,软件按月按年计费或者买断即可,比亚迪在出厂之初就需要选择配置,如果不需要高阶辅助驾驶激光雷达都不带,使用成本会更低,不同的模式用户的感知不同,用户的感知不同意味着产品消费市场的划分,切记没有对错只有区分。
清晰以上四个问题后,将会得到一份完整的并且经过蒸馏后的行业全景图。这四个问题是对行业认知的基础上做蒸馏整理,所以如果是一个初入者可先从公开信息入手反向填充边界图,不断的将四个问题迭代。根据全景图再开展第二步定调分析。
第二步、确定行业发展的阶段和节奏
。先判断当前处于哪一段,再决定入局的逻辑。在这个环节一般会出现四个阶段。
第一阶段萌芽期,当前阶段整个行业呈现出技术不成熟、入局玩家少、产品成本高、消费市场比较小众。方法上可以通过看行业内的创业公司数量,产品的市场渗透率以及资本投资的数额的等等量化参考;
第二阶段是成长期,这个阶段一些关键技术突破、政策开始介入引导产业发展,市场端需求爆发从而产品规模开始上升,头部企业开始不断的攻城略地扩大产品规模;
第三阶段成熟期,行业格局出现固化并且马太效应明显,头部企业开始垄断,最常见的收割手段就是价格战和产业链压缩成本。
第四阶段转型期,关键技术出现替代或者收敛,产品存量市场萎缩,行业玩家开始尝试跨界转型,头部企业开始剥离原业务,核心岗位人才净流出,行业内的融资数据直线下降。
判断好行业的发展的阶段后,再进行因素分析。
第三步、分析行业发展的驱动因素
。任何产业兴衰背后必定有驱动因素,不管是哲学家、物理学家还是心理学家都在不同的维度探讨过驱动世界发展的内在动力。对于一个行业来说也是同样的逻辑,行业的兴起、繁荣、内卷、衰退、被颠覆,本质都由技术、政策、需求、资本、供应链五大力量共同决定,并且没有单一因素能长期撑住产业,不同阶段五大驱动力权重会动态变化,权重的变化就是行业发展的周期波动。
底层驱动是技术,包括技术迭代、工艺突破、替代技术颠覆等等,这些关联点将决定产业能不能做和做得好不好甚至会不会被新路线颠覆。技术是一把双刃剑,形成天花板壁垒是技术,同样被颠覆的最大可能性也是技术。在行业发展的萌芽期或者成长期全靠技术能不能突破,成熟期技术的权重反而会下降,但替代技术随时可以重新改写格局,这也是众多企业不断的发布所谓的新技术,因为依据他们判断行业仍处于萌芽期,试图通过技术突破站稳脚跟。首先技术导读是否为真正的突破有待考证,其次停留在发布新技术本质上就是刻舟求剑,船都走了,人还留在原地自嗨;
在政策方面,补贴、准入标准、合规监管、产业规划、进出口政策的变化也将作用于行业周期的变化,尤其是在国内政策影响非常大。反过来政策也是依据技术和产品的程度度调整。2018年前后车企纷纷喊出2020年达到L4的口号,当2025年L3的准入标准出台后发现达到L3准入资格的车企也是寥寥无几。所以,对于一个新兴的行业政策的出台一定会有迟滞性,企业的产品设计不仅需要踩中政策,一定程度上还要参与政策,尤其在成长期政策影响的比重很大,挤不进头部梯队就面临失去生存空间;
需求驱动因素,没有真实需求,再强技术都是泡沫或者自嗨,所有的工作核心目的就是让用户和企业愿意掏钱买单。一般来说消费市场中需求主要分为三个方向,即为C端消费升级、B 端降本增效、新兴场景创造新需求。需求也不会是一直旺盛,而是存在一个生老病死的周期,不同的节点需求的表现也不一样,比如需求爆发解,所有企业的产能会增加紧接着产品价格会下降和普及,王谢堂前燕飞入百姓寻常家;
在资本方面的角色是产业的加速器也是产业清道夫。一级市场投融资、二级市场IPO、互联网大厂的跨界布局等方面用钱催熟赛道同时也用钱挤死弱者。主要关注的点是投融资热度、行业玩家IPO节奏、还有一个容易忽视的点就是跨界入局,君士坦丁堡的陷落来源于一个没关好的小门,掀起大浪的大多数来自被忽略的跨界者,因为无法预料到跨界者会投入多少资源进入赛道,比如小米入局造车。资本只会放大已有趋势,不会凭空创造产业,技术和需求不行,资本再热也是泡沫,就看最后破裂后谁会被淹死;
最后是供应链主要是在产业成熟阶段,体现在几个方面,一个是产品的产能瓶颈,一个是关键物料卡脖子,还有一个是区域产业集群效应形成区域护城河,外地玩家很难进入。2025年后的自动驾驶行业,中美科技脱钩已成为比技术更不确定的变量,高算力芯片出口限制、欧洲数据跨境流动法规等。所以在面对任何自动驾驶公司时,结论必须在能否持续获得先进芯片、能否进入主要市场等约束下重新校准。产业越规模化,供应链话语权越强,谁掌控核心供应链,谁掌握行业定价权。这也是华为在汽车领域的核心逻辑,即使不下场造车,但是掌握智能化的产业链并且将规模卷起来也就意味着掌握汽车行业的定价权,虽然不参与车型定价和销售,但是背后的费用一分不少,这样比造车更划算。
回顾十年前的自动驾驶行业可以发现整个行业经历了萌芽、成长、成熟和转型的全周期。其实无论哪个行业都逃不过这四个发展周期,不同的周期发展逻辑也不同,进入的迟了或早了都注定失败。国内在2015年自动驾驶萌芽期,主要玩家是百度国外特斯拉和Waymo,当时一个Velodyne的64线激光雷达价格达到几十万;
进入到2019年前后,资本涌入赛道后创业公司雨后春笋般成立;
2024年随着特斯拉的FSD V12版本的推送,自动驾驶迎来端到端大模型上车和商业化闭环验证;
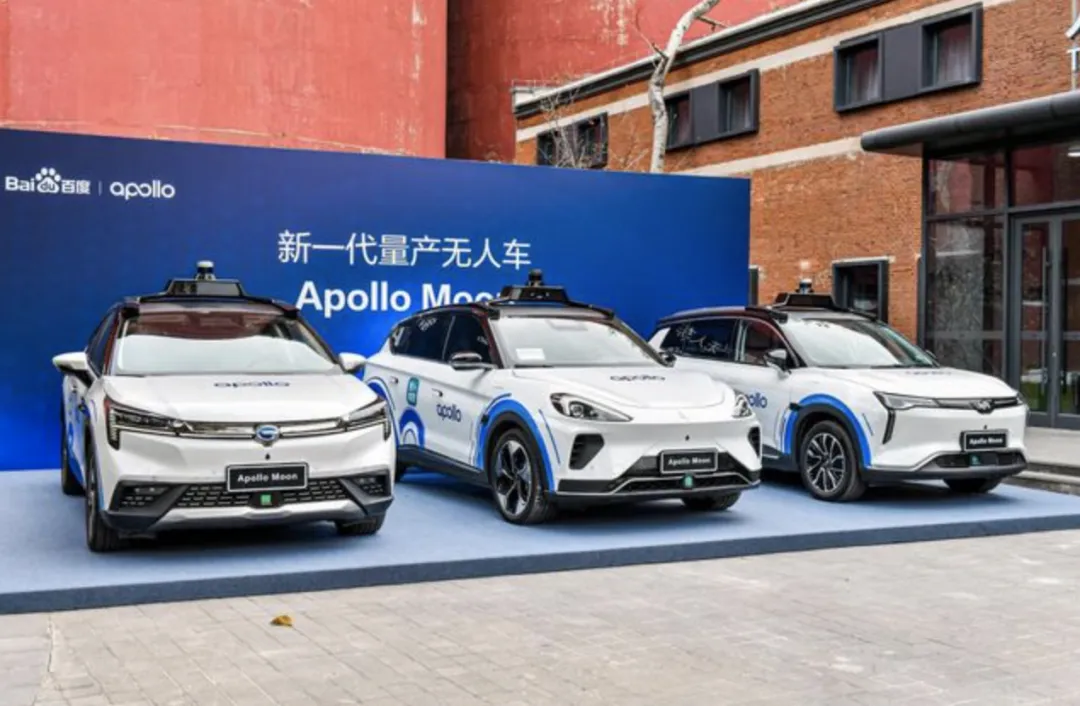
现在百度在自动驾驶领域呈现进入低调运营的状态,再无往日科技突破之风,坚持下来的创业公司亟需上市获得资金支持,而华为在不断的扩大产品应用市场。自动驾驶行业已度过过热期,进入理性整合期。虽然在消费端总市场规模仍在增长,依据是L2+新车渗透率在持续提升,但资本市场从追捧概念转向要求商业闭环。当自动驾驶的总市场萎缩和头部企业大幅削减投入,那么意味着自动行业衰退期真的来了。
最后还是那句话,
没有一个行业能永远高歌猛进,也没有一个行业会永远低谷徘徊
。
当下看到的是存量博弈与跨界转型,但这也可能正是下一轮价值创造的前夜。守好划清边界、识别阶段、拆解驱动力拨开云雾开启上帝视角。
欢迎继续交流与拍砖。
每个人都是生活实践者与行业观察者
欢迎转发并关注
汽车行业观察者联盟
感谢,每一次阅读都是作者前进的动力,每一次点赞都是加油站!
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
北汽华为联手!硬派SUV长着呆萌脸,2026年秋季首发!
奥迪纯电王炸SUV 轴距超3米 900V+751km续航 不到30万拿下?
最新文章
北汽华为联手!硬派SUV长着呆萌脸,2026年秋季首发!
上汽奥迪 E7X预售 纯电中大型SUV市场再添重磅选手
岚图首款纯电运动SUV猜想图曝光
央视认证:这款性能SUV竟是5D影院......
大六座SUV长得越来越像:抄袭可能不会得优秀,但标新立异可能会得零分
探店零跑D19:20万级家用SUV 务实与舒适兼顾
2027年推出 江淮将基于悍途平台推出SUV
高速上见到“自动驾驶”别慌!L3已悄悄驶入你我的生活
15万级SUV王炸!华境S价格公布,大六座直接杀疯了!
质选车:奇瑞瑞虎5运动版书写智潮SUV篇章
热门文章
五菱华为全尺寸SUV!华境S上市
9万买激光雷达!丰田新款SUV上市,配中国智驾系统,14个月狂卖10万台!
又一台华系大型SUV上市,5.2米大六座,15.88万!
轿车、SUV与MPV:核心区别与人群适配指南
从新能源到自动驾驶,哪座城市汽车产业正在驶入第二曲线
九识智能牵手连云港电信 共启5G+自动驾驶产业新征程
自动驾驶,撞了人算谁的——新规下L3级自动驾驶事故责任的法律分析
10万级家用纯电轿车到底怎么挑不踩雷?这两台车摆在一起,聊聊真实感受!
自动驾驶中的深度学习技术
惊呆了!紧凑型SUV油耗榜:途岳7.25个油第一,CR-V跌到15名,途胜才25?
随机文章
10个月宝宝每天需要喝多少奶粉?
法规解读 | 沙特自动驾驶专项法规解读
【每周法拍】轿车、车位、商品房、独栋天地楼上新了!
奥迪纯电SUV卖28万?搭载中国智驾+900V高压,奔驰宝马慌了!
合资纯电SUV销冠,增配上新,辅助驾驶升级,还有小蓝灯!
国产闪充SUV来了!充电9分钟跑755公里!仅19.98万起!
川ABB2338埃安牌小型轿车一辆
街坊里冒出一批“假穷人”:不开轿车骑电驴,背后的账算得真精
太突然!9款SUV刚上市就降价,最高降3万!价格战要打疯了?
川AAM8339埃安牌小型轿车一辆
雷克萨斯纯电SUV刚发布!车长5米1,续航640km,2+2+3座椅惊艳全场!