「港股打新」驭势科技,机场场景及厂区场景自动驾驶龙头
- 2026-09-09 14:12:34
Part1公司简介及业绩情况
驭势科技(北京)股份有限公司是大中华区专注于无人化L4级技术的自动驾驶解决方案供应商。
L1级至L2级提供安全功能、驾驶辅助功能,并改善使用者体验,广获消费者认可。L3级至L5级则提供自动驾驶功能,使车辆能够在极少甚至无人工干预的情况下运作,未来有望为个人出行体验及运输系统带来变革。目前,L2级自动驾驶车辆在市场上迅速普及,而L4级自动驾驶车辆仍处于开发中。具体而言,L4级自动驾驶商用车已在封闭场景中部署。
公司目前专注于封闭场景(特别是在机场及厂区)中的商用车,旗下解决方案为全场景通用,已应用于各种开放及封闭场景,覆盖物流、营运及机动车辆,囊括L2级至L4级自动驾驶级别。
2025年,公司在大中华区封闭场景中商用车L4级自动驾驶解决方案市场的市场份额达3.1%;在大中华区机场场景及厂区场景中商用车L4级自动驾驶解决方案供应商中均稳居首位,市场份额分别为90.5%及31.7%。
我们的核心产品包括向机场、厂区等企业客户以及商用车及乘用车制造商提供自动驾驶解决方案。该解决方案包括搭载L4级自动驾驶功能的商用车、自动驾驶套件、软件解决方案及租赁服务。公司的L4级车辆设计为无需配备后备安全员即可运行,从而在适用场景中实现无人驾驶功能。
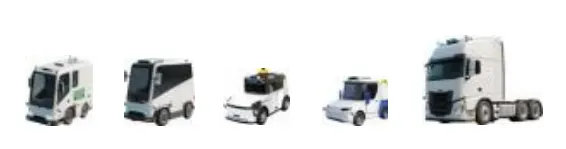
机场
公司是唯一一家为全球机场提供大型商业营运L4级自动驾驶解决方案的供应商。公司已成功在「香港国际机场」实行「无人电动牵引车」、「无人接驳车」和「无人巡逻车」及相关软硬件,以实现无人行李及货物牵引、接驳及巡逻服务。
目前,公司已与17个中国机场及3个海外机场展开合作,并一直在探索与中国及全球4个机场的合作机会。
2023年-2025年,机场场景的收益分别占自动驾驶车辆解决方案及自动驾驶车辆租赁服务总收益的71.2%、58.7%及38.9%。
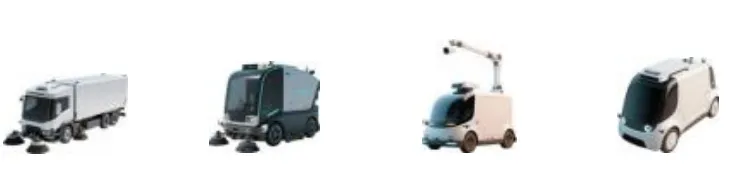
厂区
公司提供端到端无人化物流解决方案,实现从室内到室外,以及从室外到室内对原材料、样品、零件、半成品及制成品的无人化交付,由受控厂区环境发展至开放道路应用。
2025年,公司在厂区场景提供可实现室内室外自主运作自动驾驶解决方案的最大L4级自动驾驶解决方案供应商。
公司的解决方案及服务涵盖各行各业,包括汽车、化工、光伏及锂电池制造。
于2023年-2025年,厂区场景的收益分别占自动驾驶车辆解决方案及自动驾驶车辆租赁服务总收益的22.2%、25.8%及21.4%。
其他场景
除上述场景外,公司已通过自动驾驶套件解决方案将自动驾驶解决方案的应用场景扩展至城市、港口、矿山、农场及牧场。
公司的无人自动驾驶里程总数已达约920万公里。公司已为6个国家及地区的249名客户部署解决方案及服务,当中包括35家《财富》中国及世界500强公司。公司已研发及推出52款车型,可用于广泛场景。
公司的自动驾驶解决方案包括(1)自动驾驶车辆解决方案;(2)自动驾驶套件解决方案;(3)自动驾驶软件解决方案;及(4)自动驾驶车辆租赁服务。
下表展示了公司近三年的业绩情况:
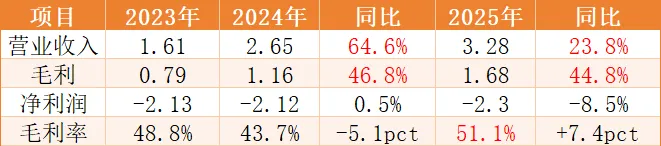
公司近2年的收入和毛利增长情况不错,收入的复合增长率为42.7%,毛利的复合增长率为45.8%,毛利率有一定改善。不过公司仍然在亏损中,2025年净亏损2.3亿。
Part2发行情况
● 招股价:60.3港元
● 募集总额:8.72亿港元
● 募集资金(公开):1.74亿港元(20%)
● 发行手数:57848手(回拨20%后)
● 每手股数:50股
● 入场费:3045.4港元
● 发行比例:8.9%
● 分配机制:18C
● 市值:98亿港元
● 市盈率(静):亏损
● 基石投资者:3家认购占比29.96%
● 绿鞋:无
● 保荐人:中信
● 招股日期:5月12日-5月15日
● 上市日:5月20日
Part3综合分析
驭势科技是专注于无人化L4级技术的自动驾驶解决方案供应商,主要场景为机场场景和厂区场景。公司是唯一一家为全球机场提供大型商业营运L4级自动驾驶解决方案的供应商。
大中华区机场场景中商用车L4 级自动驾驶解决方案的市场规模由2021 年的2120万元飙升至2025 年的9890 万元,复合年增长率为47.0% 。未 来,预期市场规模于2030 年将达致 17.48亿元,2026 年至2030 年的复合年增长率为78.6%。
公司2025年在这个赛道上的收入为8950万元,市场份额为90.5%,处于垄断位置。
大中华区厂区场景中商用车L4 级自动驾驶解决方案的市场亦迅速发展,市场规模由2021 年的6130万元增加至2025 年的 1.44亿元。预期市场于2030 年将达致17.15亿元,2026 年至2030 年的复合年增长率为67.4% 。
公司2025年在这个赛道上的收入为4550万元,市场份额为31.7%,处于遥遥领先位置。
总之,公司所处的这两个赛道未来成长空间非常高,且公司处在垄断或者遥遥领先位置。
我对封闭场景智能驾驶这个赛道不了解,凭我有限的经验,我觉得这个赛道技术含量不高,不知道驭势科技是凭借什么技能在机场场景和场区场景这两个赛道遥遥领先的。
换句话说,我不知道进来几年会不会有更强的竞争对手进来,导致公司的市场份额下降。
公司近2年的收入和毛利增长情况不错,收入的复合增长率为42.7%,毛利的复合增长率为45.8%,毛利率有一定改善。不过公司仍然在亏损中,2025年净亏损2.3亿。
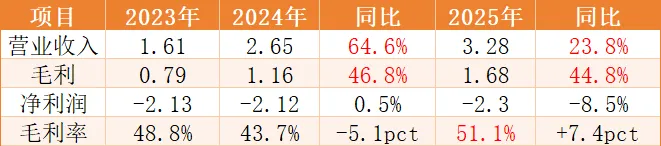
公司近两年的业绩不错,收入从2023年的1.61亿增长到2025年年3.28亿,复合增长率为42.7%。毛利从2023年的0.79亿增长到2025年年1.68亿,复合增长率为45.8%。不过公司仍处于亏损状态,2025年亏损2.3亿。
封闭场景下的自动驾驶这个赛道似乎并不是市场热点,去年底有一家智驾公司——希迪智驾(主营「采矿及物流」的「封闭环境自动驾驶卡车」)上市,首日下跌13.63%,从去年12月19日到今天累计下跌1.9%。
看完了基本情况,再看看发行情况。
公司发行价为60.3港元,发行后市值为98亿港元,本次募资额为8.72亿港元,公开发售按照18C的机制回拨(初始发行占比5%,超购50倍回拨至20%),回拨20%后,公开募资额为1.74亿港元。50股为一手,每手金额为3015元,总共57848手。
港股18C,全称是香港交易所《主板上市规则》第18C章,是港交所于2023年3月31日正式推出的、专为特专科技公司(硬科技企业)量身定制的上市绿色通道。它允许未盈利、但技术领先、研发投入高的科技企业在港股主板上市,核心是弱化盈利要求、强化研发与市值门槛。
基石共3家,分别为雄安地方国资、58集团和星合财富,合计认购占比29.96%。基石阵容一般。没有绿鞋。
本轮共有两只新股招股,分别为拓璞数控和驭势科技,主要数据如下表:
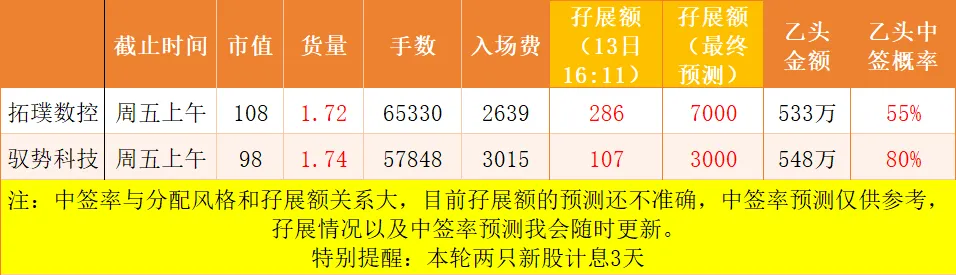
从孖展情况看,截至13日16:11,拓璞数控的孖展额为286亿,驭势科技的孖展额为107亿,我暂时预测两只合适的孖展额为10000亿,根据两家孖展额的比例,暂时预计拓璞数控的最终孖展额为7000亿,驭势科技的最终孖展额为3000亿(目前预测最终孖展额的准确性不高,后面我会视情况调整最终预测)。
基于上面的最终孖展额预测,预计拓璞数控乙头中签概率为55%,平均中签额为1500元;驭势科技乙头中签概率为80%,平均中签额为2400元。
结论:
公司主营业务是「机场场景」及「厂区场景」无人化L4级技术的自动驾驶解决方案,公司在两个赛道上处于垄断和遥遥领先位置。 两个细分赛道未来4年增长前景可观,「机场场景」无人化L4级技术的自动驾驶解决方案复合年增长率为47.0%,「厂区场景」无人化L4级技术的自动驾驶解决方案复合年增长率为78.6%。不过我觉得封闭场景智能驾驶这个赛道的技术含量不高,公司未来能否保住市场份额存疑。 公司近几年的业绩不错,收入复合增长率为42.7%,毛利复合增长率为45.8%,不过还在亏损中,2025年亏损2.3亿。 公司货量为1.74亿,不多,但也不少,从目前的孖展情况看,预计最终会比较热,但和拓璞数控比,热度要差很多。 基石阵容一般,没有绿鞋,是减分项。
从基本面,行业情绪面以及孖展热度来看,拓璞数控要更优秀一些,但驭势科技的中签率会更高。
目前港股打新很热,破发风险几乎没有,所以我认为两只都要打,具体怎么分配资金,可以根据中签率和预期涨幅来做合理配置。
相关阅读:
欢迎围观我的港股打新相关科普文章《理念篇》
5月有券商在搞活动,开户就能免费融资打新30天+抽Tesla Model Y的机会(价值41万港币),如果有开户需求,或者想加入免费打新群&知识星球(收费498),可以加我微信了解。
近期有打算去香港开众安银行的,可以填我的邀请码:E4ASK7,有大礼包+150红包。
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 比亚迪海狮08申报图亮相:纯电旗舰SUV续航可达900km
- 豪华品牌的9系旗舰SUV来了,内饰氛围灯超棒
- 各显神通|新势力旗舰SUV车型合集
- 从近20万降到11万多!大众这款中型SUV,现在买划算吗?
- 华境S首发亮相:想买大六座插混SUV的人,最该先想清楚一件事
- 10万左右合资SUV推荐:东风本田HR-V品质与性价比双在线
- 2027年美国拉斯维加斯自动驾驶及充电桩展ACT Expo 2027
- 国产7座SUV再出搅局者!新款锐界L曝光,尺寸加大前脸大变,隐藏门把手却劝退一批人?
- 斯巴鲁森林人|可城可野,硬核家用全能SUV
- 大型SUV榜单!这款车连续5个月销量第一