作者:产业链拆解笔记 阅读约 8 分钟 资料截至 2026 年 8 月 4 日
产业链研究员,通过产业链研究寻找和筛选具有前景的投资标的。
文章摘要|自动驾驶感知并不是摄像头、激光雷达和毫米波雷达的三选一。摄像头负责语义,是装车基座;激光雷达提供三维几何,是业绩弹性最大的升级项;毫米波雷达直接测距测速,在恶劣天气与安全冗余中仍不可替代。本文用 8 分钟拆清三类传感器的能力边界、装车逻辑、量价利差异和上市公司研究优先级。只判断产业位置,不直接给出买卖结论。
导语|市场争的是路线,投资人要算的是利润
“纯视觉会不会淘汰激光雷达?”“4D 毫米波雷达能不能替代激光雷达?”是自动驾驶里最容易传播的两个问题。
但对投资人而言,真正需要回答的不是谁在技术争论里声音最大,而是四个更直接的问题:
•哪一种传感器已经形成规模装车;
•销量增长能不能转成收入增长;
•平均售价下降之后,毛利率还能不能守住;
•上市公司里,谁的业务纯度和财务质量更高。
这也是第二篇要解决的核心:不预测某一种路线“通吃”,而是判断三类传感器分别处于什么商业阶段。
一、结论先行:三种传感器,对应三种投资属性
1.摄像头:确定性最高,是所有路线的量产基座
无论是基础 L2、城市 NOA,还是 Robotaxi,车辆都需要读取车道线、交通灯、文字、颜色、手势和目标类别。这个任务最适合摄像头。
因此,摄像头的核心优势不是“参数最先进”,而是装车基数最大、应用场景最多、收入已经规模化。
2.激光雷达:弹性最大,但量价利分化最明显
激光雷达能够直接输出三维距离和空间结构,能降低复杂路口、暗光、遮挡和异形障碍物的识别难度。随着成本下降,它正在从高端车型向更广价格带渗透,同时向机器人市场扩张。
但激光雷达也是最容易出现“销量很好、利润一般”的环节。低价产品占比上升、年度降价、客户车型节奏和新产品爬坡,都会改变收入和毛利率。
3.毫米波雷达:不会消失,价值向 4D 成像和集中式架构迁移
毫米波雷达天然擅长测距和测速,且对雨雾、弱光相对不敏感。它的短板是传统产品分辨率和语义能力有限。现在的升级方向不是退出汽车,而是增加高度维度、提高点云密度,并把更多计算交给中央控制器。
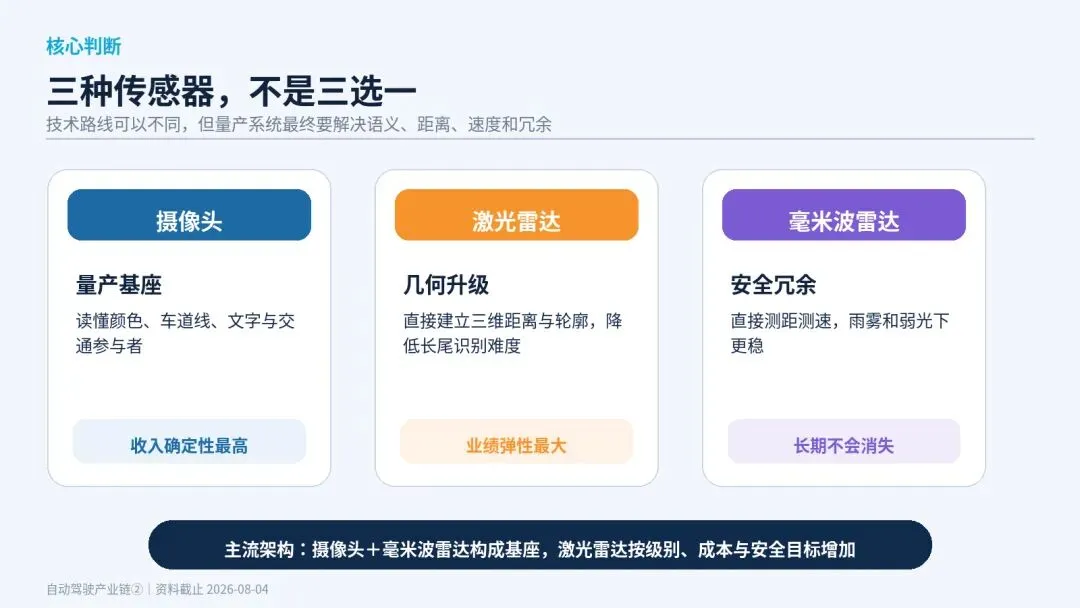
图 1 三种传感器不是三选一,分别解决语义、几何和速度冗余
一句话判断:近期收入确定性看摄像头核心器件,利润弹性看激光雷达,技术升级空间看 4D 毫米波雷达。
二、先把能力边界分清:谁擅长什么,谁又看不见什么?
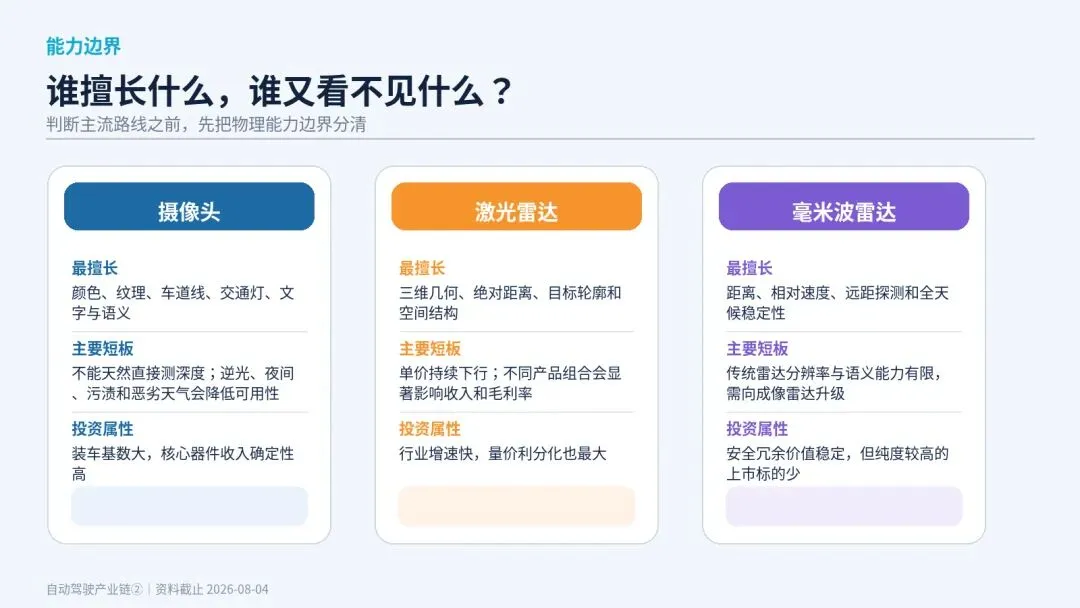
摄像头、激光雷达和毫米波雷达基于不同物理原理。它们不是同一件产品的三个版本,而是三个互补的信息源。
图 2 三类传感器的能力边界与投资属性
博世公开的传感器融合方案把摄像头和雷达称为理想互补:雷达更擅长纵向距离和速度,摄像头更擅长横向位置和语义;融合后,测量可靠性、范围和精度都会提高。
因此,技术路线上的“主传感器”并不等于商业上的“唯一供应商”。即使某家车企强调视觉,毫米波雷达仍可能承担安全功能;即使车型配备激光雷达,摄像头仍是语义理解的核心入口。
三、从 L2 到 L4:传感器不是简单做加法
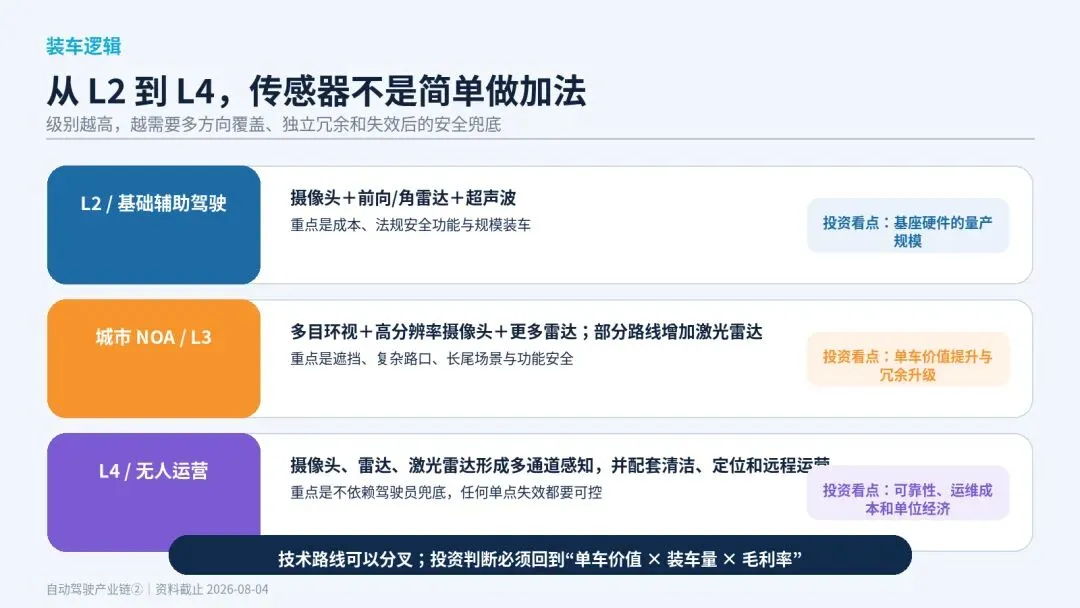
图 3 级别越高,越需要多方向覆盖、独立冗余和安全兜底
L2 阶段,系统仍由驾驶员持续监督,车企更关注法规功能、成本和量产规模。城市 NOA 和 L3 要处理更多遮挡、复杂路口和长尾场景,单车摄像头数量、分辨率、雷达覆盖和冗余要求上升。
到了 L4,系统不能依赖驾驶员兜底。传感器本身之外,还要增加清洁、加热、故障诊断、时间同步、定位和远程运营。
投资含义:越靠近 L4,单车传感器价值越高,但整车成本、监管和运营难度也同步上升,不能只看 BOM 增量。
四、摄像头:装车量最大,但价值不平均
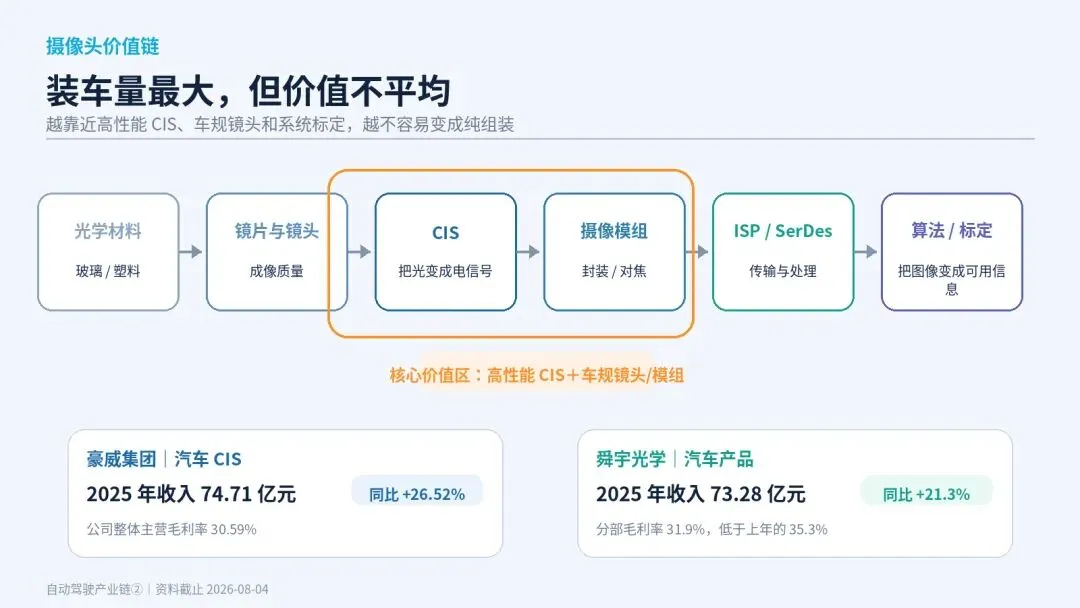
一颗车载摄像头并不只是一个镜头。完整价值链包括光学材料、镜片与镜头、CMOS 图像传感器(CIS)、摄像模组、ISP/SerDes、算法和标定。
图 4 摄像头价值链中,高性能 CIS 与车规镜头/模组更值得跟踪
豪威集团 2025 年汽车市场 CIS 收入约 74.71 亿元,同比增长 26.52%;公司主营业务毛利率为 30.59%。这说明汽车影像已经是可核实的大体量业务,而不是概念收入。
舜宇光学 2025 年汽车产品收入约 73.28 亿元,同比增长 21.3%,分部毛利率为 31.9%。但该毛利率低于 2024 年的 35.3%,提示投资人不能只看汽车业务增长,还要看价格竞争和产品结构。
摄像头真正的筛选顺序:汽车业务收入占比 → 高像素/高动态范围产品占比 → 分部毛利率 → 客户与车型生命周期。
五、激光雷达:先看量价利,再看“技术领先”
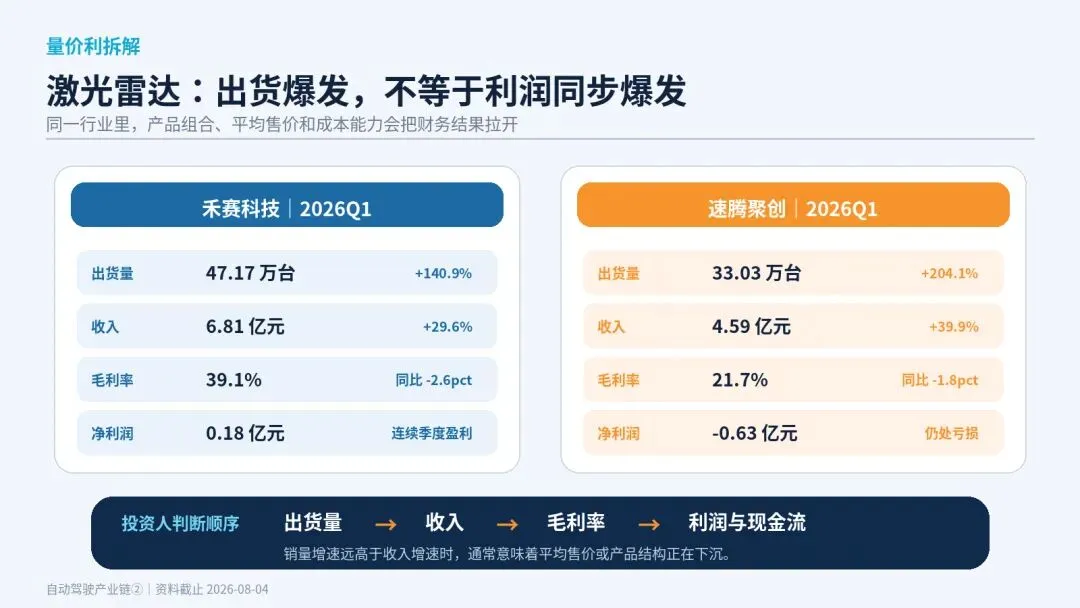
2026 年第一季度,禾赛科技和速腾聚创的出货量都快速增长,但财务结果差异明显。
图 5 同样是出货高增长,收入、毛利率和利润结果可能完全不同
禾赛 2026Q1 出货 47.17 万台、收入 6.81 亿元、毛利率 39.1%,净利润 0.18 亿元;速腾聚创同期出货 33.03 万台、收入 4.59 亿元、毛利率 21.7%,净亏损 0.63 亿元。
两家公司都在扩大汽车和机器人市场,但产品结构、平均售价、自产芯片、制造效率和费用率不同,最终会形成完全不同的盈利路径。
速腾聚创 2026 年上半年激光雷达销量已达到 71.92 万台,同比增长 169.6%。这个数据说明行业需求仍强,但是否形成利润,需要等后续收入、毛利率和现金流一起确认。
最重要的反常识:销量增速显著高于收入增速,通常意味着平均售价或产品结构正在下沉。投资人不能把“台数”直接等同于“利润”。
六、毫米波雷达:技术方向清楚,上市公司纯度不足
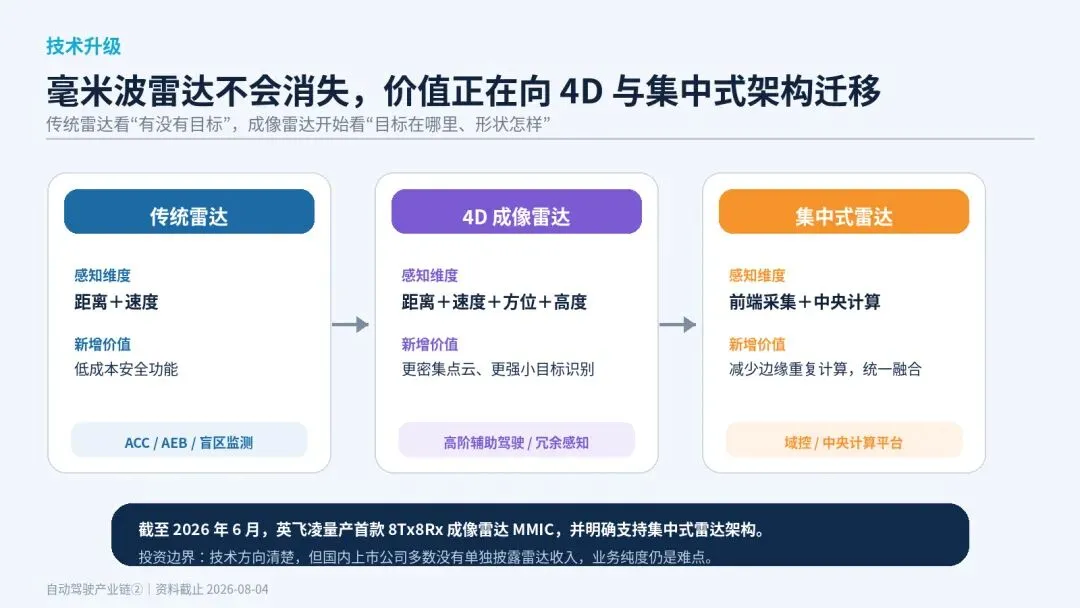
4D 成像雷达在传统“距离、速度、方位”基础上增加高度信息,并输出更密集的点云。英飞凌在 2026 年 6 月宣布量产 8Tx8Rx 成像雷达 MMIC,并明确支持集中式雷达架构,说明这条升级路线已经进入生产阶段。
图 6 毫米波雷达从传统安全传感器向 4D 成像和集中式架构升级
国内上市公司中,威孚高科 2025 年报确认毫米波角雷达实现车用规模化量产,并继续深化与博世合作;保隆科技覆盖摄像头、毫米波雷达、超声波雷达和域控制器。
问题在于,两家公司都没有把毫米波雷达收入和利润单独拆开。投资人可以确认“产品已经进入产业链”,却很难确认“它对上市公司利润有多大贡献”。
毫米波雷达的主要矛盾不是技术有没有前景,而是上市公司业务纯度低、财务披露不够细。
七、公司研究优先级:产业相关度不等于买入顺序
下面的分层只回答“先研究谁”,不回答“当前价格是否值得买”。最终投资还要叠加估值、盈利预期和风险偏好。
| | | | |
| | 2025 年汽车 CIS 收入 74.71 亿元,同比增长 26.52%;公司盈利能力同步改善 | 汽车业务约占总收入四分之一,仍受半导体周期和消费电子业务影响 | |
| | 2026Q1 出货 47.17 万台、收入 6.81 亿元、毛利率 39.1%,实现净利润 | 平均售价与产品结构下沉;车企价格压力;机器人产品毛利差异 | |
| | 2025 年汽车产品收入 73.28 亿元,同比增长 21.3%,分部毛利率 31.9% | 汽车毛利率较上年下降;手机业务仍会稀释汽车主题纯度 | |
| | 2026Q1 出货 33.03 万台、收入 4.59 亿元;2026H1 销量 71.92 万台 | 销量增速显著高于收入,Q1 毛利率 21.7%,仍处亏损 | |
| | 产品线覆盖较全,2025 年传感器业务收入约 7.88 亿元 | 传感器口径较宽,单独雷达与摄像头收入未拆分;毛利率不高 | |
| | 2025 年报确认车用规模化量产,并深化与博世合作 | | |
| | | 2025 年大额亏损、负债率高;先看经营修复与现金安全 | |
这张表最重要的不是 A、B、C 字母,而是三条边界:
•豪威、舜宇的收入与利润证据更完整,但汽车业务不是全部收入;
•禾赛、速腾业务纯度更高,行业弹性更直接,但价格和毛利率波动也更大;
•保隆、威孚已经进入量产链条,但雷达业务没有单独拆分;联创电子相关度高,财务风险却明显更高。
八、投资人只要盯住七个指标
1. 业务纯度:汽车感知收入占总收入多少,是否单独披露;
2. 装车证据:定点、SOP、实际交付和重复订单分别到了哪一步;
3. 量价关系:销量增速是否显著高于收入增速;
4. 毛利率:新产品爬坡和年度降价后,毛利率能否守住;
5. 客户结构:是否过度依赖单一车企、单一爆款车型;
6. 现金流:经营现金流、存货和应收账款是否与收入同步;
7. 估值位置:产业逻辑正确,不代表当前股价仍有安全边际。
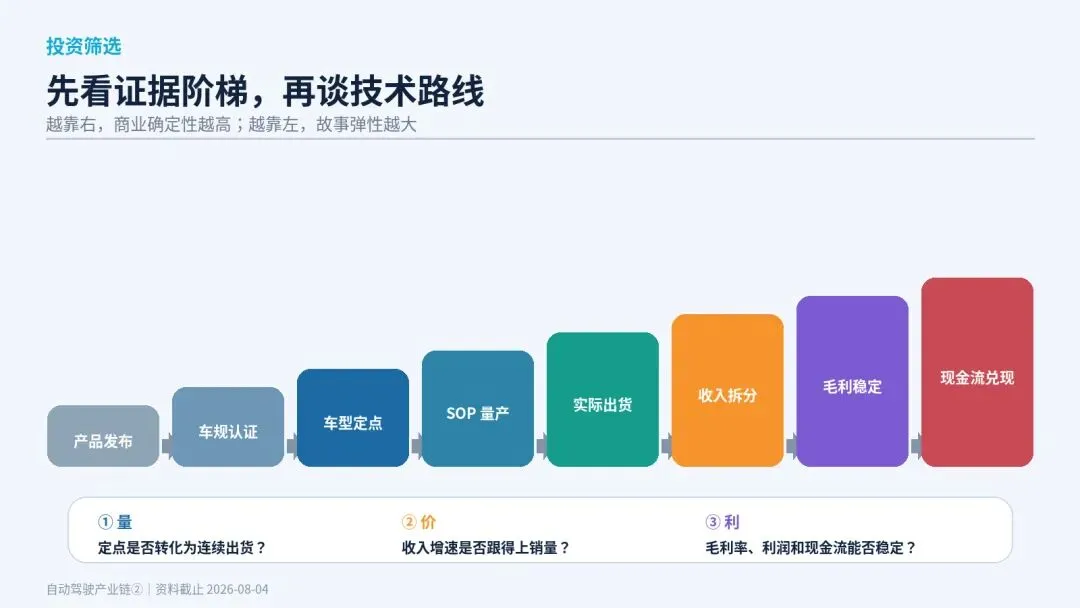
图 7 从产品发布到现金流兑现,证据越靠后,商业确定性越高
研究时应把“产品发布、车规认证、车型定点、SOP、实际出货、收入拆分、毛利稳定、现金流兑现”分开记录。前四项主要证明产品能进入供应链,后四项才逐步证明它能成为利润。
结语|主流不是“谁淘汰谁”,而是谁先把技术变成利润
三类传感器的最终关系已经比较清楚:
•摄像头负责语义,是所有路线的量产基座;
•毫米波雷达负责距离、速度和全天候冗余,长期不会消失;
•激光雷达提供三维几何,在高阶辅助驾驶、L3/L4 和机器人中具有更高弹性。
近期收入确定性:摄像头核心器件 > 激光雷达 > 4D 毫米波雷达。利润弹性:激光雷达 > 摄像头核心器件 > 传统毫米波雷达。投资决策:先看量价利和现金流,再谈技术路线。
下一篇:自动驾驶③:智驾芯片与域控制器,谁能把算力变成利润?
 10个月宝宝每天需要喝多少奶粉?