来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
前言
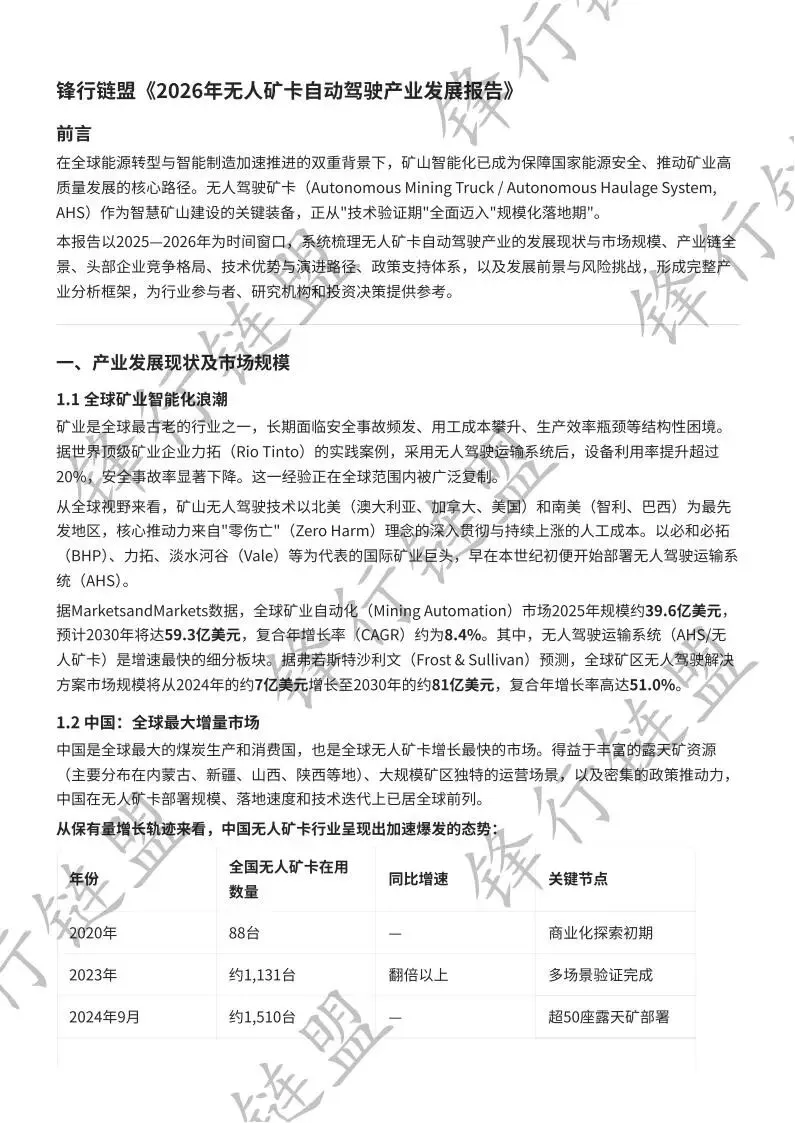
在全球能源转型与智能制造加速推进的双重背景下,矿山智能化已成为保障国家能源安全、推动矿业高质量发展的核心路径。无人驾驶矿卡(Autonomous Mining Truck / Autonomous Haulage System, AHS)作为智慧矿山建设的关键装备,正从"技术验证期"全面迈入"规模化落地期"。
本报告以2025—2026年为时间窗口,系统梳理无人矿卡自动驾驶产业的发展现状与市场规模、产业链全景、头部企业竞争格局、技术优势与演进路径、政策支持体系,以及发展前景与风险挑战,形成完整产业分析框架,为行业参与者、研究机构和投资决策提供参考。
一、产业发展现状及市场规模
1.1 全球矿业智能化浪潮
矿业是全球最古老的行业之一,长期面临安全事故频发、用工成本攀升、生产效率瓶颈等结构性困境。据世界顶级矿业企业力拓(Rio Tinto)的实践案例,采用无人驾驶运输系统后,设备利用率提升超过20%,安全事故率显著下降。这一经验正在全球范围内被广泛复制。
从全球视野来看,矿山无人驾驶技术以北美(澳大利亚、加拿大、美国)和南美(智利、巴西)为最先发地区,核心推动力来自"零伤亡"(Zero Harm)理念的深入贯彻与持续上涨的人工成本。以必和必拓(BHP)、力拓、淡水河谷(Vale)等为代表的国际矿业巨头,早在本世纪初便开始部署无人驾驶运输系统(AHS)。
据MarketsandMarkets数据,全球矿业自动化(Mining Automation)市场2025年规模约39.6亿美元,预计2030年将达59.3亿美元,复合年增长率(CAGR)约为8.4%。其中,无人驾驶运输系统(AHS/无人矿卡)是增速最快的细分板块。据弗若斯特沙利文(Frost & Sullivan)预测,全球矿区无人驾驶解决方案市场规模将从2024年的约7亿美元增长至2030年的约81亿美元,复合年增长率高达51.0%。
1.2 中国:全球最大增量市场
中国是全球最大的煤炭生产和消费国,也是全球无人矿卡增长最快的市场。得益于丰富的露天矿资源(主要分布在内蒙古、新疆、山西、陕西等地)、大规模矿区独特的运营场景,以及密集的政策推动力,中国在无人矿卡部署规模、落地速度和技术迭代上已居全球前列。
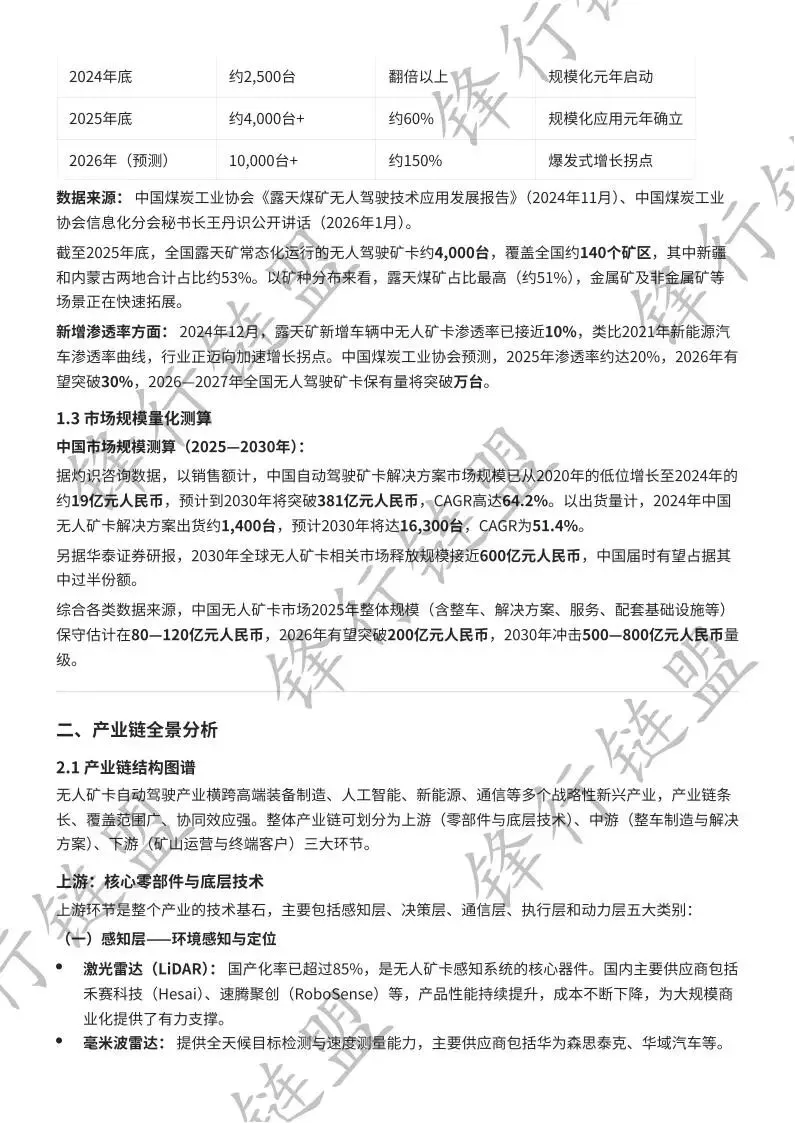
从保有量增长轨迹来看,中国无人矿卡行业呈现出加速爆发的态势:
年份 | 全国无人矿卡在用数量 | 同比增速 | 关键节点 |
2020年 | 88台 | — | 商业化探索初期 |
2023年 | 约1,131台 | 翻倍以上 | 多场景验证完成 |
2024年9月 | 约1,510台 | — | 超50座露天矿部署 |
2024年底 | 约2,500台 | 翻倍以上 | 规模化元年启动 |
2025年底 | 约4,000台+ | 约60% | 规模化应用元年确立 |
2026年(预测) | 10,000台+ | 约150% | 爆发式增长拐点 |
数据来源: 中国煤炭工业协会《露天煤矿无人驾驶技术应用发展报告》(2024年11月)、中国煤炭工业协会信息化分会秘书长王丹识公开讲话(2026年1月)。
截至2025年底,全国露天矿常态化运行的无人驾驶矿卡约4,000台,覆盖全国约140个矿区,其中新疆和内蒙古两地合计占比约53%。以矿种分布来看,露天煤矿占比最高(约51%),金属矿及非金属矿等场景正在快速拓展。
新增渗透率方面: 2024年12月,露天矿新增车辆中无人矿卡渗透率已接近10%,类比2021年新能源汽车渗透率曲线,行业正迈向加速增长拐点。中国煤炭工业协会预测,2025年渗透率约达20%,2026年有望突破30%,2026—2027年全国无人驾驶矿卡保有量将突破万台。
二、产业链全景分析
2.1 产业链结构图谱
无人矿卡自动驾驶产业横跨高端装备制造、人工智能、新能源、通信等多个战略性新兴产业,产业链条长、覆盖范围广、协同效应强。整体产业链可划分为上游(零部件与底层技术)、中游(整车制造与解决方案)、下游(矿山运营与终端客户)三大环节。
上游:核心零部件与底层技术
上游环节是整个产业的技术基石,主要包括感知层、决策层、通信层、执行层和动力层五大类别:
(一)感知层——环境感知与定位
- 激光雷达(LiDAR): 国产化率已超过85%,是无人矿卡感知系统的核心器件。国内主要供应商包括禾赛科技(Hesai)、速腾聚创(RoboSense)等,产品性能持续提升,成本不断下降,为大规模商业化提供了有力支撑。
- 毫米波雷达: 提供全天候目标检测与速度测量能力,主要供应商包括华为森思泰克、华域汽车等。
- 车载摄像头: 负责视觉感知、障碍物识别与车道线检测,国内海康威视、大华股份等均有布局。
- 高精度定位系统: 以北斗卫星导航系统为核心,融合RTK(实时动态定位)技术,实现厘米级定位精度,确保矿卡在矿区复杂地形中的精准作业。
(二)决策层——计算平台与算法
- 车载计算平台(域控制器): 华为MDC(Mobile Data Center)系列是国内无人矿卡领域应用最广泛的智能驾驶计算平台之一,算力强大、车规级认证完善。
- 自动驾驶算法: 涵盖感知算法、路径规划、决策控制、障碍物行为预测等核心模块,是各解决方案商的核心竞争壁垒所在。
- 线控底盘(Chassis-by-Wire): 将驾驶指令转化为电信号并精准控制车辆执行,是实现L4级自动驾驶的硬件基础。传统矿卡需进行后装线控改制,前装化趋势正在加速。
(三)通信层——车联网与数据传输
- 5G通信模组: 无人矿卡配备5G通信模块,是实现"车—路—云"三位一体协同作业的核心纽带。高带宽、低时延的5G网络使实时数据传输、云端调度和远程驾驶成为可能。
- CPE(客户终端设备):
- 矿区专网: 运营商为大型矿区建设5G专网或4G/5G混合专网,保证通信覆盖的稳定性和可靠性。
(四)执行层——车辆控制与执行机构
- 线控转向系统、线控制动系统:
- 车载控制器(VCC):
- 高精度地图与数字孪生:
(五)动力层——新能源驱动系统
- 动力电池: 宁德时代是矿卡动力电池领域的绝对龙头,已与易控智驾、希迪智驾等多家头部企业建立战略合作。其磷酸铁锂电池产品应用于百吨级以上矿卡,循环寿命、高低温性能均达到车规级要求。
- 驱动电机与电控系统:
- 充换电基础设施: 智能换电站可在6分钟内完成电池快换,配合"充换一体"技术破解充电时间长这一电动矿卡推广的最大瓶颈。华能伊敏露天矿等已建成全国规模最大的集群式充换电矿卡项目。
中游:整车制造与自动驾驶解决方案
中游是整个产业的核心枢纽,集聚了最多创新主体,可细分为两大阵营:
(一)自动驾驶解决方案商(科技公司主导)
以技术算法和软件能力为核心,为矿区提供从感知、决策到调度的一揽子无人驾驶解决方案。国内约有22家涉足矿卡无人驾驶系统开发的方案商,以技术驱动、市场化运营为主要特征。
(二)传统主机厂(OEM主导)
以三一重工、徐工、临工、陕西同力、中国中车等为代表的传统矿卡制造企业,依托成熟的整车制造能力,逐步向智能化、电动化方向转型。这些企业或自研自动驾驶系统,或与科技公司战略合作,形成"整车+智驾"的联合体模式。
下游:矿山运营与终端客户
下游客户以大型能源集团和矿业企业为主,包括国家能源集团、国家电投集团、中国中煤能源集团、华能集团、特变电工、广汇能源等国家队,以及各地民营大型矿企。大型矿企的强支付能力和规模化需求,是推动无人矿卡快速商业化的关键动力。
2.2 产业链特征分析
特征一:国产化率高,供应链自主可控。 激光雷达国产化率超85%,感知层和计算平台均有国内头部企业支撑,整体供应链在中美科技博弈背景下展现出较强的抗风险能力。
特征二:产业生态从"单点突破"走向"协同整合"。 宁德时代+易控智驾、华为MDC+希迪智驾、希迪智驾+同力重工+宁德时代等合作模式不断涌现,"整车+电池+智驾+数字化平台"一体化解决方案正在成为行业主流。
特征三:轻资产与重资产模式并行。 科技公司主导的解决方案商多选择轻资产模式(不持有车辆,通过技术授权和服务收费);部分资金实力雄厚的企业则选择重资产运营模式(TaaS,Transportation as a Service)自行购车并承担运营责任。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。
 10个月宝宝每天需要喝多少奶粉?