投资端今年在汽车特别是整车方向上大家普遍预期都不乐观,一方面是购置税补贴的取消,另一方面是碳酸锂和铜的涨价,整车成本上抬势必使得各家车企更加内卷。故整体看行业β是没有那么好的,那有没有比较强的α?这也是本篇主要讨论的内容:智驾,L3、L4作为行业的强α来源,值得逐步关注。一、华为自动驾驶技术时间线(核心提前节点)
1. 节奏提前
(1)2026年目标:实现高速/高架场景的L3级自动驾驶商用(原计划提前2年达成)
(2)2027年目标:实现区级(区域范围)L4级自动驾驶
2. 技术驱动力
(1)特斯拉FSD V12端到端方案推动技术迭代
(2)地平线(2025年11月发布会)同步调整路线,明确“2-3年内实现L4”
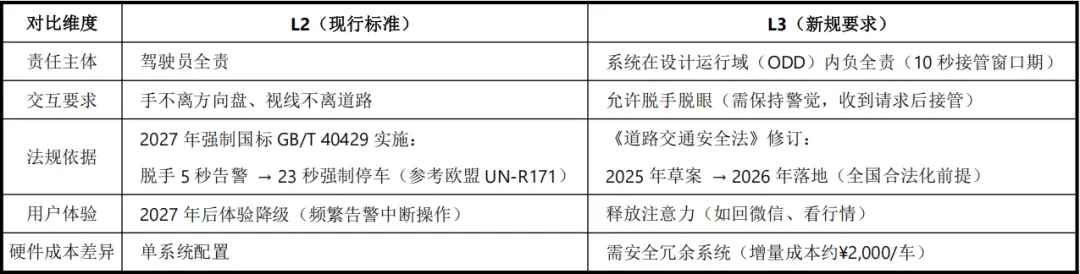
二、L3与L2的本质差异(法规与体验重构)
三、投资主线:整车与零部件机会
1. 整车厂:责任转移驱动溢价
(1)核心逻辑
① L3车企承担法律责任与经济赔偿(保险覆盖)→ 用户愿支付溢价¥20,000+
② L2体验降级后,中高端用户向L3迁移
(2)关键标的:已获L3牌照车企(长安、北汽)
(3)催化事件:2026年城市级试点扩容(从“两条路”到“全市范围”)
2. 零部件:安全冗余与性能升级
(1)智驾芯片
① 算力要求:100+ TOPS → 500+ TOPS(处理corner case)
② 单价提升:100 → 400-500
③ 标的:地平线(未上市)、黑芝麻(已上市)
(2)激光雷达
① 探测距离要求:150米(192线) → 300米(需500线)(10秒×120km/h行驶距离)
② 单价提升:现 ¥6,000 → ¥8,000+
③ 标的:禾赛科技(NASDAQ:HSAI)、速腾聚创(未上市)
(3)冗余系统
① 双通信网络(CAN FD → 以太网)
② 双电源管理
③ 标的:德赛西威(预控模块)、均胜电子(电源系统)
四、核心政策节点与潜在风险
1. 法规里程碑
(1)2025年5月:国务院提交《道路交通安全法》修订草案
(2)2026年:法案落地(全国L3/L4合法化前提)
(3)2027年1月1日:L2新国标强制实施(现有车型需在2028年2月前适配)
2. 风险提示
(1)技术隐患:10秒接管窗口在高速场景存安全风险(极端场景响应延迟可能超8秒)
(2)法规延迟:立法流程若遇分歧可能推迟(参考欧盟L3法规延期案例)
(3)市场压力:碳酸锂涨价(2025年+30%)挤压整车利润,若2026年L3渗透率<10%则增量难抵下滑
五、结论:2026-2027年为确定性窗口
1. 交易逻辑
(1)2026年:交易L3落地(整车+零部件) + 城市级试点扩容(上半年) + 《道路交通安全法》通过预期(下半年)
(2)2027年:交易L4预期
2. 行情催化
(1)城市级L3试点扩容(2026H1)
(2)《道路交通安全法》通过(2026H2)
3. 关键验证指标
(1)地平线芯片出货量(2026年目标:50万片)
(2)L3牌照发放节奏(从“两条路”到“城市级”)
本文内容均来自市场公开信息整理,仅作参考之用,不构成对投资者的任何投资建议,也不构成任何形式的宣传推介,历史数据不代表未来表现,不构成对未来业绩的预测或承诺。投资者不应当以此资讯取代独立判断或仅依据此资讯做出投资决策,应当自主决定是否参与投资或交易。特别提醒,股市有风险,投资需谨慎。