随着AI 与智能驾驶技术的快速演进,自动驾驶芯片已经从个别实验性产品,发展成汽车产业链中核心的“智能大脑”。这类芯片不仅负责感知、融合、推理等 AI 计算任务,还直接决定着驾驶系统的性能、安全性和商业化路径。根据市场研究数据,全球自动驾驶芯片市场预计将持续快速增长,2025 年市场规模约 150 亿美元,并在未来几年内维持高复合增长率。
一、自动驾驶芯片的分类与核心用途
自动驾驶芯片通常按功能与层级划分为三类:
高级驾驶辅助系统(ADAS)芯片主要用于实现车道保持、自动紧急制动、自适应巡航等功能,属于 L1–L3 级别自动驾驶。
自动驾驶域控制芯片(Central Compute Unit / DCU)负责将多传感器输入(摄像头、雷达、LiDAR 等)融合,并进行路径规划与控制,是 L2+ 至 L4 级自动驾驶的核心计算单元。
专用 AI 推理芯片与定制 SoC包括能够执行大规模神经网络推理的 AI 加速芯片,用于认知和决策任务,通常伴随域控制芯片一起应用。
加入会员与行业大咖一起交流,数千份高质量半导体资料无限下载!
二、主要自动驾驶芯片厂商与代表产品
1. NVIDIA(英伟达) — DRIVE 系列
作为全球 AI 驱动自动驾驶的重要技术供应商,NVIDIA 的自动驾驶芯片被许多整车厂采用,其特色是集成度高、支持大规模 AI 计算。
2. Mobileye(英特尔子公司) — EyeQ 系列
Mobileye 是 ADAS 与自动驾驶视觉感知芯片的传统领导者,长期作为 Tier-1 供应商为全球车企提供 SoC 与算法方案。
3. Qualcomm — Snapdragon Ride 平台
Qualcomm 通过其 Snapdragon Ride 平台进军自动驾驶与高级辅助市场,借助其在移动通信与 AI 推理领域的积累进入汽车芯片赛道。
4. 特斯拉 — 自研 FSD Chip
特斯拉采取软硬件自研路线,将自动驾驶核心芯片设计纳入自有体系中。
5. 中国芯片供应商 — Horizon Robotics 等
中国市场在自动驾驶芯片领域涌现多个本土竞争者,尤其在国内 OEM 与城市自动驾驶示范项目中快速积累。
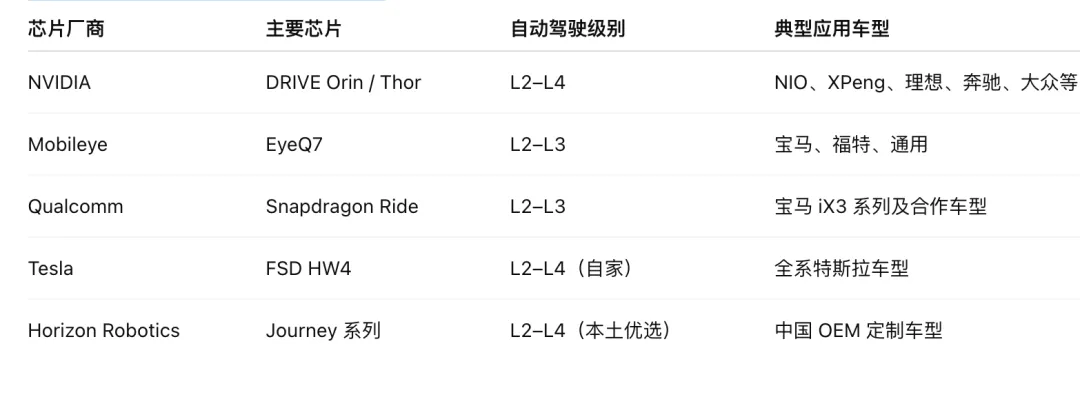
三、芯片与车型对应关系示例
四、市场占有率与竞争格局
根据市场报告与行业数据:
NVIDIA 由于其全栈架构与广泛 OEM 生态伙伴关系,预计在自动驾驶芯片市场中占据约 25–35% 的份额。
Mobileye 在 ADAS 与视觉感知芯片领域长年稳健,约占 10–15%。
Qualcomm 和其他平台(如 Ambarella、Hailo)合计约 5–10%。
本土供应商(如 Horizon)在亚洲市场,尤其中国市场具有落地优势和快速提升的市占率。
整体来看,市场呈现**“头部厂商主导 + 多方竞争并存”的动态格局**,既有跨国巨头,也有 OEM 自研与本土供应商的多层次竞争。
五、未来趋势与挑战
1. 高算力与低功耗并重
未来自动驾驶芯片的核心竞争力不再单纯是最高算力,而是要兼顾实际车辆能耗、热管理与成本效益。
2. 全栈软件与硬件协同
芯片供应商越来越强调软件生态和算法支持,如 NVIDIA 的 DRIVE OS 与 Mobileye 的视觉安全堆栈。
3. 功能安全与认证
自动驾驶芯片必须满足严格的汽车功能安全标准(如 ISO 26262)和安全认证,这对芯片架构设计提出更高要求。
六、结语
在 AI 驱动下,自动驾驶芯片正从单纯算力元件演化为融合感知、决策与控制的智能平台。这一市场既有英伟达、Mobileye、Qualcomm 这样的全球级玩家,也有特斯拉等 OEM 自研芯片崭露头角,还有中国本土供应商在特定市场快速增长。整体市场格局展现出多方竞争与快速创新并存的态势,并随着自动驾驶渗透率提升而不断重构。
欢迎扫码加入半导体信息聚合群(WX:xinkejiquan001)。请点击上方名片,关注本公众号。由于微信系统改版,关注后请点击右上角,选择“设为星标”与“置顶”,以获得最及时的文章更新。//---END---//
免责声明:文章仅为分享和学习使用,不做其他商业用途!内容如有侵权,请联系博主删除!(微信号:xinkejiquan001)
 10个月宝宝每天需要喝多少奶粉?