当算法红利结束后,谁能支撑起自动驾驶这一赛道的估值?
过去十年,自动驾驶公司的估值几乎围绕一个核心展开:算法。谁的模型更接近人类?谁的测试里程更多?谁的数据规模更大?资本为“技术领先”支付溢价。这种溢价具有合理性。自动驾驶是否可行,是一个技术命题;谁先证明“能跑通”,谁就赢。而如今,大模型能力迅速普及,端到端架构逐渐成为行业认知,决策与决策能力差距不断缩小。如果算法成为了自动驾驶行业的“基础能力”,那么自动驾驶的估值,下一步靠什么支撑?算法当然不会失去重要性,但它的“溢价能力”正在下降。- 技术路线正在汇聚。端点、大模型、多模态融合,已经成为行业共同语言。技术方向不再像早期那样分裂。
- 算力与数据负债在降低。云计算成本下降,训练能力共享化,模型迭代周期周期。前面的优势更难以长期独占。
- 资本理性。在经历了高估值、长期亏损与商业化延迟的现实后,市场对“技术领先但盈利更遥远”
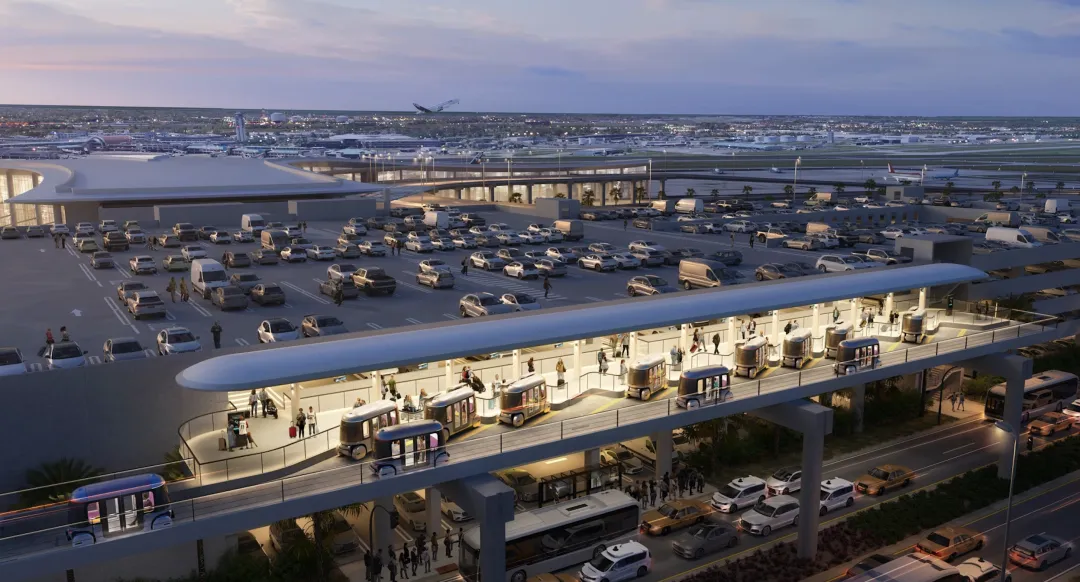
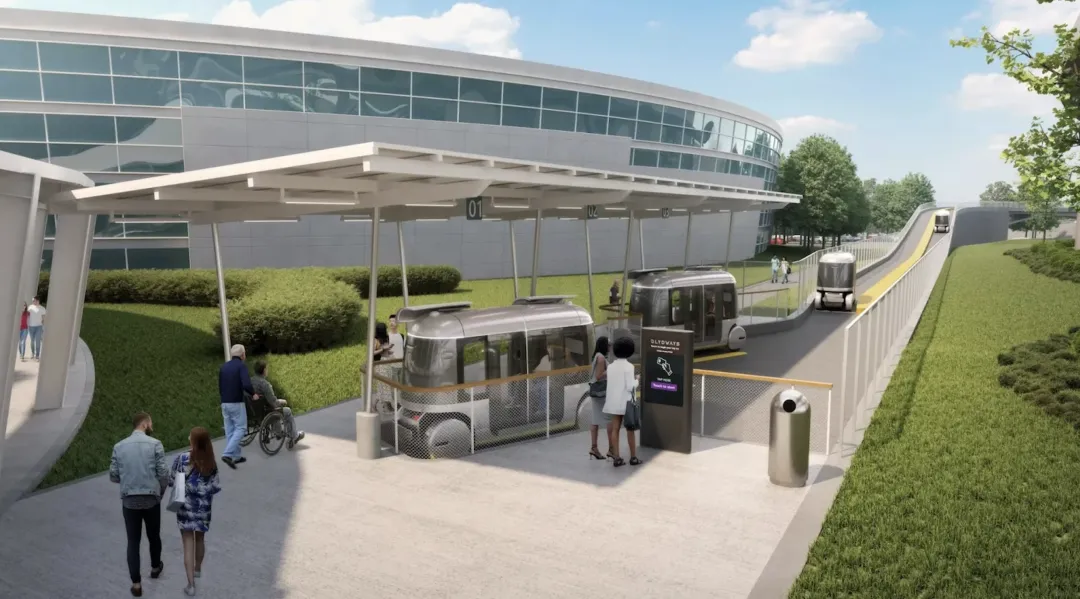
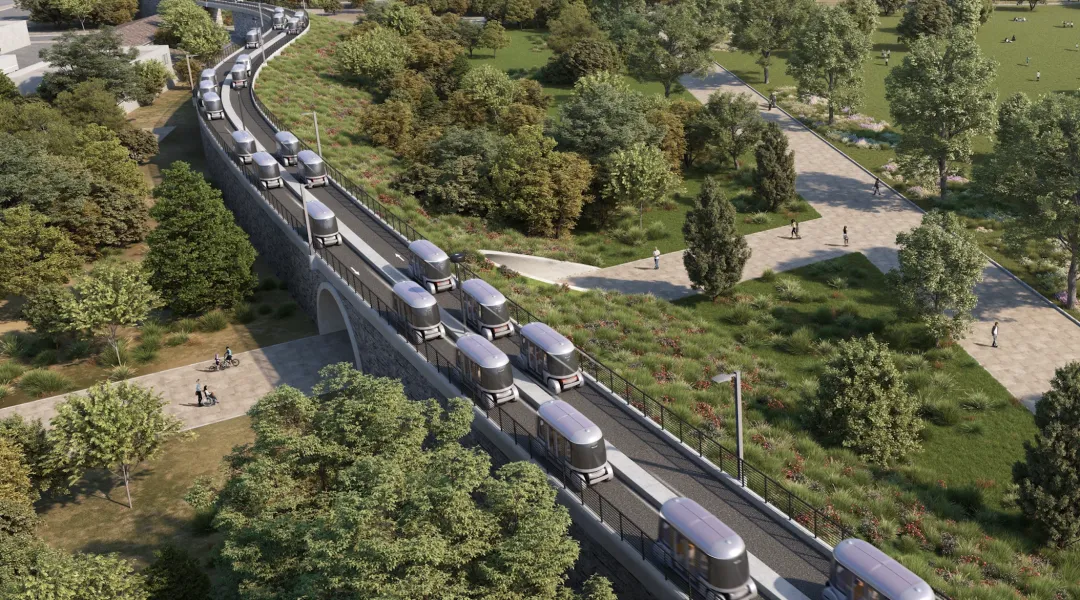
算法不再是“想象空间”的象征,而是成为“必要条件”。当算法逐渐同质化时,资本自然会问:除了算法,你还能控制什么?2月中旬,美国亚特兰大的自动化交通网络项目就是一个信号——该项目旨在让自动驾驶巴士在专用车道运行。以公交车票价提供媲美轨道交通的运力,同时避免传统交通方式的高昂成本和漫长的建设周期。项目承建者加州公司Glydways认为,城市需要“净新增运力” —— 即不与现有运力竞争的额外交通带宽;自动驾驶也需要自己的专用通道,才能真正解决拥堵问题。亚特兰大项目给出的信号是:自动驾驶在开放道路上卷参数,还不如通过专用通道获取“独立道路权”。因为独立路权意味着:而开放道路上的自动驾驶,需要面对高度不稳定的混合交通环境。算法再强,也无法消除结构性不确定性。而一旦进入独立通道或半封闭场景,系统可控性显着着提升。资本真正关心的,从来不是技术上的炫耀,而是可预测性。如果自动驾驶只是“软件能力公司”,它的估值模型会类似科技成长股:这意味着估计逻辑的迁移:从“想象空间”,转向“现实空间”。算法可以被追赶,路权一旦获得,就很难被复制。替代算法是技术壁垒,独立路权是结构壁垒。资本对结构壁垒的定价,通常更基础,也更长期。是否拥有专用道、专用轨道、封闭园区、机场接驳等可控空间?自动驾驶若只是“溺水在道路上”,难以结构形成现状。是否具备前装量产能力? 是否能通过量产与标准化持续降本?算法会持续进步,但故事已经变了。未来几年,自动驾驶公司的估值差距,可能不会由“测试里程差异”拉开,而会由“结构性资源”拉开。谁能掌握独立空间,谁能嵌入城市系统,谁能形成网络级能力,谁就更接近长期价值。算法仍然重要,但它却不再决定谁能成为“城市交通平台”。当算法红利结束时,真正能支撑估值的,是结构。而结构,从来不写在代码里。
 10个月宝宝每天需要喝多少奶粉?