当前位置:首页>自动驾驶>【华源北交所|智能驾驶专题】自动驾驶强制国标正式发布有望重塑行业规范,北交所智驾产业链全梳理(20260809)

【华源北交所|智能驾驶专题】自动驾驶强制国标正式发布有望重塑行业规范,北交所智驾产业链全梳理(20260809)

  • 2026-09-06 16:59:27
【华源北交所|智能驾驶专题】自动驾驶强制国标正式发布有望重塑行业规范,北交所智驾产业链全梳理(20260809)

点击蓝字 关注我们

自动驾驶强制国标正式发布有望重塑行业规范,北交所智驾产业链全梳理

北交所科技成长产业跟踪第八十七期(20260809)

投资要点

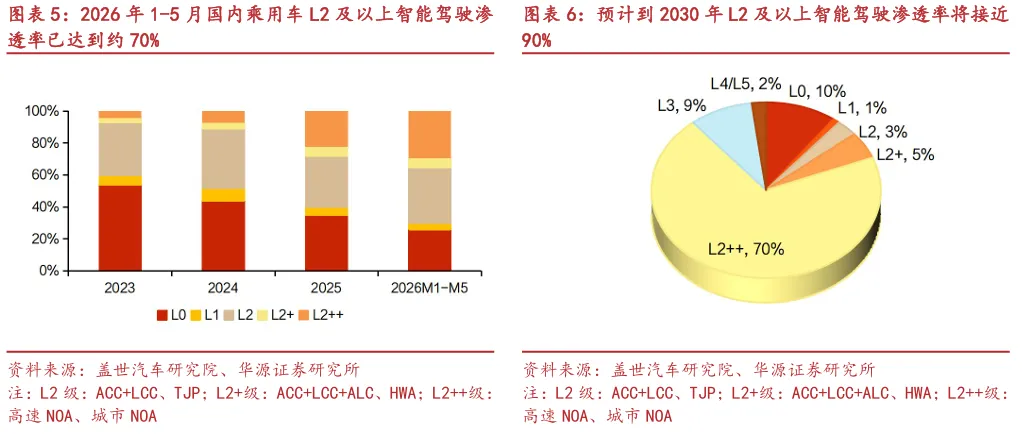
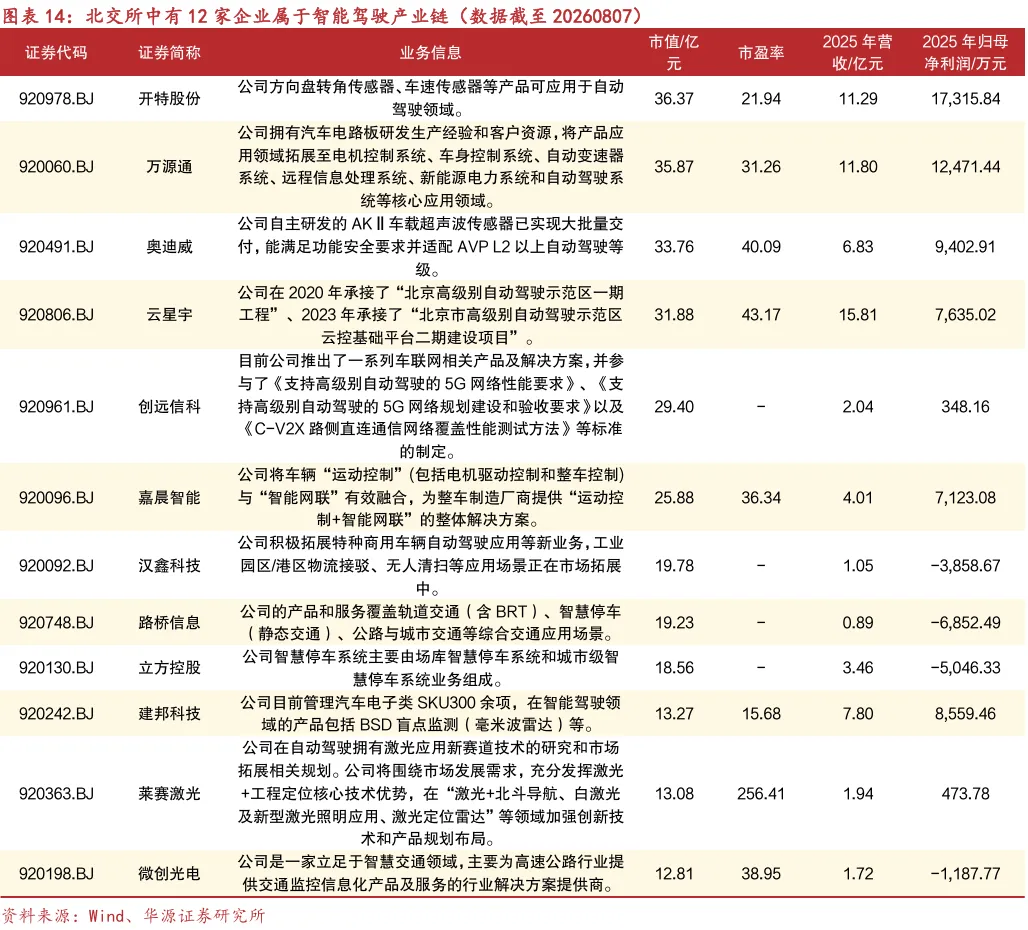
➡《智能网联汽车 自动驾驶系统安全要求》强制性国家标准正式发布。根据工业和信息化部,2026年7月30日,工业和信息化部组织制定并归口的《智能网联汽车 自动驾驶系统安全要求》(GB 44721—2026)强制性国家标准由国家市场监督管理总局、国家标准化管理委员会批准发布,拟于2027年7月1日起正式实施。为积极适应产业快速发展对标准化工作提出的更高要求,工业和信息化部加快推进智能网联汽车标准体系建设和重点急需标准研制,自2025年起组织全国汽车标准化技术委员会启动《智能网联汽车 自动驾驶系统安全要求》强制性国家标准的制定工作。从智驾等级渗透率来看,根据盖世汽车研究院,2026年1-5月国内乘用车L2及以上ADAS功能渗透率已达到约70%,预计到2030年L2及以上智能驾驶渗透率将接近90%,L3及以上自动驾驶渗透率将超过10%。我们发现北交所中有12家企业属于智能驾驶产业链,分别为奥迪威(超声波传感器优质企业)、开特股份(方向盘转角传感器、车速传感器等产品)、嘉晨智能(车辆智能驱动控制系统)、创远信科(车联网相关产品及解决方案)、建邦科技(BSD盲点监测毫米波雷达等)、云星宇(高速公路智慧交通系统集成和城市智慧交通系统集成)、万源通(汽车电路板)、路桥信息(交通行业信息化解决方案)、立方控股(智慧停车系统)、微创光电(高速公路监控信息化产品)、汉鑫科技(特种商用车辆自动驾驶应用等新业务)、莱赛激光(激光+北斗导航、白激光及新型激光照明应用、激光定位雷达)。
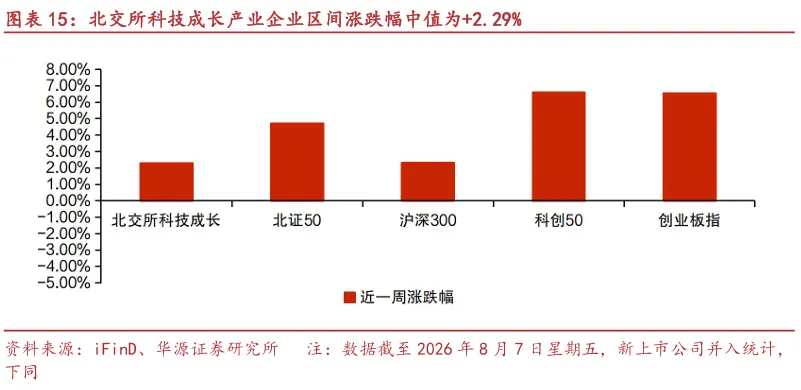
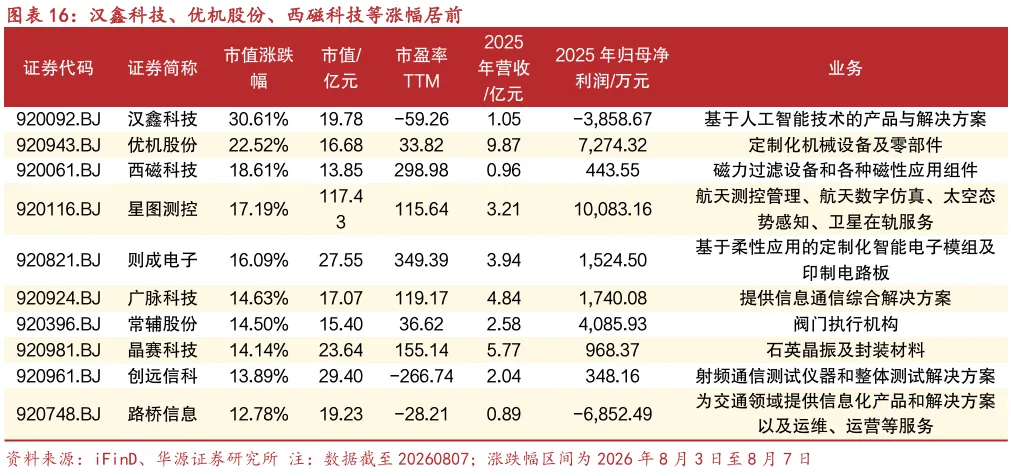
➡总量:北交所科技成长股股价涨跌幅中值+2.29%。截至2026年8月7日,经梳理后本期锁定了151家核心标的池(持续更新)。从周度涨跌幅数据来看,2026年8月3日至8月7日,北交所科技成长产业企业多数上涨,区间涨跌幅中值为+2.29%,其中上涨公司达130家(占比86%),汉鑫科技(+30.61%)、优机股份(+22.52%)、西磁科技(+18.61%)、星图测控(+17.19%)、则成电子(+16.09%)位列涨跌幅前五。北证50、沪深300、科创50、创业板指周度涨跌幅分别为+4.71%、+2.32%、+6.61%、+6.55%。

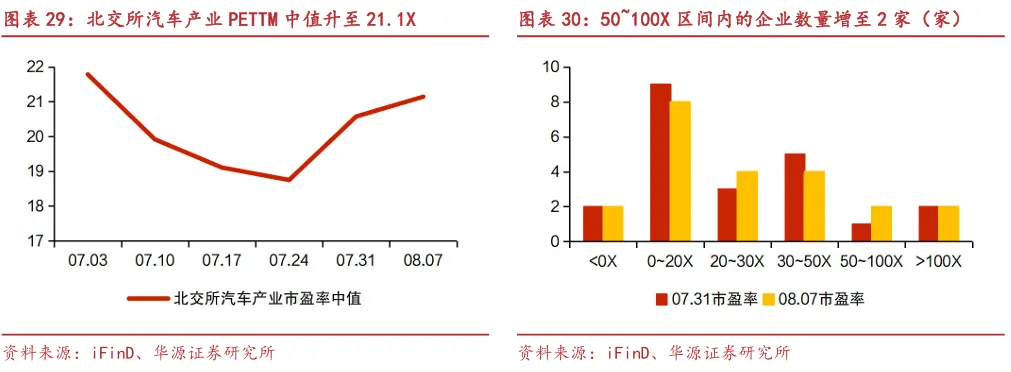
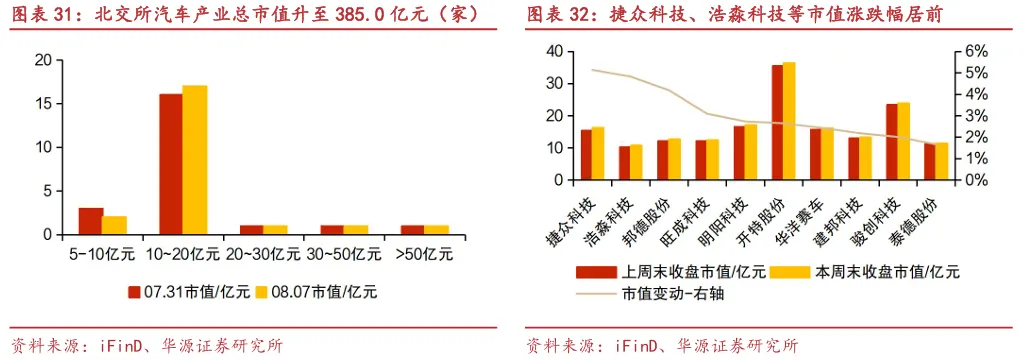
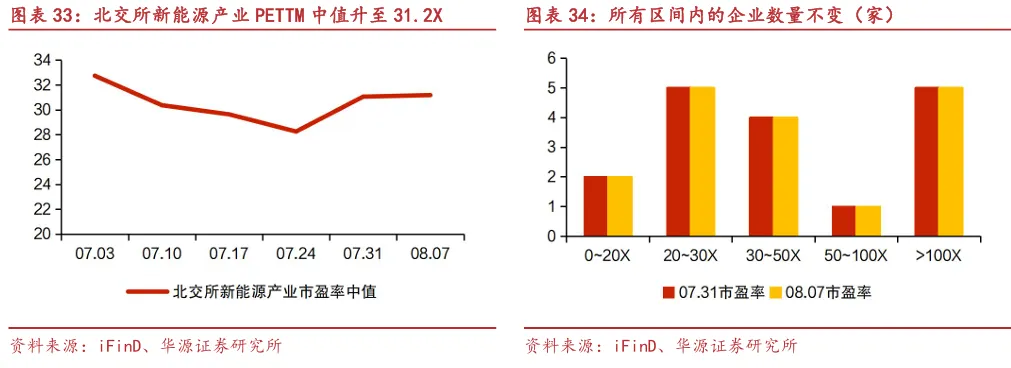
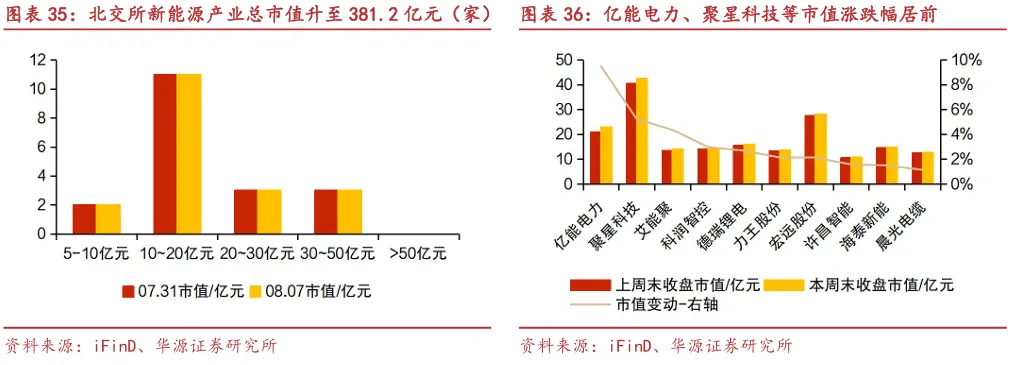
➡行业:机械设备产业市盈率TTM中值+11.60%至33.7X。2026年8月3日至8月7日,北交所电子设备产业企业的市盈率TTM中值由40.4X升至44.0X,市值中值由15.0亿元升至15.2亿元,则成电子(+16.09%)、晶赛科技(+14.14%)、创远信科(+13.89%)分列市值涨跌幅前三甲。北交所机械设备产业企业的市盈率TTM中值由30.2X升至33.7X,市值中值由13.3亿元升至13.9亿元,优机股份(+22.52%)、西磁科技(+18.61%)、常辅股份(+14.50%)分列市值涨跌幅前三甲。北交所信息技术产业企业的市盈率TTM中值由45.7X升至46.8X,市值中值由17.1亿元升至18.6亿元,汉鑫科技(+30.61%)、星图测控(+17.19%)、广脉科技(+14.63%)分列市值涨跌幅前三甲。北交所汽车产业企业的市盈率TTM中值由20.6X升至21.1X,市值中值由13.1亿元降至13.0亿元,捷众科技(+5.13%)、浩淼科技(+4.81%)、邦德股份(+4.18%)分列市值涨跌幅前三甲。北交所新能源产业企业的市盈率TTM中值由31.1X升至31.2X,市值中值由15.5亿元升至16.0亿元,亿能电力(+9.49%)、聚星科技(+5.22%)、艾能聚(+4.36%)分列市值涨跌幅前三甲。

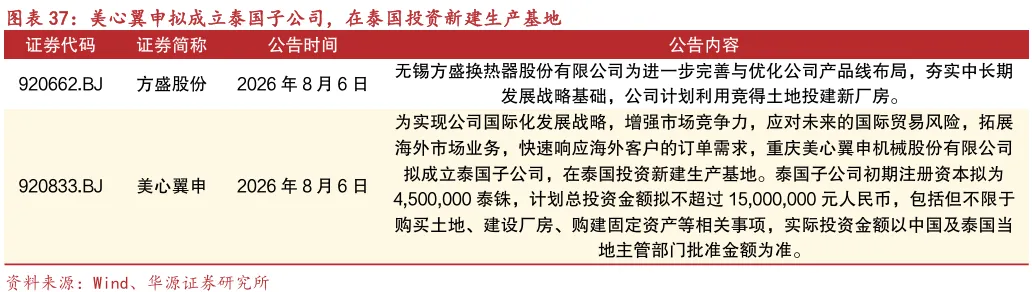
➡公告:美心翼申拟成立泰国子公司,在泰国投资新建生产基地。美心翼申:为实现公司国际化发展战略,增强市场竞争力,应对未来的国际贸易风险,拓展海外市场业务,快速响应海外客户的订单需求,重庆美心翼申机械股份有限公司拟成立泰国子公司,在泰国投资新建生产基地。

风险提示:宏观经济环境变动风险、市场竞争风险、资料统计误差风险

01

自动驾驶强制国标正式发布有望重塑行业规范,双线技术路径赋能智驾商业化发展

NO.1

新闻:《智能网联汽车 自动驾驶系统安全要求》强制性国家标准正式发布

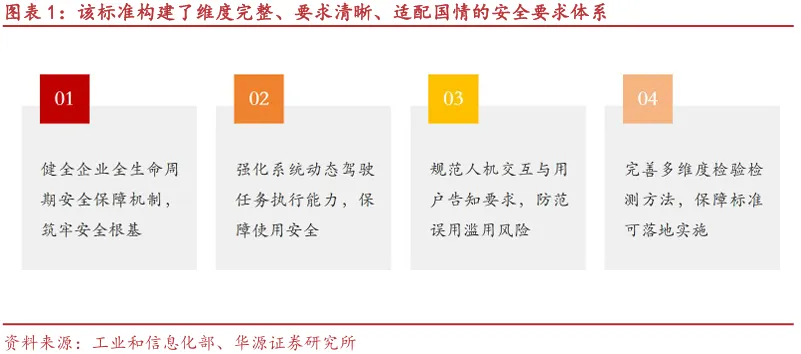
根据工业和信息化部,2026年7月30日,工业和信息化部组织制定并归口的《智能网联汽车 自动驾驶系统安全要求》(GB 44721—2026)强制性国家标准由国家市场监督管理总局、国家标准化管理委员会批准发布,拟于2027年7月1日起正式实施。近年来,新一轮科技革命与产业变革持续深化,我国自动驾驶技术加速迭代突破,智能网联汽车道路测试示范有序推进,2025年两款L3级(有条件自动驾驶)车型获得附条件准入许可。为积极适应产业快速发展对标准化工作提出的更高要求,工业和信息化部加快推进智能网联汽车标准体系建设和重点急需标准研制,自2025年起组织全国汽车标准化技术委员会启动《智能网联汽车 自动驾驶系统安全要求》强制性国家标准的制定工作。

与此同时,我国牵头制定的联合国自动驾驶系统全球技术法规(ADS GTR)于2026年6月正式获批发布。与ADS GTR相比,我国标准对L3级、L4级自动驾驶系统提出更为细化的技术要求,进一步明确不同级别产品的安全边界,完善用户使用告知、操作培训等要求,创新性构建了统一的标准化试验场景体系,在保持核心技术要求与国际法规协调一致的同时,更贴合我国道路交通环境与行业管理实际需要,更具有落地实施的可行性。《智能网联汽车 自动驾驶系统安全要求》的发布实施,为自动驾驶产品明确了统一的安全准入基线,对规范自动驾驶技术研发应用、提升道路交通安全水平、压实企业安全主体责任、护航产业健康可持续发展具有重要意义。下一步,工业和信息化部将扎实做好标准的宣贯解读与实施执行,强化智能网联汽车产品准入管理,保障自动驾驶系统安全合规应用;同时,持续完善自动驾驶试验方法、安全事件数据交互与管理系统等配套标准,加快构建完善的智能网联汽车监管体系,加速自动驾驶技术产业化规模化进程,引领我国智能网联汽车产业高质量发展。

NO.2

行业:预计到2030年L2及以上智能驾驶渗透率将接近90%

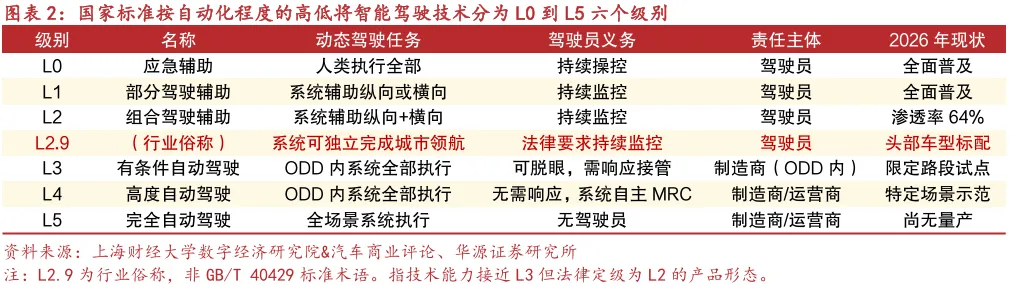
根据2021年颁布的《汽车驾驶自动化分级》国家标准,智能驾驶技术按自动化程度的高低,被分为L0到L5六个级别。其中,L0-L2属于驾驶辅助阶段,智能驾驶系统作为“助手”的角色为人类驾驶员提供探测、预警和控制等帮助,L3-L5属于高阶自动驾驶阶段,智能驾驶系统承担主要的车辆驾驶职责和相应的责任,只有在特定的情况下才会要求驾驶员作为后援接管车辆,或者无需驾驶员接管。

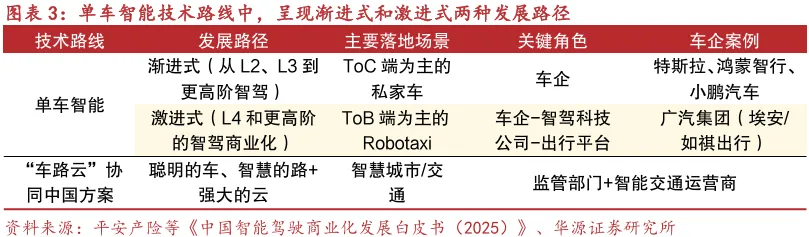
根据《中国智能驾驶商业化发展白皮书(2025)》,在中国市场,智驾技术商业化发展的现状是“单车智能”和“车路云”协同中国方案这两种技术路线并存。在以单车智能为主的技术路线中,又呈现渐进式和激进式两种发展路径。其中渐进式发展路径的主要落地场景是ToC端为主的私家车场景,关键角色为车企;激进式发展路径的主要落地场景是ToB端为主的Robotaxi出行平台场景,其中的关键角色常以车企-智驾科技公司-出行平台商这样的“金三角”合作联盟方式出现。

乘用车端

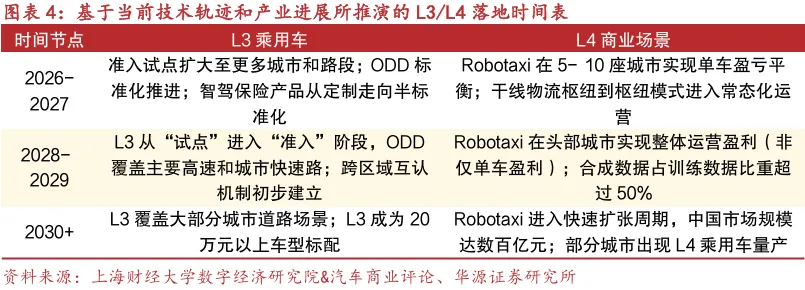
从智驾等级渗透率来看,根据盖世汽车研究院,2026年1-5月国内乘用车L2及以上ADAS功能渗透率已达到约70%。未来随着高速NOA、城市NOA和泊车功能逐步普及,用户对智驾的判断标准或将从参数与配置,转向真实可用率、接管频次、OTA速度和体验稳定性。预计到2030年L2及以上智能驾驶渗透率将接近90%,L3及以上自动驾驶渗透率将超过10%。

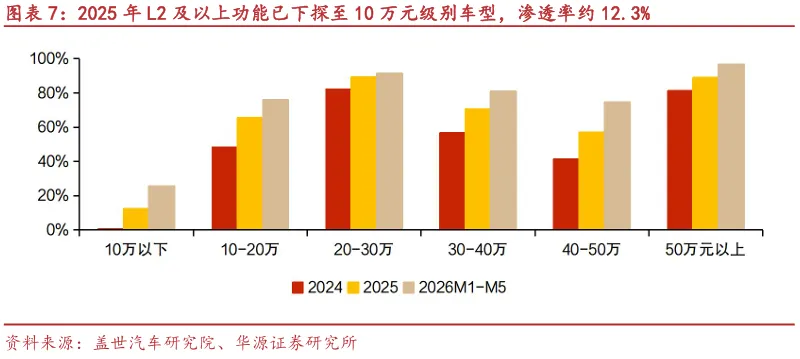
从价格区间渗透率来看,根据盖世汽车研究院,2025年以来L2及以上功能已下探至10万元级别车型,辅助驾驶普及正快速推进。10万元以下标配L2及以上级别的车型包括:元UP(高速NOA)、海鸥(高速NOA)、海豚(高速NOA)、零跑A10(高速NOA&城市NOA)等。

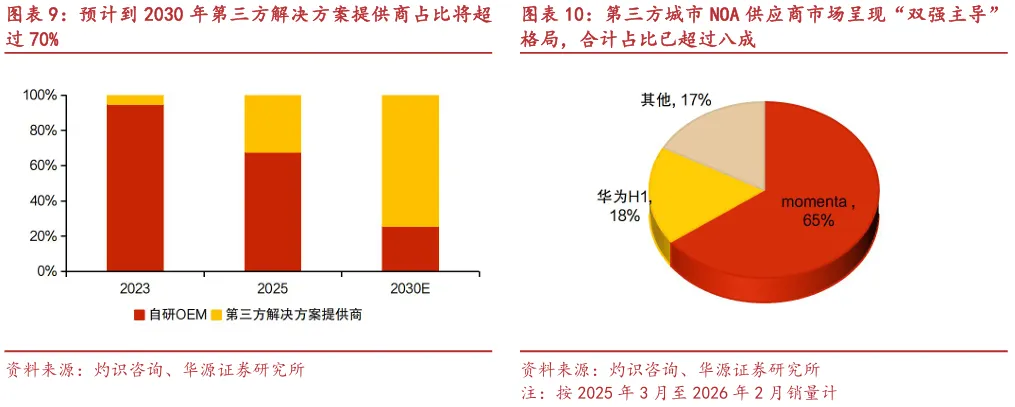
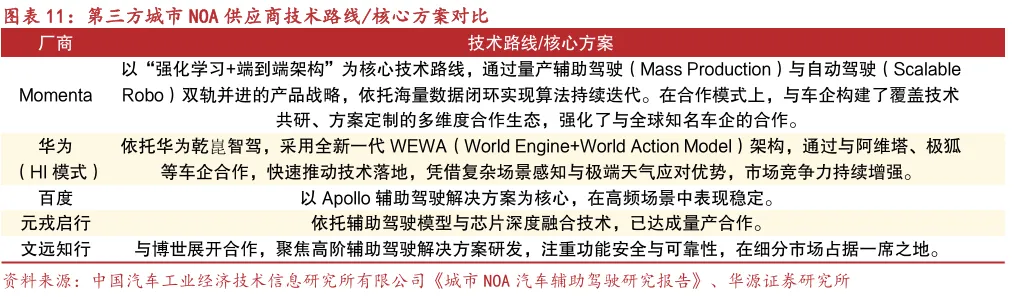
根据中国汽车工业经济技术信息研究所有限公司,城市NOA正加速从技术研发向市场普及演进,规模化落地能力与用户体验成为衡量车企智能化水平的重要因素。当前,城市NOA市场呈现车企自研、与第三方合作的“双轮驱动”竞争格局。其中,Momenta、华为HI模式等作为第三方城市NOA核心供应商,市场份额、合作企业等均具有较强竞争优势,助力传统品牌实现智能化转型,也逐步推动城市NOA市场向规模化、平民化阶段演进。

根据中国汽车工业经济技术信息研究所有限公司,第三方城市NOA供应商市场呈现“双强主导”格局,当前华为和Momenta的市场份额显著领先,合计占第三方供应商比例已经超过八成。此外,百度、元戎启行、文远知行等其他第三方供应商也积极布局NOA辅助驾驶领域,凭借差异化技术路线与合作模式,占据一定市场份额。

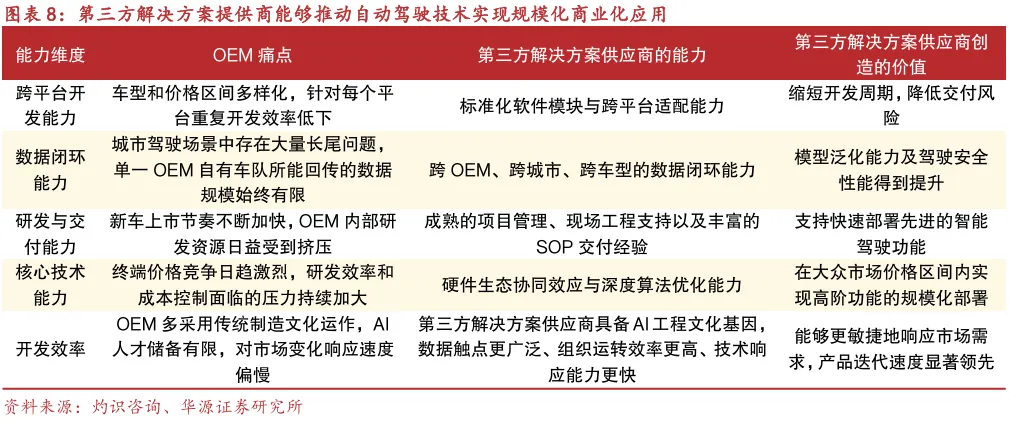
根据中国汽车工业经济技术信息研究所有限公司,在高阶辅助驾驶规模化落地的阶段,算法、数据闭环能力以及规模化量产经验,已成为决定辅助驾驶供应商市场地位与发展速度的核心要素。规模化量产的成功经验不仅为辅助驾驶供应商提供技术方案迭代的资源,也为其巩固和扩大市场份额奠定了坚实基础。

商用车端

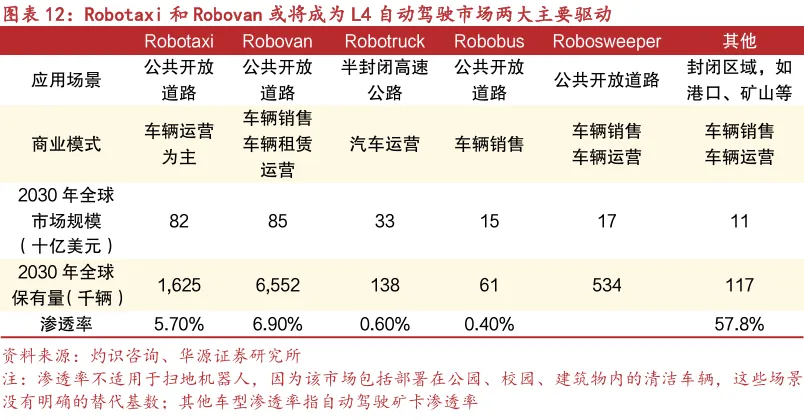
根据灼识咨询,L4级自动驾驶下游应用场景多种多样,主要包括自动驾驶出租车(Robotaxi)、自动驾驶厢式货运车(Robovan),自动驾驶重卡(Robotruck)、自动驾驶巴士(Robobus)和自动驾驶清扫车(Robosweeper)等。

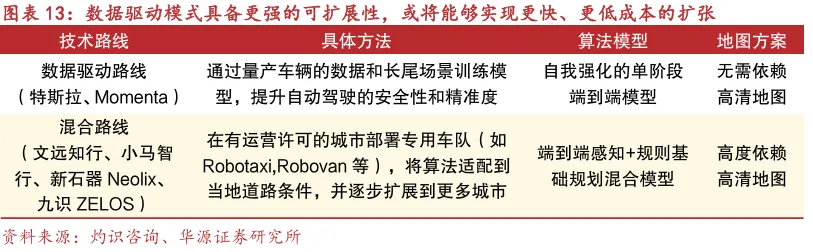
根据灼识咨询,L4级自动驾驶正在沿着两种截然不同的技术路线演进。其中数据驱动模式通过持续收集真实世界数据和快速算法迭代,具备更强的可扩展性,或将能够实现更快、更低成本的扩张。

我国智能驾驶呈现技术持续迭代升级,向高阶发展并加速普及,应用场景不断拓展,产业链上下游协同发展,政策法规日益完善,经过梳理,我们发现北交所中有12家企业属于智能驾驶产业链,分别为奥迪威(超声波传感器龙头)、开特股份(方向盘转角传感器、车速传感器等产品)、嘉晨智能(车辆智能驱动控制系统)、创远信科(车联网相关产品及解决方案)、建邦科技(BSD盲点监测毫米波雷达等)、云星宇(高速公路智慧交通系统集成和城市智慧交通系统集成)、万源通(汽车电路板)、路桥信息(交通行业信息化解决方案)、立方控股(智慧停车系统)、微创光电(高速公路监控信息化产品)、汉鑫科技(特种商用车辆自动驾驶应用等新业务)、莱赛激光(激光+北斗导航、白激光及新型激光照明应用、激光定位雷达)。
02

总量:北交所科技成长股股价涨跌幅中值+2.29%

截至2026年8月7日,经梳理后本期锁定了151家核心标的池(持续更新)。从周度涨跌幅数据来看,2026年8月3日至8月7日,北交所科技成长产业企业多数上涨,区间涨跌幅中值为+2.29%,其中上涨公司达130家(占比86%),汉鑫科技(+30.61%)、优机股份(+22.52%)、西磁科技(+18.61%)、星图测控(+17.19%)、则成电子(+16.09%)位列涨跌幅前五。北证50、沪深300、科创50、创业板指周度涨跌幅分别为+4.71%、+2.32%、+6.61%、+6.55%。

本周(2026年8月3日至8月7日,下同),前十大涨跌幅标的分别是汉鑫科技、优机股份、西磁科技、星图测控、则成电子、广脉科技、常辅股份、晶赛科技、创远信科、路桥信息。

03

行业:机械设备产业市盈率TTM中值+11.60%至33.7X

NO.1

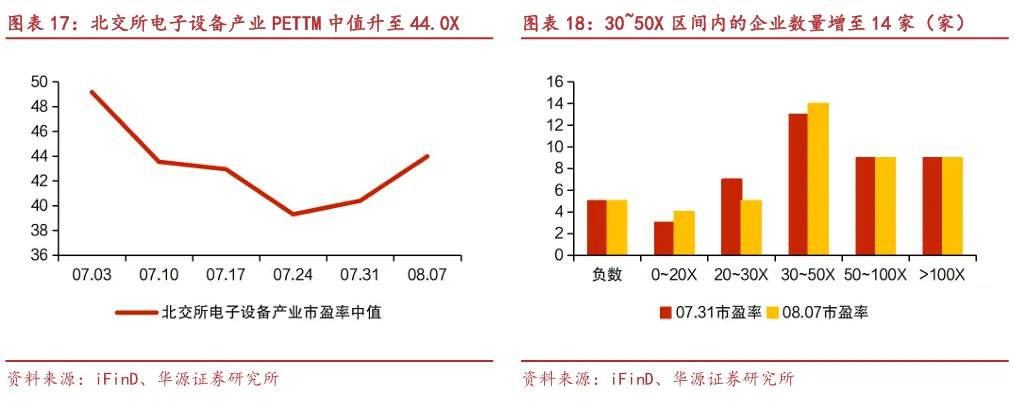
电子设备(46家):市盈率TTM中值由40.4X升至44.0X

本周,从估值表现看,北交所电子设备产业企业的市盈率TTM中值由40.4X升至44.0X。从分布区间来看,位于0~20X区间内的企业数量增至4家,位于20~30X区间内的企业数量减至5家,位于30~50X区间内的企业数量增至14家,位于其他区间内的企业数量不变。(注:晟楠科技、成电光信、富士达、星辰科技属于电子设备产业国防军工子行业分类)

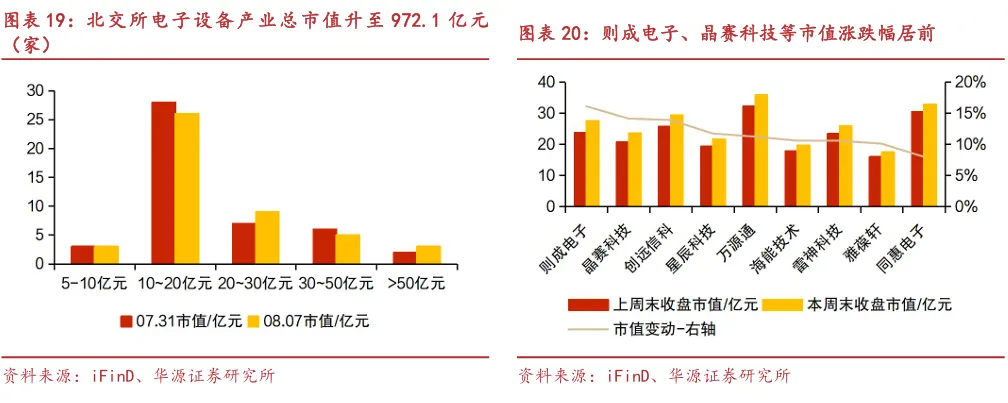
本周北交所电子设备产业企业的市值整体有所上升,总市值由926.8亿元升至972.1亿元,市值中值由15.0亿元升至15.2亿元。从分布区间来看,位于10~20亿元市值区间内的企业数量减少2家,位于20~30亿元市值区间的企业数量增加2家,位于30~50亿元市值区间内的企业数量减少1家,位于>50亿元市值区间的企业数量增加1家,位于其他区间内的企业数量不变。从本周个股市值表现来看,则成电子(+16.09%)、晶赛科技(+14.14%)、创远信科(+13.89%)分列市值涨跌幅前三甲。

NO.2

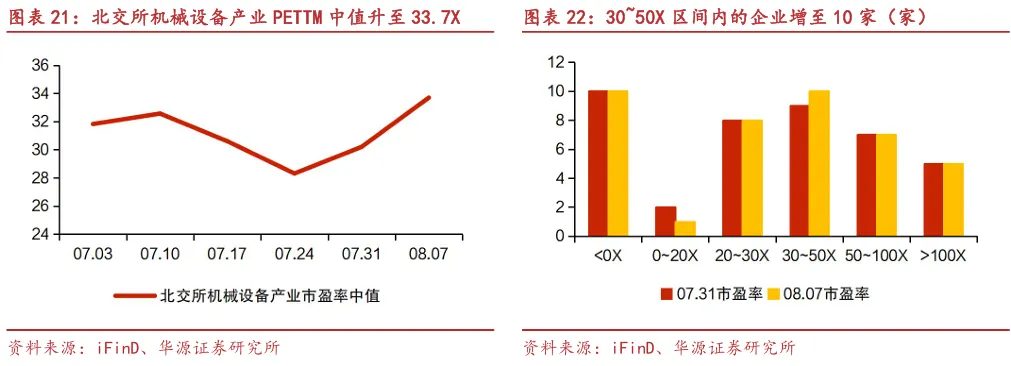
机械设备(41家):市盈率TTM中值由30.2X升至33.7X

本周,从估值表现看,北交所机械设备产业企业的市盈率TTM中值由30.2X升至33.7X。从分布区间来看,位于0~20X区间内的企业数量减至1家,位于30~50X区间内的企业数量增至10家,位于其他区间内的企业数量不变。

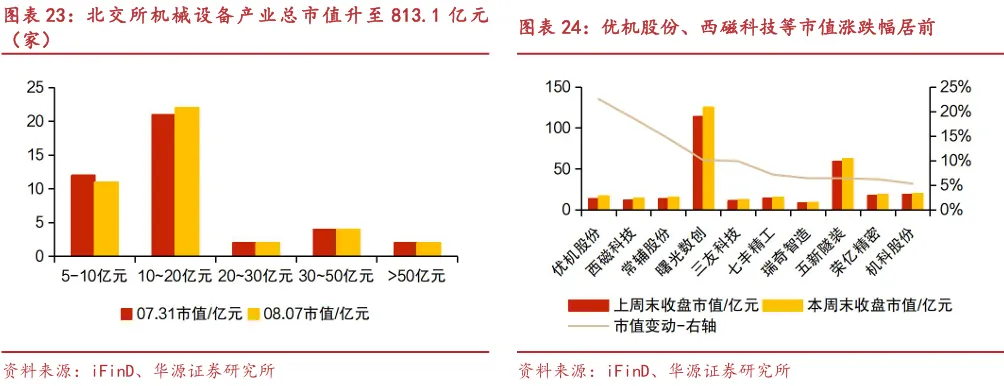
本周北交所机械设备产业企业的市值整体有所上升,总市值由781.2亿元升至813.1亿元,市值中值由13.3亿元升至13.9亿元。从分布区间来看,位于5~10亿元市值区间的企业数量减少1家,位于10~20亿元市值区间的企业数量增加1家,位于其他市值区间的企业数量不变。从本周个股市值表现来看,优机股份(+22.52%)、西磁科技(+18.61%)、常辅股份(+14.50%)分列市值涨跌幅前三甲。

NO.3

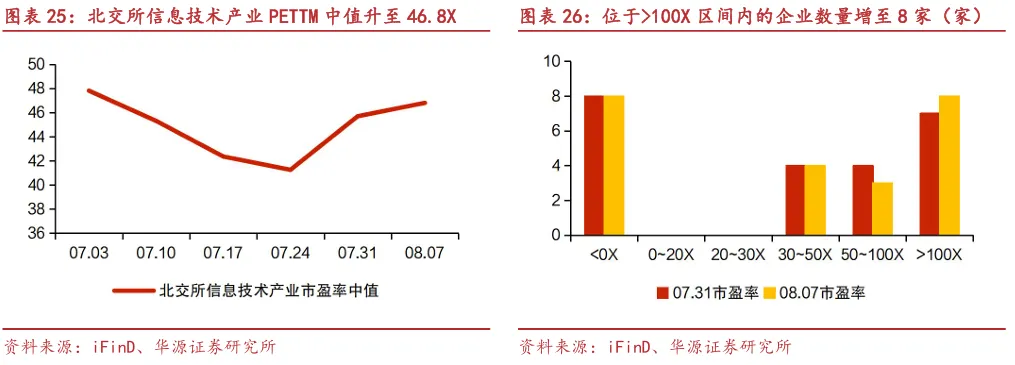
信息技术(23家):市盈率TTM中值由45.7X升至46.8X

本周,从估值表现看,北交所信息技术产业企业的市盈率TTM中值由45.7X升至46.8X。从分布区间来看,位于50~100X区间内的企业数量减至3家,位于>100X区间内的企业数量增至8家,位于其他区间内的企业数量不变。

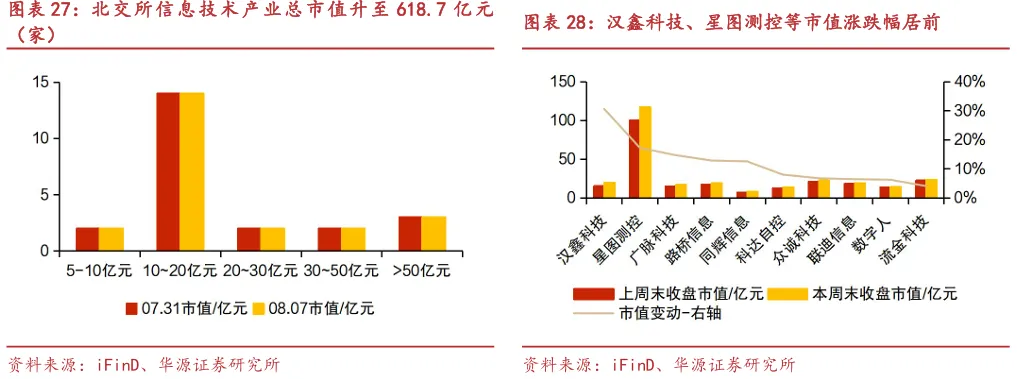
本周北交所信息技术产业企业的市值整体有所上升,总市值由583.0亿元升至618.7亿元,市值中值由17.1亿元升至18.6亿元。从分布区间来看,所有市值区间内的企业数量不变。从本周个股市值表现来看,汉鑫科技(+30.61%)、星图测控(+17.19%)、广脉科技(+14.63%)分列市值涨跌幅前三甲。

NO.4

汽车(22家):市盈率TTM中值由20.6X升至21.1X

本周,从估值表现看,北交所汽车产业企业的市盈率TTM中值由20.6X升至21.1X。从分布区间来看,位于0~20X区间内的企业数量减至8家,位于20~30X区间内的企业数量增加至4家,位于30~50X区间内的企业数量减至4家,位于50~100X区间内的企业数量增加至2家,位于其他区间内的企业数量不变。

本周北交所汽车产业企业的市值整体有所上升,总市值由381.7亿元升至385.0亿元,市值中值由13.1亿元降至13.0亿元。从分布区间来看,位于5~10亿元市值区间的企业数量减少1家,位于10~20亿元市值区间的企业数量增加1家,位于其他市值区间内的企业数量不变。从本周个股市值表现来看,捷众科技(+5.13%)、浩淼科技(+4.81%)、邦德股份(+4.18%)分列市值涨跌幅前三甲。

NO.5

新能源(19家):市盈率TTM中值由31.1X升至31.2X

本周,从估值表现看,北交所新能源产业企业的市盈率TTM中值由31.1X升至31.2X。从分布区间来看,所有区间内的企业数量不变。

本周北交所新能源产业企业的市值整体有所上升,总市值由373.4亿元升至381.2亿元,市值中值由15.5亿元升至16.0亿元。从分布区间来看,所有市值区间内的企业数量不变。从本周个股市值表现来看,亿能电力(+9.49%)、聚星科技(+5.22%)、艾能聚(+4.36%)分列市值涨跌幅前三甲。

04

公告:美心翼申拟成立泰国子公司,在泰国投资新建生产基地

方盛股份:无锡方盛换热器股份有限公司为进一步完善与优化公司产品线布局,夯实中长期发展战略基础,公司计划利用竞得土地投建新厂房。

美心翼申:为实现公司国际化发展战略,增强市场竞争力,应对未来的国际贸易风险,拓展海外市场业务,快速响应海外客户的订单需求,重庆美心翼申机械股份有限公司拟成立泰国子公司,在泰国投资新建生产基地。泰国子公司初期注册资本拟为4,500,000泰铢,计划总投资金额拟不超过15,000,000元人民币,包括但不限于购买土地、建设厂房、购建固定资产等相关事项,实际投资金额以中国及泰国当地主管部门批准金额为准。

风险提示

宏观经济环境变动风险

市场竞争风险

资料统计误差风险

2025年荣誉

🚩证券时报最佳分析师-“最佳北交所公司研究团队”第四名

🚩第十九届卖方分析师水晶球奖-北交所第二名

🚩第五届21世纪金牌分析师-北交所第二名

证券研究报告:《华源证券_定期报告_北交所_自动驾驶强制国标正式发布有望重塑行业规范,北交所智驾产业链全梳理——北交所科技成长产业跟踪第八十七期(20260809)》

对外发布时间:2026年8月11日

研究发布机构:华源证券股份有限公司

参与人员信息:

分析师:赵 昊  S1350524110004

分析师:万 枭  S1350524100001 

最新文章

随机文章