【欧盟经贸动态】欧盟发布电动汽车“价格承诺指引”促进中欧经贸合作
- 2026-10-11 07:55:26
一、发布《关于提交价格承诺申请的指导文件》
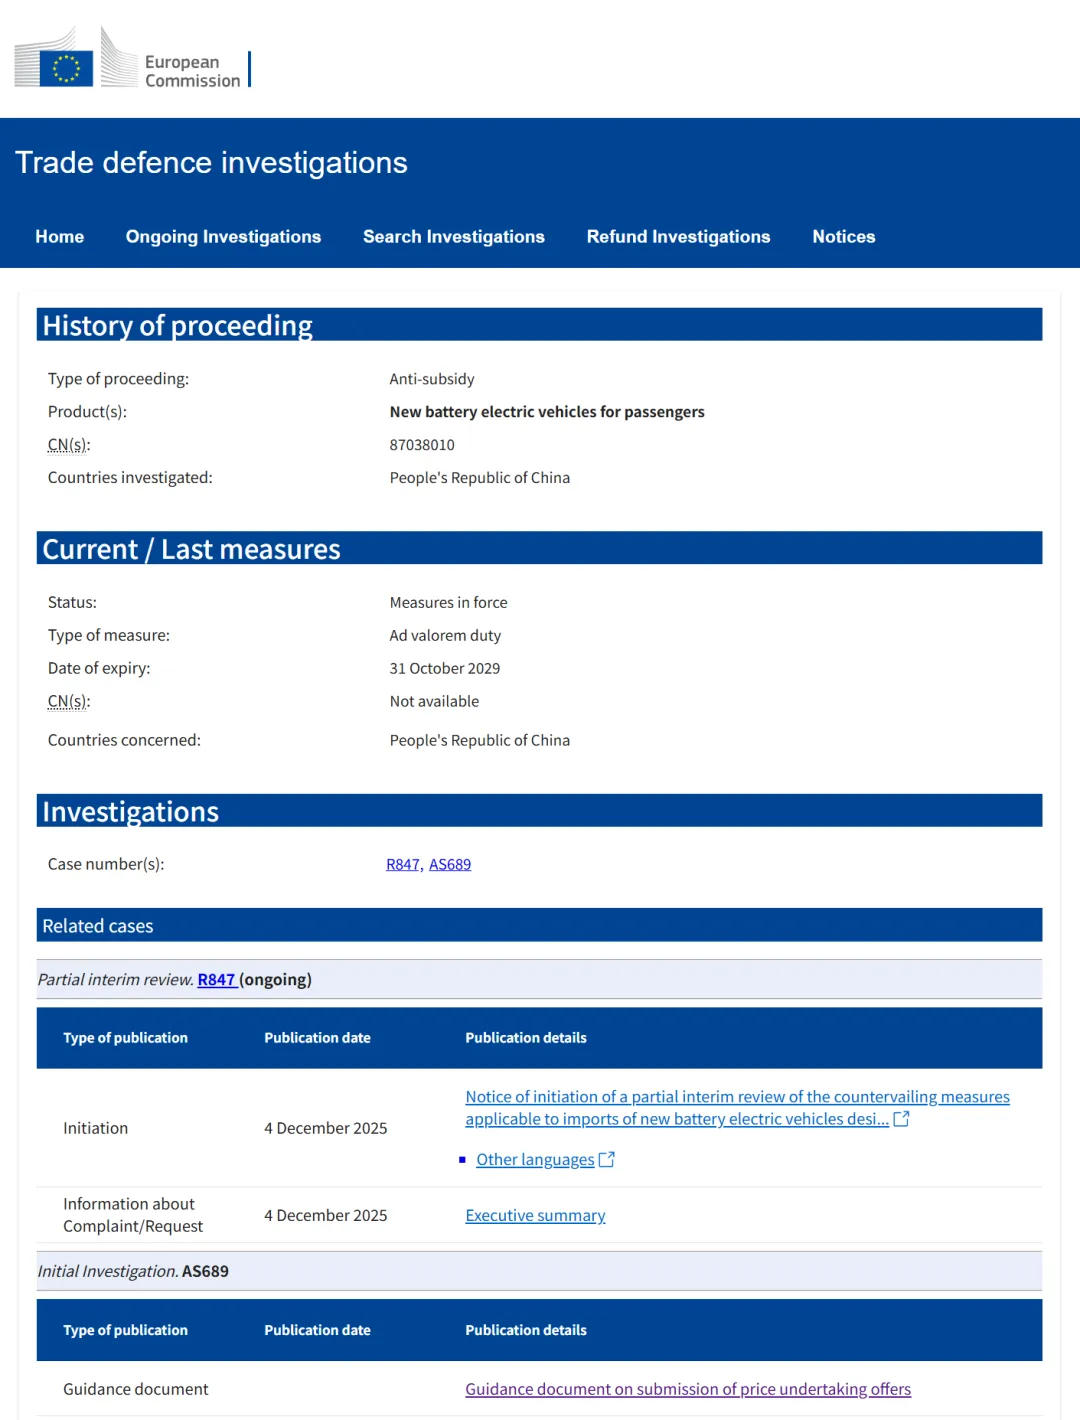
12日,欧盟委员会发布了关于在对中国电池电动汽车(BEV)实施反补贴税背景下提交价格承诺方案的《指导文件》(Guidance Document on the submission of price undertaking offers)。
该《指导文件》为向欧盟出口电池电动汽车的中国企业提交价格承诺方案提供了一般性指引,明确了在拟议价格承诺中需要重点说明和处理的若干要素,包括但不限于:
最低进口价格
销售渠道安排
交叉补偿问题
未来在欧盟的投资计划等。
背景
2024年10月29日,欧盟委员会完成了针对自中国进口电池电动汽车的反补贴调查,并决定对相关产品征收7.8%至35.3%不等的最终反补贴税。
与此同时,欧盟委员会与中方一直在探索符合WTO规则、且能够有效应对调查所识别问题的替代性解决方案。此次《指导文件》的发布,正是在反补贴调查期间以及调查结束后,欧盟委员会与中国商务部持续磋商和交流的背景下作出的制度性回应。
欧盟委员会强调,所有价格承诺方案均适用相同的法律评估标准。委员会将在遵循非歧视原则、符合世界贸易组织(WTO)规则的前提下,以客观、公正的方式对每一份方案进行个案审查。
https://policy.trade.ec.europa.eu/news/commission-issues-guidance-document-submission-price-undertaking-offers-battery-electric-vehicles-2026-01-12_en
为更直观感受欧盟“微妙”处境,现整理中欧贸易争端时间线:
姜冯安,公众号:欧盟法研究中欧贸易争端时间线
二、有利于中欧经贸关系健康发展
这充分体现了中欧双方的对话精神和磋商成果。中欧双方有能力、有意愿,在世贸组织规则框架下,通过对话磋商妥善化解分歧,维护中欧及全球汽车产业链供应链稳定。这不仅有利于中欧经贸关系健康发展,也有利于维护以规则为基础的国际贸易秩序。
商务部,公众号:中国驻欧盟使团商务部关于中欧电动汽车案磋商进展的通报
欧盟中国商会对中欧双方通过对话磋商推动电动汽车案实现“软着陆”表示高度欢迎和充分肯定。这一重要成果积极回应了包括汽车产业在内的业界高度关切,不仅有利于推动中欧经贸与投资合作及双边关系的健康稳定发展,也向全球市场释放出清晰而有力的信号:中欧坚定致力于通过对话协商妥善管控分歧,共同维护以规则为基础的多边贸易体制和开放型世界经济。作为全球两大重要经济体,中欧作出的这一共同决定不仅具有重要的双边意义,也具有积极的全球示范效应,商会对此表示高度赞赏。
欧盟中国商会,公众号:CCCEU欧盟中国商会关于中欧就电动汽车案达成积极成果的声明
欧洲议会国际贸易委员会主席 贝恩德·朗格(Bernd Lange)在社交媒体上表示:
这表明,通过相互对话,解决冲突依然是可能的!
《指导文件》译稿
关于提交价格承诺方案的指导文件
(Guidance document on submission of price undertaking offers)
本文件旨在为可能考虑就向欧盟出口乘用电池电动汽车(BEV)提交价格承诺方案(price undertaking offers,下称“UT方案”)的中国出口企业提供指导。目前,上述产品正适用欧盟反补贴税措施。
所有UT方案均须依据欧盟反补贴条例并按照世界贸易组织(WTO)规则所确立的统一法律标准进行评估,评估过程将以客观、非歧视方式进行。具体而言,UT方案必须:
足以消除补贴所造成的损害性影响,并在效果上等同于征收反补贴税;
具备可操作性(practicable);
有效降低交叉补偿(cross-compensation)风险;
符合一般公共政策考量。
通过遵循本指导文件所列要点,出口企业可以在结合本案具体情况、进行个性化设计的基础上,更具操作性地识别并回应在考虑提交UT方案时可能涉及的相关问题。
一、单独提交或联合提交的价格承诺方案
由单一企业单独提交的UT方案,必须针对该企业在上述法律标准下的具体情况作出说明。
如UT方案由多家企业联合提交,则该方案必须充分考虑并反映每一家参与企业的个别特征和具体情况。
二、产品覆盖范围
UT方案的产品覆盖范围由出口企业自行决定。
向欧盟仅出口一种或少数几种BEV车型的企业,在UT方案中产生交叉补偿风险相对较低。
覆盖所有适用反补贴措施、并出口至欧盟的相关产品的UT方案,有助于降低同一涉案产品范围内的交叉补偿风险。
同样,不向欧盟同一客户出口其他产品(例如混合动力汽车)的企业,也有助于降低与措施范围外产品之间发生交叉补偿的风险。
相反,若企业出口的BEV车型范围较广,或同时向同一欧盟客户出口未受措施约束的其他产品,则将显著提高交叉补偿风险。
三、最低进口价格(MIP)
最低进口价格(Minimum Import Price, MIP)必须设定在足以消除补贴损害性影响的水平。
鉴于不同车型、配置选项之间存在显著差异,并对销售价格产生实质影响,原则上需针对每一车型及配置选项分别设定MIP。
确定MIP可考虑以下两种路径:
以调查期内该出口企业的到岸价(CIF价格)为基础,并在此基础上加计所适用的反补贴税幅度;
以欧盟境内生产、且未接受补贴的同类(或高度相似)BEV的销售价格为基准,并在适当调整产品物理差异后,纳入销售、一般及行政费用(SG&A)以及合理利润空间。
总体而言,车型与配置选项越有限,UT方案在实践中的可操作性越强。
四、年度出口数量承诺
出口企业可选择在UT方案中加入年度出口数量承诺,作为降低交叉补偿风险的一项要素。
同时,此类承诺亦可增强UT方案在充分应对补贴损害方面的可信度和充分性。
五、适用期限
限定UT方案的适用期限(例如设定为固定期限,或与某一特定车型的生命周期挂钩),也是随时间推移降低交叉补偿风险的另一种方式。
六、欧盟境内销售价格
此处所指的销售价格,是指向欧盟境内首个独立客户销售时的价格。每一笔交易的销售价格均必须符合相应的MIP要求。
如出口产品在进入欧盟后,由与出口企业存在关联关系的进口商转售,则在与MIP进行可比性评估时,需从销售价格中扣除清关后发生的所有成本。为此,该关联进口商必须:
证明其实际发生的销售、一般及行政费用(SG&A);
提供合理的利润率说明。
由此可见,从UT方案的可操作性角度而言,直接向不具关联关系的进口商销售,在销售价格与MIP的比较方面更为简便。
销售渠道越复杂,涉及一个或多个关联分销实体,在价格扣减计算、持续监测及数据核查方面的难度越大,UT方案的可操作性亦相应降低。
七、销售渠道的复杂性
相对简明的公司结构与销售渠道组织,将显著简化净销售价格的确定,从而便于与MIP进行比较,并有助于监督和核查出口企业对UT条款的遵守情况。
销售体系复杂程度主要取决于以下因素:
欧盟市场内代表或实体的数量;
分销链中是否存在中间商;
销售渠道类型的多样性(如线上直销、代理销售、车队销售等);
出口企业与欧盟首个独立客户之间的中介层级数量。
分销结构越复杂,净销售价格的计算和可核查文件要求越高,同时交叉补偿风险亦显著上升。
八、关于未来在欧盟投资的承诺
任何关于在欧盟BEV相关产业进行投资的承诺,均将作为UT方案的一部分予以考量和评估。
此类投资承诺必须在投资性质、范围、时间安排及资金规模方面作出明确界定,并设定清晰、可核查的阶段性目标(milestones)。
需要特别注意的是,未履行该等投资承诺可能构成对UT条款的违反,从而导致UT被撤销接受,并追溯征收反补贴税。
九、UT方案的技术可行性
欧盟委员会必须能够有效监督并核查企业对UT方案的履行情况。在评估是否可以在合理行政成本下实现该目标时,将综合考虑以下因素:
产品复杂性(需要分别设定MIP的BEV车型及配置数量);
企业组织结构;
销售渠道复杂程度;
是否向同一欧盟客户(或其关联企业)销售其他产品或提供服务;
提供UT方案企业的会计系统与业务文件的可获取性与透明度,以便后续核查其在UT项下申报的信息。
十、进一步降低交叉补偿风险的承诺
在提交UT方案时,应审慎评估是否能够作出额外承诺,以进一步降低交叉补偿风险。此类措施应当与企业自身的风险特征相称。
可能的措施包括:
对分销渠道组织进行标准化;
简化现有的经销商销售激励机制;
建立内部流程和文件体系,实现从出口到最终销售的车型层级可追溯性,包括任何后续的净销售价格调整;
安排对上述组织流程(包括BEV定价政策)进行外部审计。
十一、程序安排
向欧盟委员会正式提交UT方案将启动一项对方案可接受性与可操作性进行评估的程序,该程序将迅速推进。
委员会将其初步评估结果披露给相关利害关系方以征求意见,并据此作出是否接受UT方案的最终决定。
如委员会决定接受UT方案,将通过一项实施决定(Implementing Decision)予以确认,并相应修订现行征收反补贴税的法规;
如决定不予接受,则同样通过实施决定说明拒绝理由。
在所有情况下,决策程序均须按照委员会程序法(comitology)规则,经成员国表决完成。
《指南》凸显欧盟在新“经济安全理念”下对FSR的主动运用趋势。
姜冯安,公众号:欧盟法研究新“经济安全理念”下欧盟强化FSR适用
