近日,中国电动汽车充电基础设施促进联盟公布的数据显示,截至2025年底,全国充电设施数量首次突破2000万大关,达到2009.2万个。这一里程碑不仅意味着全球最大充电网络已然成型,更标志着一个深刻转变:充电产业已从“数量追赶期”迈入“质量与服务”竞争的下半场。
一、政策驱动:从“补短板”到“高质量”的顶层设计
此次跨越式增长,其核心引擎是清晰而有力的国家政策。2025年9月,国家六部门联合印发的《电动汽车充电设施服务能力“三年倍增”行动方案(2025—2027年)》为行业发展定下基调。该方案设定了到2027年底建成2800万个充电设施的宏伟目标。
当前政策的重点已从单纯追求数量覆盖,转向“高质量”发展。具体表现在三个层面:
一是“补强”,重点加密城市快速充电网络与高速公路“超快结合”充电枪;
二是“下沉”,要求在尚无公共充电站的乡镇至少新增1.4万个直流充电枪;
三是“优化”,大力推广居住区充电设施“统建统服”模式,破解私人建桩难题。这一系列举措旨在系统性解决“车多桩少”、“区域不均”、“小区建桩难”等核心痛点,直接影响每一位车主的日常补能便利性。
二、市场现状:量质齐升与结构分化
市场正处于从高速成长期向成熟期过渡的关键阶段。从“一千五百万”到“两千万”的跃迁仅用时18个月,速度惊人。结构性变化尤为突出:
私人桩爆发:私人充电设施保有量达1537.5万个,同比增长82%,成为市场的绝对主力。
公共桩升级:公共充电桩正快速向大功率演进。2025年公共桩平均功率提升约33%,250kW以上的大功率超充桩已成规模。
参与者多元:市场集中度有所下降,TOP5运营商份额从65.4%降至61.1%,中小运营商及车企自建网络正快速崛起。国家电网等“国家队”在高速路等骨干网络中的“压舱石”作用依然关键。
三、竞争格局:红海隐忧与蓝海探索
尽管前景广阔,但行业已呈现出“冰火两重天”的复杂局面。在东部沿海等热门区域,充电桩扎堆导致运营商陷入激烈的价格战,服务费被压至极低水平。高昂的设备折旧、场地租金与电网容量费,使得许多充电站投资回报周期远超预期,盈利困境凸显。
激烈的竞争迫使行业探索新的出路,赛道正逐渐分化:
极致效率赛道:以华为等企业为代表,推动“全面超充化”,尤其是面向商用车的“兆瓦级超充”,致力于在物流等高运力场景构筑技术壁垒。
场景深耕赛道:针对公交车、物流车、网约车等特定商用车辆提供专用充换电解决方案,或聚焦于社区、园区等细分场站运营。
生态服务赛道:企业不再局限于收取电费,而是转向开发“光储充”一体化微电网、利用V2G(车网互动)技术参与电网调峰,或围绕充电等待时间构建零售、广告等衍生服务生态。
四、未来趋势与战略建议
展望未来,充电网络将超越单纯的补能设施,进化为连接交通、能源与数据的智能枢纽。超充(尤其是液冷超充)的普及、光储充一体化微电网的推广、以及AI赋能下的智能调度与运维,将成为确定性趋势。
对企业而言,战略选择比以往任何时候都更为关键:
对于巨头和产业资本:应着眼于技术制高点和生态构建,引领超充标准,布局车网互动(V2G)等前沿模式,将充电网络打造为品牌护城河与能源战略节点。
对于中小型运营商和投资者:应避免在公共快充红海中盲目竞争。机会在于精细化运营和差异化定位,例如深耕一个区域、服务好一个特定车型车队(如重卡、出租车),或成为专业的充电场站托管服务商。
结语
2000万只是一个数字,其背后是中国电动汽车产业链从政策驱动迈向市场驱动的深刻转型。充电网络的下一程,将不再仅仅是“插枪充电”的比拼,而是对技术前瞻性、运营精细度和生态构建力的综合考验。这场关于“高质量”的竞赛,才刚刚拉开序幕。
报告说明:
《2026-2032年中国电动汽车行业市场发展现状调研与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国电动汽车市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。
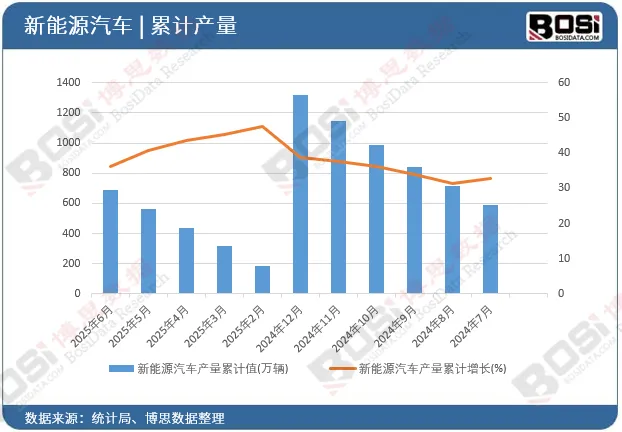
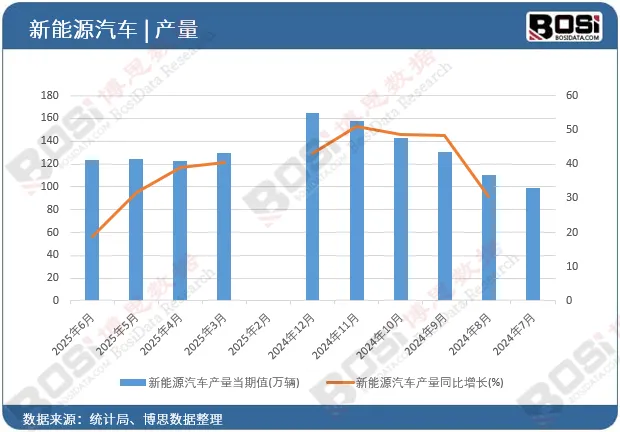
月度产量稳定在120万辆以上规模,产业成熟度提升
第一章电动汽车行业概述
第二章全球电动汽车市场发展综述
第三章中国电动汽车行业市场调研
第四章2025-2026年电动汽车行业技术发展现状及趋势预测
第五章中国电动汽车细分市场与下游应用分析
第六章电动汽车价格机制与竞争策略
第七章中国电动汽车行业重点区域市场评估
第八章2019-2025年中国电动汽车行业总体发展与财务情况分析
第九章2019-2025年中国电动汽车行业进出口情况分析
第十章电动汽车行业重点企业调研分析
第十一章中国电动汽车行业竞争格局分析
第十二章2026年中国电动汽车企业投资策略分析
第十三章中国电动汽车行业风险与对策
第十四章2026-2032年中国电动汽车行业前景与发展趋势
第十五章电动汽车行业研究结论与建议
图表目录
图表 电动汽车行业类别
图表 电动汽车行业产业链调研
图表 电动汽车行业现状
图表 电动汽车行业标准
……
报告完整目录,请点击下方“阅读原文”
 10个月宝宝每天需要喝多少奶粉?