
当前位置:首页>电动汽车>历史转折点:欧洲电动车销量首超燃油车的深层逻辑

历史转折点:欧洲电动车销量首超燃油车的深层逻辑

  • 2026-10-21 00:36:17
历史转折点:欧洲电动车销量首超燃油车的深层逻辑

欢迎留言交流 帮助改进提升

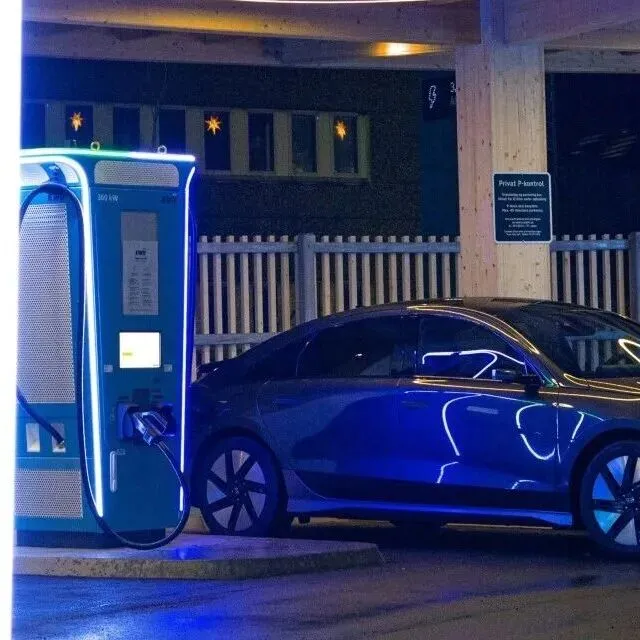
2025年12月,欧洲汽车市场迎来划时代的转折——纯电动汽车(BEV)月度销量首次超越传统燃油车,标志着欧洲汽车产业电气化转型进入新纪元。本文基于欧洲汽车制造商协会(ACEA)最新发布的权威数据,系统梳理这一历史性突破的市场表现、驱动因素与政策背景,深入分析欧洲主要市场的差异化格局,并为电力行业投资者提供前瞻性的战略参考。
历史性跨越
里程碑时刻的到来
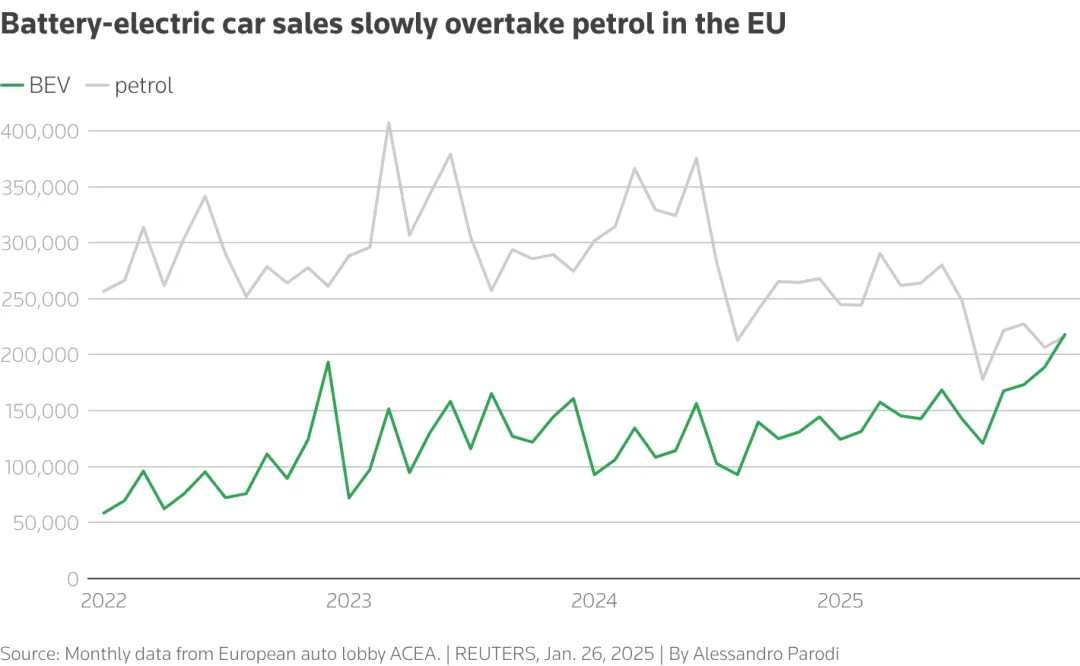
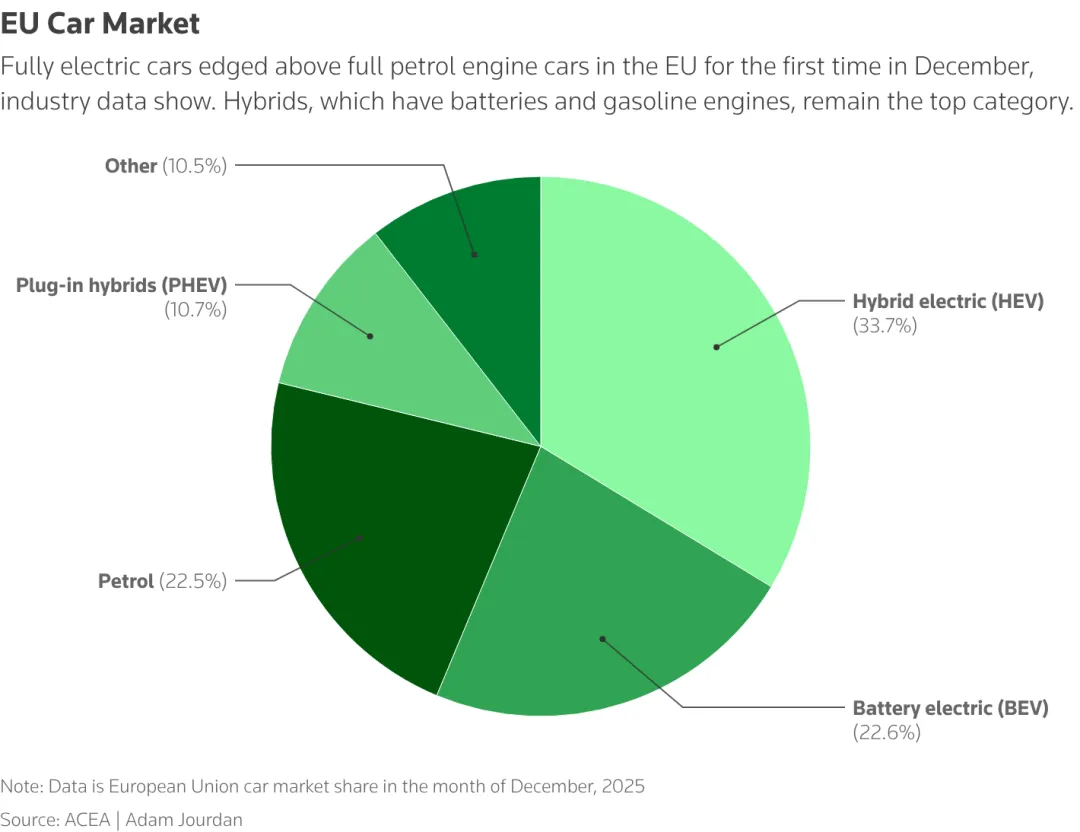
2025年12月,欧盟范围内纯电动汽车注册量达到217,898辆,同比增长51%,而传统汽油车注册量则降至216,492辆,同比下滑19%。这是欧洲汽车发展史上电动车月度销量首次超越燃油车,宣告了一个时代的终结与另一个时代的开启。
这一数据的意义不仅在于数字上的"超越",更在于其所揭示的消费趋势根本性转变。过去十年,电动车从"环保理想"走向"主流选择",从政策驱动转向市场驱动,欧洲消费者正在用实际行动重塑出行方式。
全年市场格局演变
纵观2025年全年,欧盟共注册纯电动汽车188万辆,市场份额攀升至17.4%,较2024年的13.6%提升近4个百分点。与之形成鲜明对比的是,传统汽油车全年注册量为288万辆,市场份额从33.3%骤降至26.6%,下降幅度达6.7个百分点。
从动力类型的整体分布来看,混合动力车型(HEV)仍占据欧盟新车市场最大份额,2025年12月销量达324,799辆,同比增长5.8%。然而,可接入电网充电的车型——包括纯电动和插电式混合动力(PHEV)——增速更为迅猛,分别实现51%和36.7%的同比增长,显示出电气化渗透的加速态势。
主要市场的差异化表现
欧洲电动车市场呈现明显的区域分化特征,德国、荷兰、比利时和法国四大市场贡献了62%的电动车注册量:
  • 德国:作为欧洲最大汽车市场,电动车注册量同比激增43.2%,展现出强劲的转型动能
  • 荷兰:增长18.1%,延续其电动化先行者的地位
  • 比利时:增长12.6%,稳步推进
  • 法国:增长12.5%,同时传统汽油车销量下滑最为剧烈,达32%
值得关注的是,所有主要市场的汽油车销量均呈下降趋势。意大利下降18.2%,西班牙下降16%,德国下降21.6%,显示出电气化转型已成为不可逆转的欧洲共识。
政策、市场与技术的三重共振
政策框架的持续推动
欧盟的碳减排政策体系为电动车发展提供了坚实的制度保障。2025年12月发布的《汽车产业一揽子方案》旨在支持汽车行业向清洁出行转型,其中提出将2035年的政策目标从"禁止销售新燃油车"调整为"实现碳排放较2021年削减90%"。
这一调整释放了重要信号:欧盟在坚持绿色转型大方向的同时,为产业提供了更具弹性的过渡空间。根据新方案,剩余10%的排放可通过使用欧盟本土生产的低碳钢材、电子燃料或生物燃料进行补偿,这意味着插电式混合动力、增程式电动车乃至传统燃油车在2035年后仍有存续空间,但纯电动车的主导地位将愈发稳固。
消费认知的深刻转变
曾几何时,"续航焦虑"和"充电不便"是阻碍电动车普及的两大心理障碍。然而,随着充电基础设施的完善和电池技术的进步,这些顾虑正在消解。欧洲消费者对电动车的接受度显著提升,从"被动响应政策"转向"主动拥抱变革"。
尽管部分车企高管仍持保守观点——如Stellantis欧洲区负责人曾声称电动车缺乏"自然需求"——但市场数据给出了有力的反驳。消费者用真金白银投票,证明电动出行已从小众偏好演变为大众选择。
成本曲线的持续下探
电动车全生命周期成本的下降是推动市场扩张的核心动力。电池成本在过去五年间下降超过50%,使得电动车与燃油车的价格差距持续收窄。同时,电动车在能源成本、维护费用方面的优势日益凸显,"买得起、用得省"正在成为现实。
传统巨头与新势力的博弈
传统车企的转型阵痛
大众集团继续稳坐欧洲市场头把交椅,2025年12月市场份额达26.7%,较上年同期的25.6%有所提升。Stellantis、雷诺、现代、丰田、宝马紧随其后,构成欧洲市场的第一梯队。
然而,传统车企面临的挑战不容忽视。一方面,既有的燃油车产能和供应链体系亟需转型;另一方面,来自中国的竞争压力与美国的关税政策形成双重夹击,促使欧洲车企多次游说欧盟放宽"清洁汽车规则"。
特斯拉的市场波动
作为电动车行业的标志性品牌,特斯拉在欧洲市场的表现却令人意外。其市场份额从2024年12月的3.5%降至2025年12月的2.2%,全年在欧盟的市场份额同比下滑37.9%。
分析人士指出,这一下滑与品牌创始人马斯克引发的系列争议密切相关。在欧洲市场,品牌形象与社会责任感对消费决策的影响不可低估,特斯拉的案例提供了深刻的启示。
中国力量的崛起
与特斯拉的颓势形成鲜明对比的是中国品牌比亚迪的强势崛起。其欧洲市场份额从2024年12月的0.7%跃升至2025年12月的1.9%,实现近三倍增长。
比亚迪凭借垂直整合的产业链优势、极具竞争力的价格策略和日益成熟的产品力,正在欧洲市场快速开疆拓土。尽管欧盟已对中国电动车加征关税,但比亚迪等中国品牌的增长势头并未明显受阻,这对欧洲本土车企构成实质性竞争压力。
对电力行业的深远影响
电力需求结构的重塑
电动车保有量的快速增长将显著改变电力需求曲线。家庭充电多集中于夜间用电低谷期,有助于平滑电网负荷;而公共快充设施的建设则将带来新的电力需求增长点。据测算,若欧盟电动车渗透率在2030年达到30%以上,将带来数百太瓦时的年新增电力需求。
充电基础设施的投资机遇
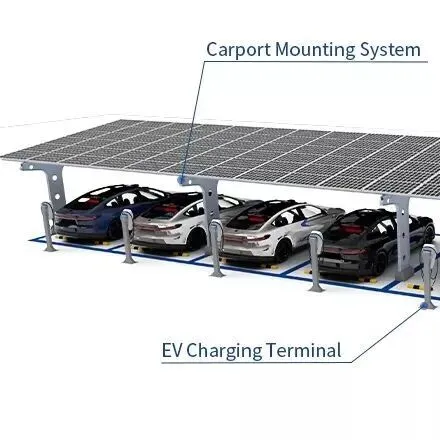
充电网络是电动车生态的关键一环。当前欧洲公共充电桩分布不均、快充比例偏低等问题仍待解决,蕴含着巨大的投资空间。从慢充桩的社区布局到快充站的高速公路网络,从充电运营商到设备制造商,产业链各环节均将受益于这一历史性转型。
电网智能化升级需求
大规模电动车接入对电网的稳定性和智能化水平提出更高要求。车网互动(V2G)技术的应用前景广阔,电动车不仅是电力消费者,更可成为分布式储能单元,在电网调峰调频中发挥积极作用。储能设施、智能电表、能源管理系统等领域的投资需求将持续释放。
可再生能源协同发展
电动车的绿色属性只有与清洁电力相结合才能真正实现零排放。欧洲正在加速推进风电、光伏等可再生能源建设,电动车的普及将进一步拉动清洁电力需求,形成"绿色发电—清洁用电"的良性循环。对于电力行业投资者而言,可再生能源与电动车充电的协同布局值得重点关注。
前瞻与建议
趋势研判
欧洲电动车市场已跨越拐点,进入加速增长期。尽管政策调整为燃油车保留了一定空间,但电气化的大趋势不可逆转。预计到2030年,欧盟电动车市场份额有望突破40%,届时电动车将从"增量主力"演变为"存量主体"。
投资建议
对于电力行业投资者,建议重点关注以下方向:
  1. 充电基础设施:包括充电桩制造、充电站运营、充电网络平台等
  2. 配电网改造:适应分布式充电需求的电网升级改造项目
  3. 储能系统:车载储能、站端储能及电网侧储能设施
  4. 智能电网技术:车网互动、需求响应、能源管理等技术方案提供商
  5. 可再生能源:与电动车充电协同的风光储一体化项目
风险提示
投资者亦需关注潜在风险:地缘政治因素可能影响供应链稳定性;中欧贸易摩擦可能导致政策不确定性;技术路线之争(纯电、混动、氢能)尚未完全明朗;电力价格波动可能影响电动车使用成本竞争力。
结语
2025年12月,欧洲电动车销量首次超越燃油车,这一历史性时刻的到来比许多人预想的更早。它不仅是汽车产业百年变革的标志性事件,更是能源转型进程中的重要里程碑。
绿色出行的未来已来,而电力将成为驱动这一未来的核心力量。

如有其他话题或约稿需求

请在文后留言联系我们

全球电动汽车行情深度解析:能源转型背景下的电力需求新引擎

2026-01-08

绿色能源与智能出行的交汇点——太阳能充电站的崛起与未来

2026-01-31

告别化石燃料时代——2025年欧洲电力市场深度观察

2026-01-27

【上篇】电力行业绿色经济投资战略报告

2025-12-17

【下篇】电力行业绿色经济投资战略报告

2025-12-18

喜欢就关注哦
动动小手点个赞
点在看最好看

最新文章

随机文章