如果说L2级驾驶辅助是汽车产业的“渐进式改良”,那么2026年即将爆发的L3级自动驾驶量产,则是真正意义上的“物种进化”。
2026年,随着中国准入试点的全面跑通,L3级(有条件自动驾驶)将正式跨过法律与技术的双重门槛。这一年,驾驶员将首次被允许在特定条件下“脱手、脱眼”,而这意味着汽车的电子电气架构(EEA)将迎来从“分布式”向“中央计算”的终极跃迁。
对于半导体行业而言,2026年不是一个遥远的数字,而是一个迫在眉睫的“核爆点”。
L3的本质不是全场景的无所不能,而是在特定设计运行范围(ODD)内的“系统全责”。2026年,芯片的机会就藏在以下三个具象的场景中:
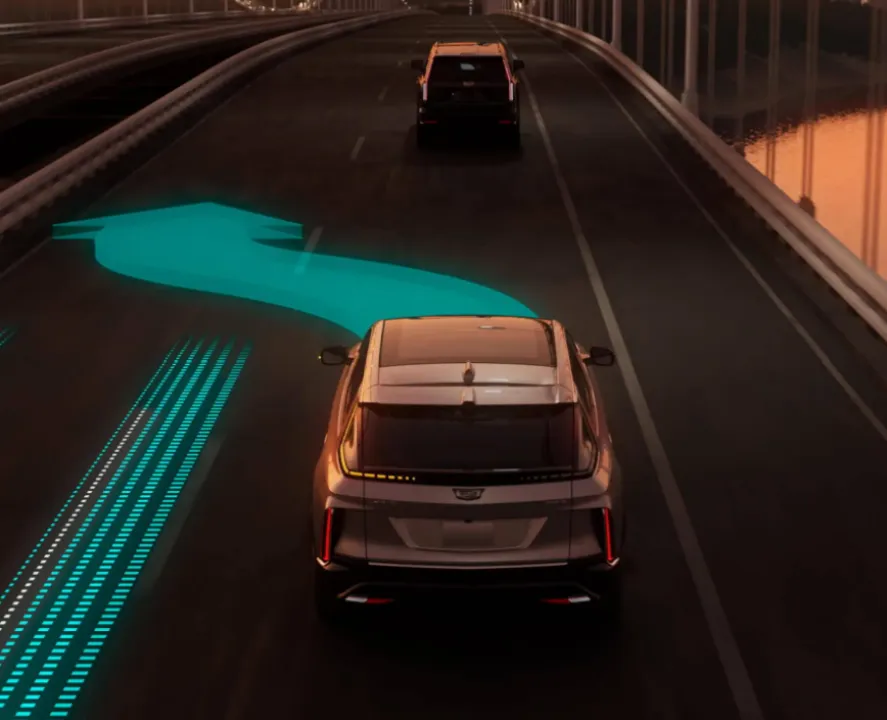
高速公路与高架桥:从“紧盯”到“追剧”
这是L3最先被攻克的堡垒。在HWP(高速公路驾驶)模式下,车辆可以实现120km/h的完全托管。
城区拥堵引导(TJP):早高峰的“救星”
当车速低于60km/h,交通极度拥堵时,TJP(Traffic Jam Pilot)将接管一切。
代客泊车(AVP):最后1公里的“自主意志”
驾驶员在商场门口下车,车辆自行寻找车位。
为了支撑上述场景,L3级车辆对芯片的需求不再是简单的“性能翻倍”,而是架构级的重塑。
算力冗余:从“小溪”到“大河”
L2级通常只需要10-30 TOPS的算力。而L3级的起步门槛是200 TOPS,主流旗舰车型则直指1000 TOPS以上。
安全冗余:ASIL-D是生存底线
L3允许驾驶员分心,这意味着系统不能有“万一”。
带宽冗余:车载以太网的全面占领
摄像头从200万像素升级到800万像素,传感器数量从5个增加到15个以上。
站在2026年的大门前,以下四个芯片赛道将迎来真正意义上的“量价齐升”。
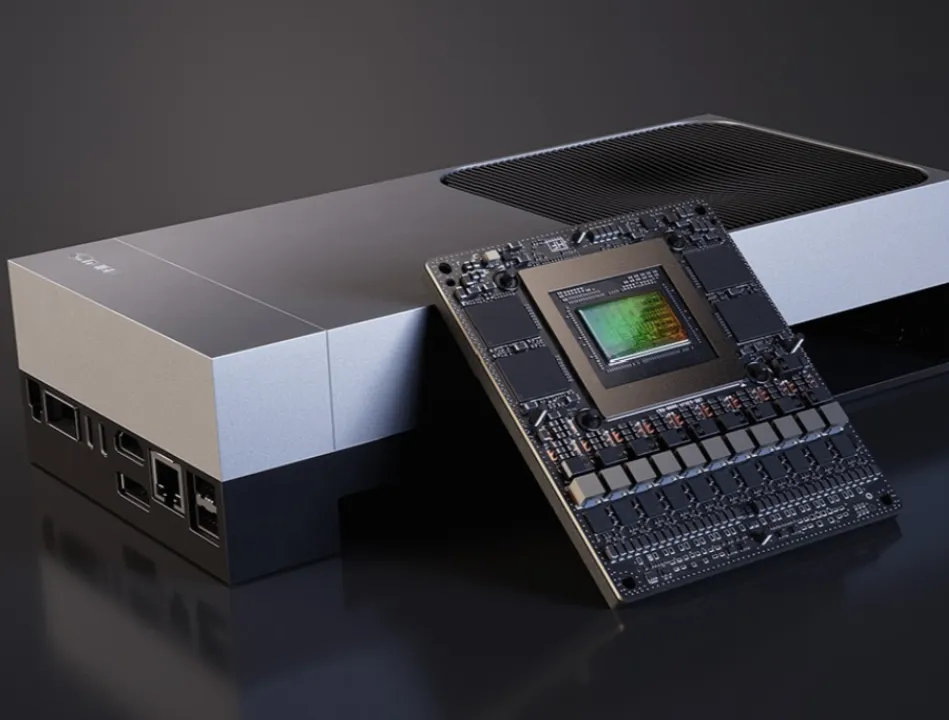
大算力SoC:一超多强的格局定型
这是智驾产业链的“皇冠上的明珠”。
英伟达(NVIDIA):Thor(雷神)将以2000 TOPS的算力在2026年确立霸主地位。它不仅处理驾驶,还可能兼顾座舱,实现“舱驾一体”。
国产力量:地平线征程6(J6P)与华为昇腾将成为最强的挑战者。2026年,地平线J6P凭借极佳的“能效比”和本土化工具链,有望在中高端车型中实现大规模替代。
跨界者:高通SA8650凭借手机SoC的低功耗基因,将在合资车企的L3方案中占据重要席位。
激光雷达核心芯片:感知的“眼睛”
L3级为了安全,激光雷达几乎是“必选题”。
高带宽存储(LPDDR5/6):数据的“粮仓”
算法模型越大,读写速度就必须越快。
功率半导体(SiC):高压平台的“肌肉”
L3与800V高压平台是天生的一对。
端到端大模型:芯片设计的“指挥棒”
2026年,如果你还在谈算力参数,那你就外行了。真正的核心是架构与算法的拟合度。过去芯片设计是“为了跑代码”,现在是“为了跑模型”。谁能更高效地运行Transformer,谁能更好地处理BEV下的Occupancy Network(占用网络),谁才能赢得2026年的定点订单。
国产化替代:从“外围”杀入“腹地”
在L2时代,国产芯片大多是在做周边的MCU或简单的接口芯片。但在2026年的L3浪潮中,国产芯片将全面攻占主控SoC、高端模拟芯片、以及车规存储。这不再是因为“便宜”,而是因为中国车企对L3落地的紧迫感,催生了本土化服务和快速迭代的巨大优势。
车企自研芯片:从“口号”到“装车”
2026年,我们将看到比亚迪、小鹏、理想、蔚来的自研智驾芯片正式接受市场检验。
决战2026
2026年,当第一批挂着“L3准入测试”牌照的车辆在高速上合法开启自动驾驶时,背后是数以万计的半导体工程师在深夜敲下的代码和跑通的晶体管。
这场盛宴的赢家,绝不是算力最大的那一个,而是最能理解“车、路、算、云”协同的那一个。
对于芯片企业而言,2026年是“生死线”。能进入主流车企L3量产名单的,将获得未来十年的船票;反之,即便算力再高,如果无法跑通量产闭环,也终将沦为行业进化的铺路石。
—end—
推荐阅读:
2025-2026车展:中国汽车自研芯片量产落地与趋势预测
FPGA在车端动态重配置的可行性探讨
L3级自动驾驶需要怎样的芯片支持?
瑞芯微芯片产品力解析:全域算力重构智能座舱体验
智能汽车SoC包括哪些芯片类型?
“冷备份”与“热备份”:冗余供电对域控可用性的影响