当前位置:首页>自动驾驶>从“手动挡”到“自动驾驶”:用SOP思维,打造你的家庭财富系统

从“手动挡”到“自动驾驶”:用SOP思维,打造你的家庭财富系统

  • 2026-08-01 10:05:22
从“手动挡”到“自动驾驶”:用SOP思维,打造你的家庭财富系统

经营家庭和打理财富,本质上和管理一家公司是一样的。

很多时候,我们之所以在理财中感到焦虑和疲惫,是因为我们一直在用“体力”对抗“不确定性”。

今天,我们就用“自动驾驶”的逻辑,来重新审视你的家庭资产配置。

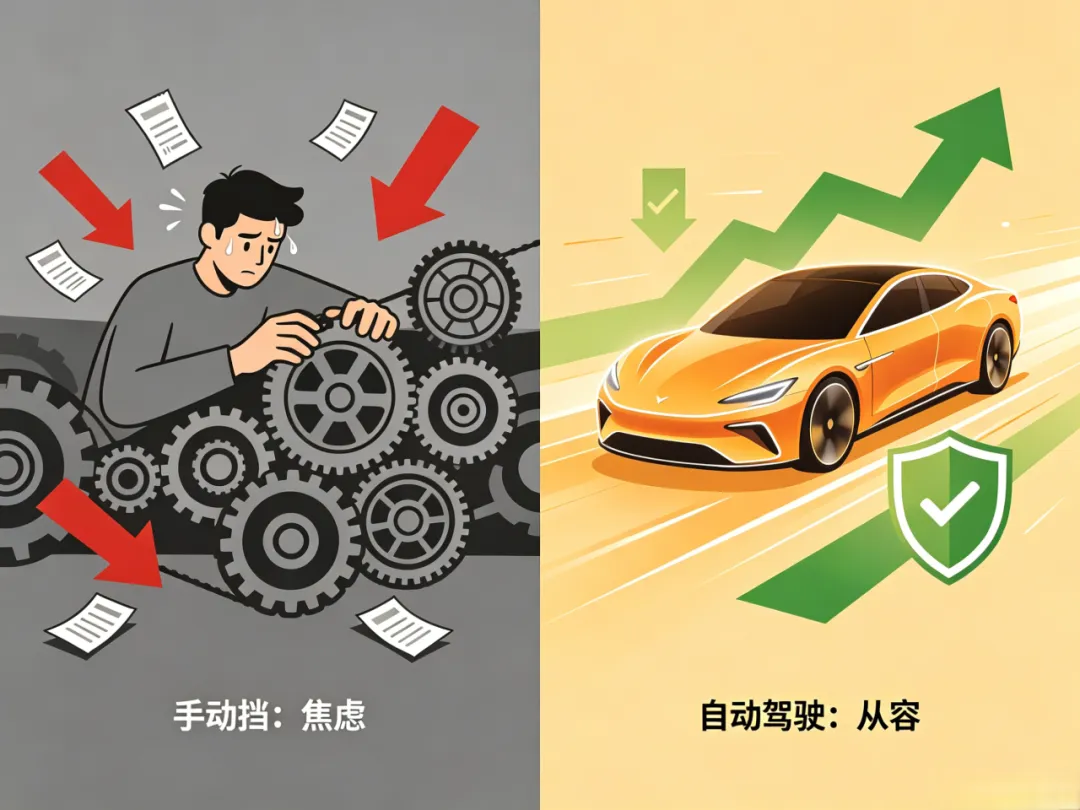
你的家庭财富,是在“手动挡”还是“自动驾驶”?

错误示范(人力驱动):每天盯着股市大盘心惊肉跳,听说哪个基金火就追哪个;生病了才想起来翻保单,发现保额根本不够;孩子上学要用钱了,才发现之前的教育金早就被挪作他用。这叫“全靠脑子记,流程太随意”。一旦市场剧烈波动或家庭突发变故,你的资产系统就会立刻“停摆”,甚至引发财务危机。

正确示范(体系驱动):不管市场涨跌,都有固定的现金流进账;不管身体好坏,都有确定的理赔额度兜底;不管人在不在,资产的传承和增值都在按既定轨道运行。

为什么你需要一套“财富自动驾驶系统”?

“摆脱对个人的依赖,降低出错率。” 这句话放在企业管理上是真理,放在理财上同样适用。一套科学的资产配置体系,能帮你摆脱对市场波动的过度依赖,最大程度降低人性弱点(如贪婪与恐惧)的干扰。它能帮你实现:

1. 结果持续输出(现金流不断):通过年金险、增额终身寿等工具,锁定长期利率。就像车辆的“自动执行”程序,无论外部环境如何风云变幻,确定的钱一定会在确定的时间给到你,提供源源不断的动力。

2. 效率越用越高(复利效应):科学配置不是乱买,而是让每一分钱都在它该待的位置。防守的钱(保险)负责兜底,进攻的钱(权益类资产)负责增值。体系搭好了,时间就是你的朋友,复利的齿轮才会开始咬合。

3. 新人也能上手快(财富传承):这也是很多高净值客户最关心的痛点。如果缺乏体系,富二代可能守不住富一代的财。但如果有完善的信托架构或法律协议(也就是财富的SOP),即便你不在了,爱和财富依然能按照你的意愿精准传递,不会因为人性的弱点而流失。

如何搭建你的“家庭财富SOP”?(实操版)

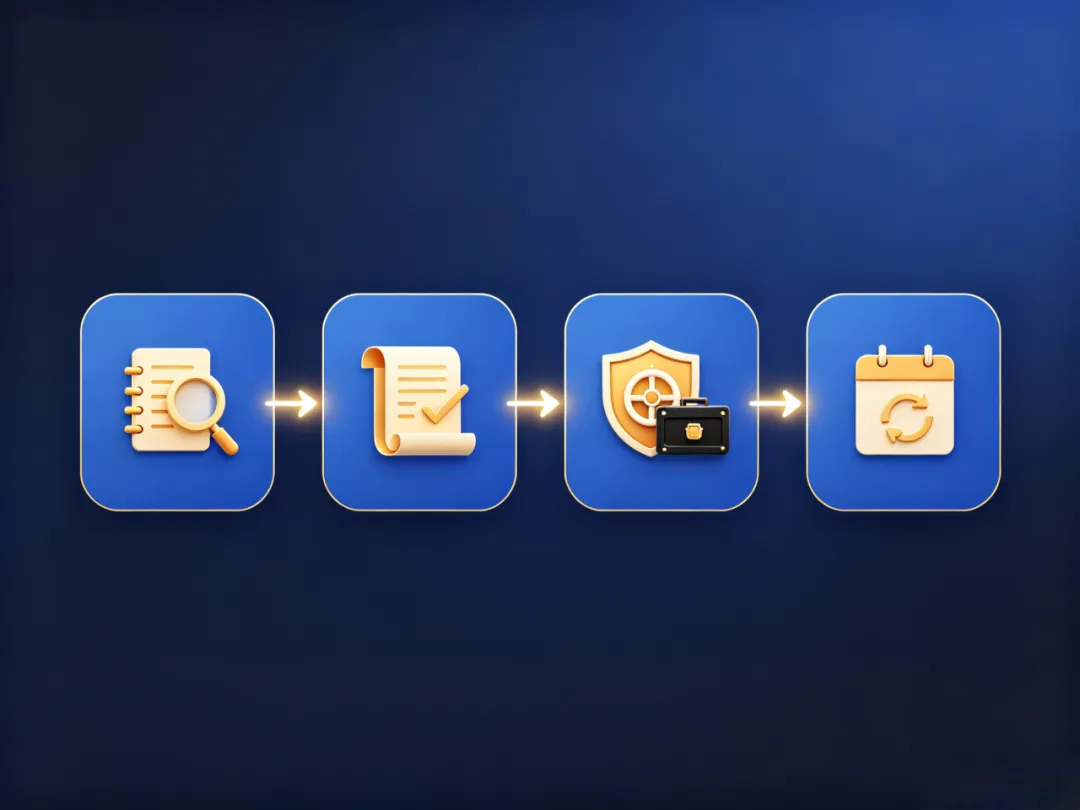
别觉得资产配置很高深,我们可以参考企业管理中的“摸鱼版做法”,分四步走:

第一步:选一个重复性高的工作 ️ 【盘点家庭风险】

不要盲目买产品。先像整理周报一样,梳理家庭每年的收支、负债、现有保障。这是地基,只有摸清底牌,才能出牌。

第二步:梳理步骤,写成SOP ️ 【确立配置原则】

给自己设定铁律,例如:“年收入10%用于保障,30%用于稳健增值”。这就是你的“投资宪法”,用规则代替情绪,防止在极端行情下做出冲动操作。

第三步:建模板/表格/自动化 ️ 【落地金融工具】

  • 医疗险+重疾险 = 车辆的“保险杠和安全气囊”(自动触发赔付,转移极端风险)。

  • 养老年金 = 车辆的“定速巡航”(提供源源不断的动力,锁定长期现金流)。

  • 家族信托/遗嘱 = 车辆的“黑匣子”(确保数据安全传承,按意愿执行)。

第四步:设定检查点和反馈机制 ️ 【年度保单检视】

体系不是一劳永逸的。每年做一次保单检视(Review),根据家庭结构变化(结婚、生子、买房、升职)微调配置,确保持续进化。
一句结论

“少做救火队员,多做设计师!”

在财富管理这条路上,愿你少做那个每天焦虑盯盘的“救火队员”,多做那个运筹帷幄的“系统设计师”。

搭好这套体系,你不用时刻紧绷神经,也能让家庭资产稳稳保值增值,把更多时间留给生活本身。

最新文章

随机文章