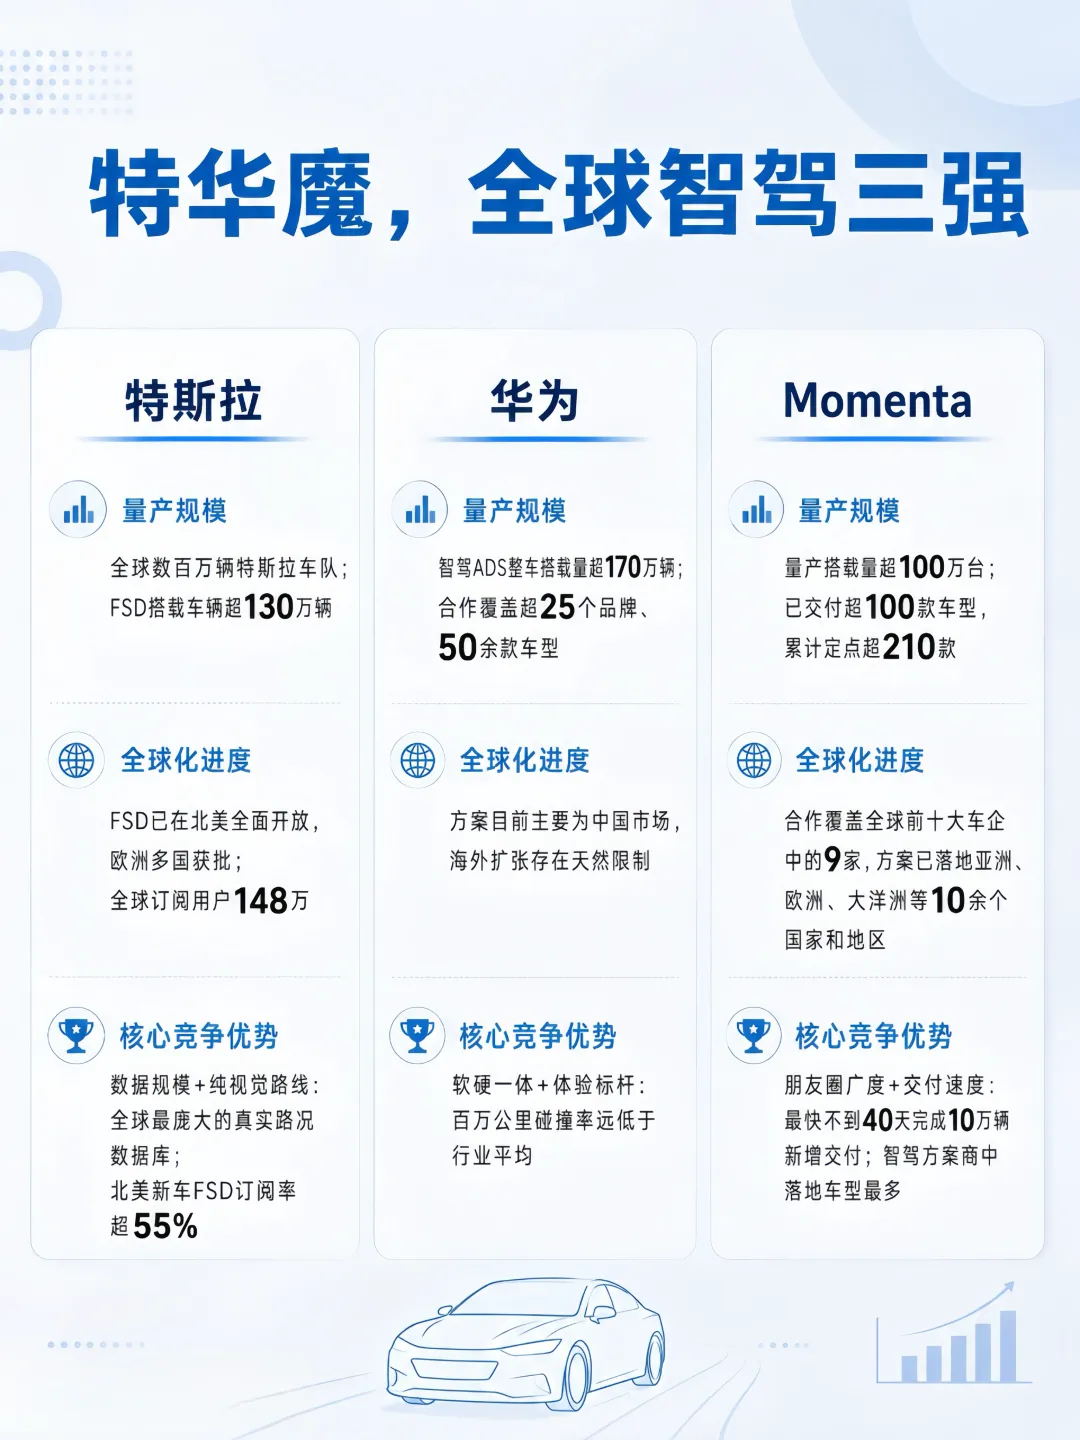
特斯拉、华为、Momenta,都是"做智驾",华为不造车但把芯片算法座舱全包了,特斯拉连车带软件带数据全自己吃,Momenta不造车不造芯片。
三家公司看似在同一条赛道,其实在三个平行宇宙里跑。看懂底层"卖什么、向谁收钱、数据归谁",才看懂智驾行业的真正分叉。
三者都押注自动驾驶,但商业模式完全不重叠。这不是技术选型差异,而是三套关于"智能汽车时代谁该赚哪一层钱"的答案。
Momenta:智驾界的"安卓",只卖软件不碰硬件
Momenta在2026年7月敲开港交所,发行市值约700亿港元,招股书里最扎眼的数字是:2025年毛利率71.6%,在普遍亏损的智驾圈像异类。
它怎么做到的?一句话:不造芯片、不造域控、不运营车队,只把智驾算法和世界模型当软件卖。
它卖什么
Momenta 自己概括为"一个飞轮,两条腿":
左腿:Mpilot 量产乘用车 L2+/NOA,今天造血;
右腿:MSD L4 Robotaxi/Robovan,明天期权;
飞轮:量产车跑真实路况 → 喂R7世界模型 → 算法更强 → 拿更多车企定点 → 数据更多。
为什么车企敢用
关键在"硬件中立"——算法和芯片解耦,英伟达、高通、地平线都能跑。奔驰、宝马、丰田这种海外车企,既想要高阶智驾,又不想被某家科技巨头绑死电子电气架构,Momenta的"中立第三方"身份刚好接住这个痛点。
华为:不造车,但把"智能底座"全栈吃掉
华为反复说"不造车,帮车企造好车",但乾崑智驾 ADS 5 的实际边界远比传统供应商宽。
它卖什么
不是单点软件,而是一整层"智能汽车基座":
自研昇腾/MDC 计算平台、激光雷达、鸿蒙座舱、车云、底盘引擎;
算法上 ADS 5 无图城区 NOA、端到端架构;
交付形态分三档:零部件供应 → HI 全栈赋能 → 鸿蒙智行(问界/智界/享界/尚界/尊界)。
钱怎么收
2025年华为智能汽车解决方案收入450.18 亿元,智驾业务毛利率约 55.36%——比Momenta低,但收入体量、生态锁定力完全不是一个量级。
为什么车企又爱又怕
爱的是:10 万级到百万级车型都能搭,问界 M9 这种爆款直接把智驾打成标配;
怕的是:全栈深度耦合后,换供应商等于重写整车电子架构。华为用"芯片+算法+云端"一把锁住体验,车企得到速度,交出部分定义权。
特斯拉 FSD:全球私域车队,把用户变成数据采集员
特斯拉是三家里唯一自己掌握整车销量入口的。FSD不是卖给车企的,是卖给特斯拉车主的。
它卖什么
它的飞轮
全球600万+特斯拉车队装FSD,通过"影子模式"在人机驾驶分歧时自动回传数据;
截至 2026年5月,FSD 监督版累计里程破100亿英里;
Dojo超算自动标注训练→OTA推回车端 →车主继续跑。
这套闭环数据采集成本由车主承担,竞品花几十亿美元养测试车队都买不到这种规模。
为什么别人抄不来
纯视觉、自研HW4芯片、自研超算、自有整车销量、自有订阅账户——全链路垂直整合。FSD只服务特斯拉车,不对任何第三方开放。
本文来源于网络整理,如有侵权请联系删除。
最新的智驾爆料,请关注⬇️
 10个月宝宝每天需要喝多少奶粉?