1. 监管放行分化——同周两种待遇
本周监管端最值得反复看的,不是谁又批了什么,而是把两条新闻放在同一天看时的反差。
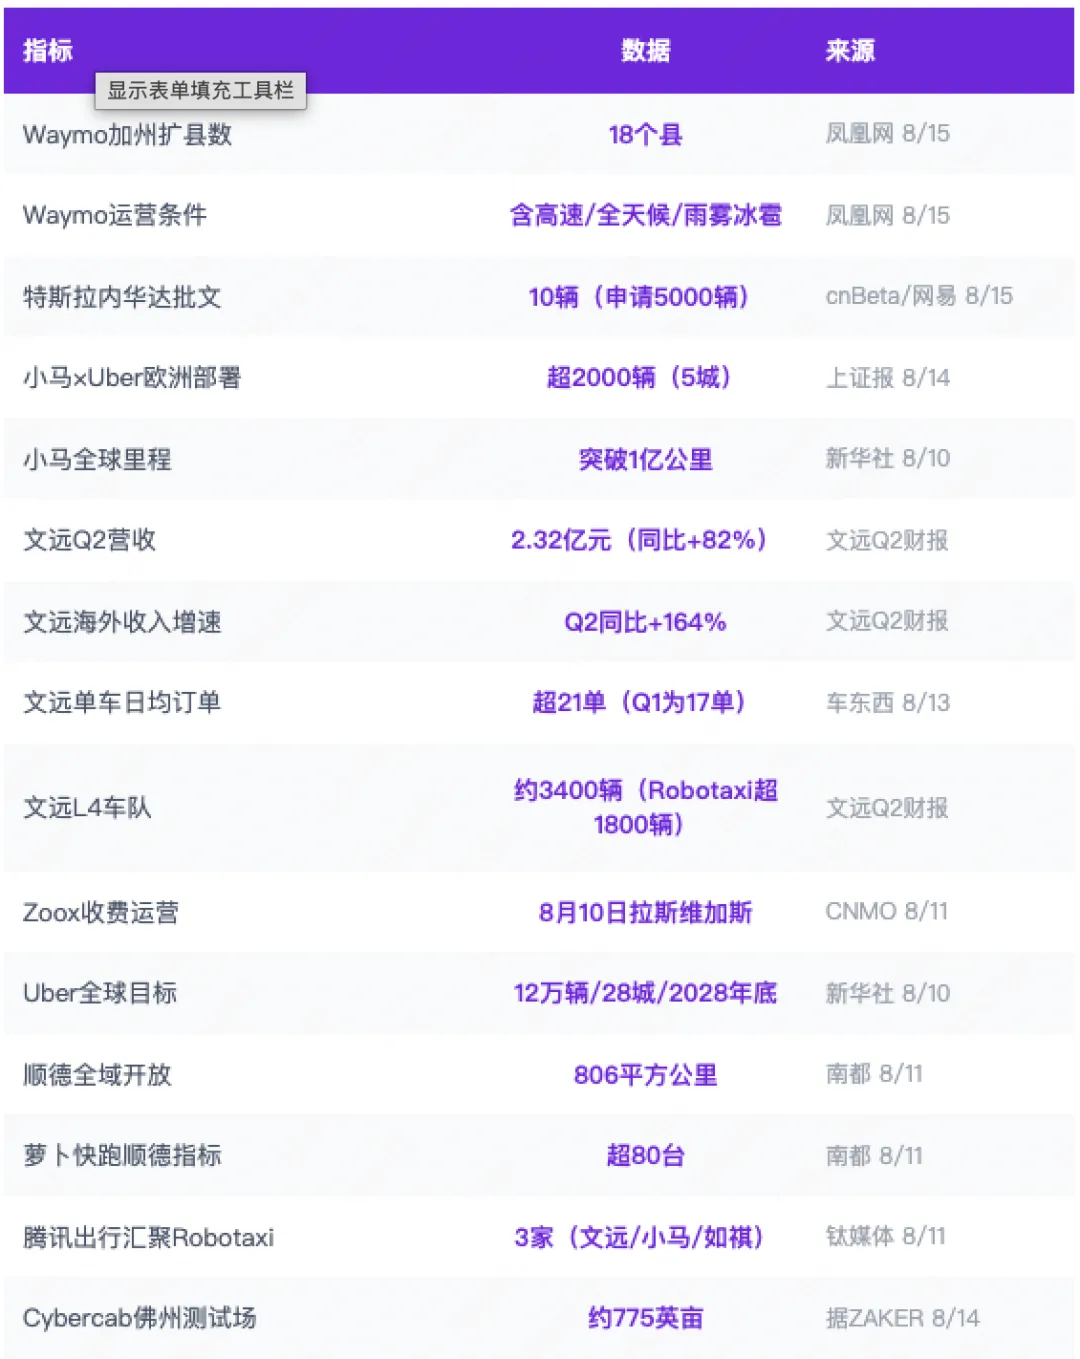
8月15日,Waymo获加州公用事业委员会(CPUC)批准,在加州18个县扩展Robotaxi服务。覆盖范围从旧金山湾区和洛杉矶扩展,首次进入萨克拉门托和圣地亚哥。运营条件宽泛到出乎意料:含高速道路、全天候运营、雨雾冰雹全允许,仅大范围冰雪除外。车型含捷豹I-PACE与第六代Ojai。申请1月28日提交,审查近7个月,期间曾被暂停,现已获批。
同一天,特斯拉内华达首批仅批10辆。据cnBeta/网易8月15日报道,内华达州交通局(NTA)7月27日颁发许可证,特斯拉申请5000辆,实际批了10辆。限速≤45mph、限定大道走廊、禁机场接驳、须配"适当人类监督"(安全员)。FSD(Full Self-Driving,完全自动驾驶)v15(26年底/27初)前不扩队(据网易8月15日报道,公开渠道未找到独立印证)。5个工作日内须上报事故/故障(据网易8月15日报道,公开渠道未找到独立印证)。
翻译成大白话:Waymo累计超2000万次出行铺出了信任基础,特斯拉连奥斯汀约20辆的运营规模都没攒够就申请5000辆,NTA用10辆起步画围栏。不是监管在拖,是企业在用条件代替等待——数据厚的拿宽条件,数据薄的拿严条件。
Zoox拉斯维加斯正式收费运营(Vol.085已报)。8月10日启动,全球首家商业化部署专门设计的无方向盘、无踏板Robotaxi的企业开始收钱。两年内每年最多部署2500辆。
顺德全域开放路权(Vol.087已报)。806平方公里全域开放,佛山首个唯一。萝卜快跑获批超80台指标。
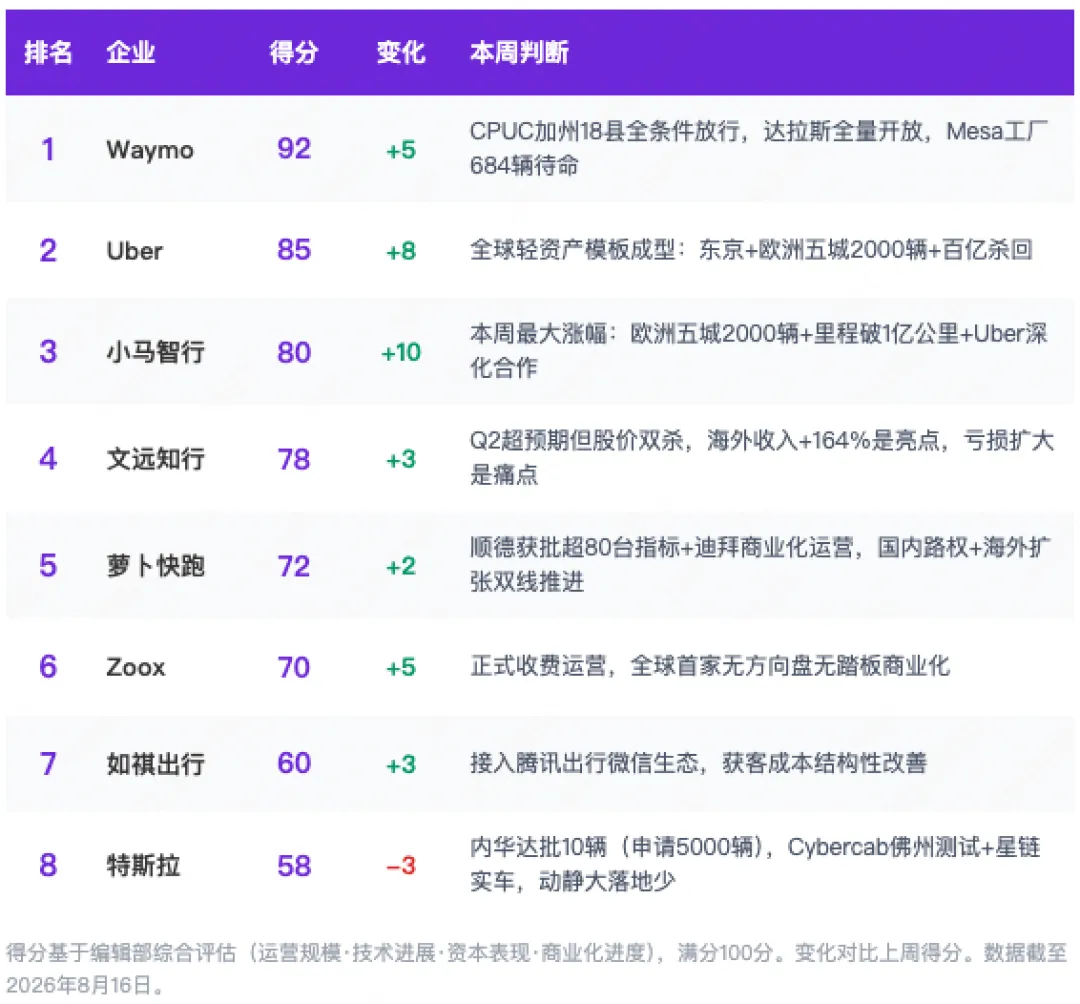
中美监管同步提速,但分化明显:Waymo拿的是"全条件放行",特斯拉拿的是"严条件试点"。差距不在技术路线——Waymo用累计2000万次出行铺出了信任,特斯拉用PPT和承诺换来了10辆。监管不是在押注谁的技术更好,是在看谁跑过的里程更厚。
→ 思考:监管放行的速度跟车队跑过的里程大致成正比。数据厚的拿宽条件,数据薄的拿严条件。不是监管在拖,是企业在用条件代替等待。
2. 中国Robotaxi出海加速——从单点验证到规模复制
本周中国Robotaxi出海的消息密集到值得放在一起看。
小马智行×Uber扩大合作(Vol.089已报)。从萨格勒布10辆扩展到欧洲5城超2000辆,量级跳200倍。萨格勒布首次接入Uber App。"共建车队"模式:小马出技术、Uber出平台流量、本地伙伴出运维。第七代套件BOM(物料清单)较上代降70%——相当于单车硬件成本砍到原来的三成。广州/深圳已实现单车盈亏平衡。目标2026年全球20+城市、车队3500+辆。来源:港交所自愿公告+CNBC+WSJ(《华尔街日报》)等。
文远知行Q2(第二季度)财报(Vol.087已报)。营收2.32亿元,同比+82%,超机构预期29%(据文远财报会议披露)。上半年总营收3.5亿元(同比+73%),Q2环比+103%。毛利率37.5%提升9.4个百分点。海外收入Q2同比+164%、环比+169%。L4车队约3400辆、Robotaxi超1800辆,13国60余城。中东Robotaxi车队超200辆。计划年内与Uber在马德里/苏黎世推出Robotaxi。
次日:股价双杀。港股一度跌超9%(收盘跌8.38%)、美股跌约9.6%(Vol.088已报)。但运营效率在加速:单车日均从17单涨到21单、打车收入环比+140%。亏损结构:研发费用4.34亿接近营收两倍、经调整亏损扩大、现金半年减少约16亿(据文远财报,近6亿为股票回购及设备采购,非全部经营性消耗)。连续5个季度营收破亿(据文远财报)。
超预期29%的财报,换来的是近10%的跌幅。市场不吃"增速"这一套,吃的是"盈利路径"——文远股价双杀就是提醒。
萝卜快跑迪拜商业化运营(Vol.085已报)。新华社通讯,朱迈拉海滨约25平方公里。萝卜快跑国内路权+海外扩张双线推进:顺德获批超80台指标+迪拜商业化。
小马智行全球里程突破1亿公里(Vol.085已报)。与Waymo累计全无人驾驶里程超2亿英里对比,差距在缩小但仍在。
出海的故事好讲了,但赚钱的故事还没讲圆。小马用三个月把欧洲从10辆放大到2000辆,文远海外收入暴增164%但市场惩罚"增收不增利"。运营效率在加速(单车日均21单),亏损也在加速(研发费用4.34亿接近营收两倍)。
→ 思考:中国Robotaxi出海从"能不能跑"进入"敢不敢铺"。铺城市速度快了,但赚钱的路径还没跑通——运营效率在加速,亏损也在加速。
3. Uber全球轻资产模板成型——不碰技术不碰车,只握渠道
本周Uber的三条新闻放在一起看,指向一个越来越清晰的模板。
Uber砸100亿美元杀回Robotaxi(Vol.085已报)。12万辆车队、28城目标、2028年底覆盖全球(据新华社8/10)。
Uber东京试点Robotaxi(Vol.088已报)。日之丸交通运营、日产聆风+Wayve AI、2026年底启动。日本法规强制安全员。
小马智行×Uber扩大合作(Vol.089已报)。共建车队模式:小马出技术、Uber出平台流量、本地伙伴出运维。
国内镜像:腾讯出行接入如祺Robotaxi(Vol.087已报)。微信小程序叫车+支付全闭环。腾讯出行已汇聚文远、小马、如祺三家Robotaxi运力。如祺首次接入聚合平台。方向和Uber相反——Uber是全球平台找本地伙伴,腾讯是本地生态找国内运力——但底层逻辑一样:渠道方不碰车不碰技术,只握用户和流量。
Uber的打法越来越清晰——不碰技术不碰车,只握App和用户。伦敦找Stellantis+Wayve,东京找日之丸+日产+Wayve,欧洲找小马智行。技术方案可以复制,运营牌照不能复制。每个国家的"壳"都不一样,但Uber的渠道位置永远不变。
→ 思考:Uber的模板能不能跑通,取决于本地伙伴的运营能力。但Uber的渠道位置,已经锁定了。Robotaxi的竞争不只是技术竞争,也是渠道竞争——谁握用户,谁就多一张牌。
 10个月宝宝每天需要喝多少奶粉?