电动车储能推动分时电价调整
- 2026-10-22 11:25:16
注:本分析文章仅代表崔东树个人观点,如有异议,请留言。
中国新能源车发展呈现能源生态链的巨大提升效果,目前4397万台电动车保有量,2000GWH的车载电池储能潜力,每天3亿度的公共充电桩充电量,对中国电力能源起到超强的保驾护航作用。中国电动车保有量爆发式增长催生海量分布式移动储能资源,叠加充电桩规模化布局带来的负荷调控能力提升,推动电动车储能价值逐步落地并持续释放,我个人认为这是成为分时电价从政府固定核定向市场化动态调整转型的核心驱动力之一。
今年的分时电价的机制革新,既适配电动车充放电的柔性调节需求,又通过精准价格信号激励电动车参与电网削峰填谷、新能源消纳,二者形成双向赋能格局;未来随着电动车能源贡献度持续提升,分时电价市场化程度将进一步深化,最终助力新型电力系统构建与“双碳”目标落地,而充电桩的规模化部署则为这一协同发展路径提供了关键硬件支撑与落地保障。中国为世界能源的绿色环保发展做出巨大的贡献。
一、分时电价政策调整:面向新型电力系统的机制重构
国家发改委、能源局明确,2026年 3月起,工商业充电桩等市场化用户取消固定分时,按电力现货市场供需实时浮动定价;居民家用桩则保留并优化峰谷分时,通过拉大峰谷价差、细化时段划分,引导用户谷时充电、峰时放电,适配电动车作为移动储能的调节需求。
我认为分时电价政策正从政府核定的固定模式,向市场化动态定价转型,核心是为电动车储能价值释放提供价格支撑。本轮分时电价调整,核心是从传统行政核定、固定时段、固定价差模式,转向更灵敏、市场化、动态化的价格形成机制,通过拉大峰谷价差、增设尖峰电价、推动工商业用电与现货市场衔接,精准反映电力在不同时段的稀缺性与边际成本。政策不再仅满足“引导错峰用电”的基础目标,而是为大规模分布式储能、柔性负荷参与系统调节搭建价格信号通道,其中电动车充放电、充电桩集群作为重要可调资源,成为政策设计的关键考量对象,推动分时电价从“被动约束负荷”向“主动协同储能”升级。
二、电动车保有量高速增长:形成海量分布式移动储能底座
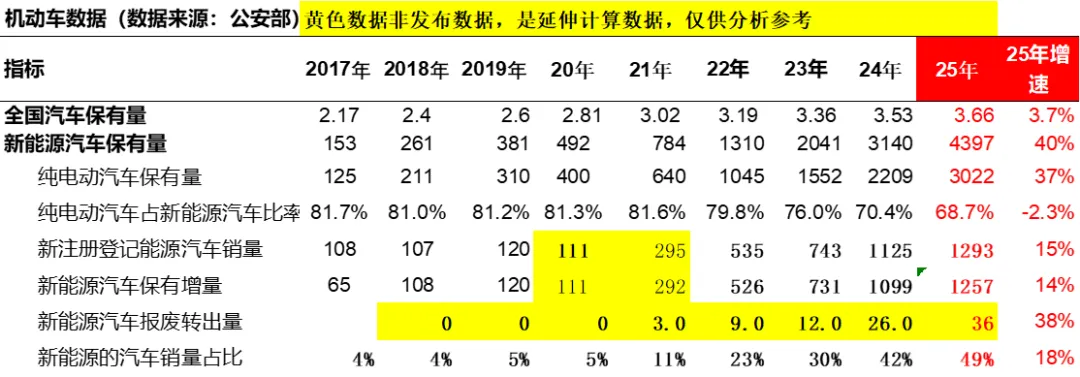
截至 2024 年底,全国新能源汽车保有量达 3140 万辆,占汽车总量的 8.90%;其中纯电动汽车保有量 2209 万辆,占新能源汽车保有量的 70.34%。2024 年新注册登记新能源汽车 1125 万辆,占新注册登记汽车数量的 41.83%,与 2023 年相比增加 382 万辆,增长 51.49%。
截至2025年底,全国新能源汽车保有量达4397万辆,占汽车总量的12.01%;其中纯电动汽车保有量3022万辆,占新能源汽车保有量的68.74%。2025年新注册登记新能源汽车1293万辆,占新注册登记汽车数量的49.38%,与2024年相比增加168万辆,增长14.93%。
我国新能源汽车保有量持续高速增长,车载动力电池已构成全球规模最大的分布式移动储能体系。海量电动车长期停驶状态下的电池容量,具备巨大的可调度潜力,从单一用电负荷,演变为可集中聚合的柔性调节资源。规模化的电动车存量,改变了区域用电负荷结构与波动特征,既带来无序充电的峰谷差放大压力,也提供了前所未有的系统调节潜力,直接构成分时电价必须适配的新型负荷基础,是推动政策从静态走向动态的底层硬件条件。
三、电动车的储能效果逐步体现:激活电网削峰填谷实际能力
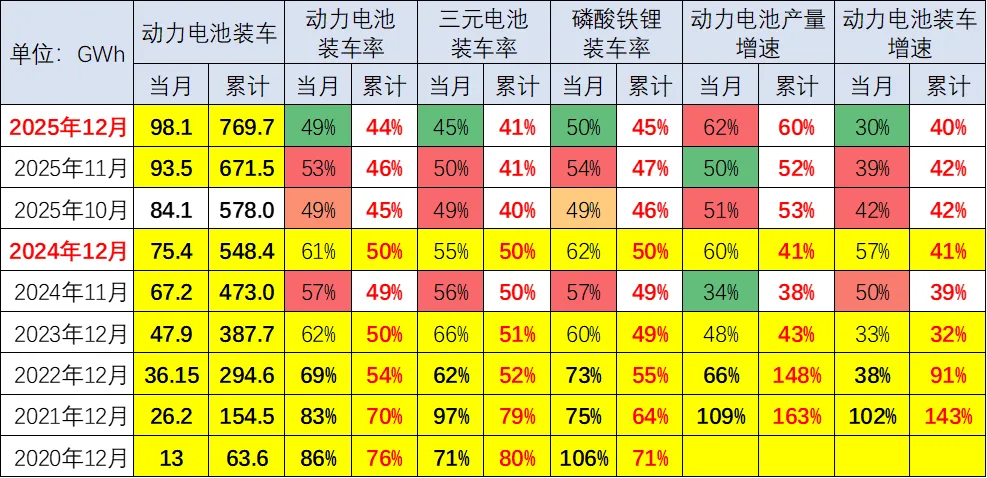
我们的电动车本身就是一个大的储能体系,每年电池装车量以40%左右速度猛涨,近几年累计电池装车量达到2000个Gwh,这也就意味着每天最大的充电能达到20亿度电,实际应该能达到4亿度的水平,而我们每天发电量大约全国是300亿度,目前的正常充电应该能达到电网发电量的1.5%左右。而2026年可能新增装车电池1000GWH,带动了重卡等高能耗车型的加速电动化,这些重卡都是充电大户,加上大量网约车的中午补能,其中午时间的充电调峰能力很强。
随着有序充电、车网互动(V1G/V2G)技术落地应用,电动车的储能与调节价值从概念走向实操。在谷段低价时段集中充电,可消纳夜间低谷富余电量与午间光伏大发电力,缓解弃风弃光;在电网高峰、尖峰时段,通过限制充电功率或反向送电(V2G),实现负荷削减甚至功率支撑,有效降低电网峰谷差、减少高峰高成本机组启动。多地试点证明,规模化电动车有序充放电可显著改善配网运行压力、提升设备利用率,其实证效果进一步支撑分时电价拉大价差、细化时段、强化激励的调整方向。
四、未来电动车的能源贡献度不断提升:成为新型电力系统核心支撑
中长期看,电动车的普及速度仍较快,其保有量的增长更迅猛,从2025年的4397万台迅速会增长到2030年的突破1亿台,未来会达到目前规模的10倍。也就是估计15%以上的电网电量可以被电动车吸收或释放。
电动车将从“被动用电终端”升级为新型电力系统重要灵活性资源。随着虚拟电厂、智能聚合平台、车网互动标准完善,海量电动车可被统一调度,参与电力现货、调频、备用等辅助服务市场,平抑新能源波动、支撑电网安全稳定运行。其能源贡献度将持续提升,在负荷调节、新能源消纳、应急保供中承担更大功能,这一趋势要求分时电价进一步市场化、精细化,形成与储能价值匹配的收益机制,为电动车深度参与系统运行提供长期稳定的价格激励。
五、充电桩的大规模安装带动市场化调整的能力增长
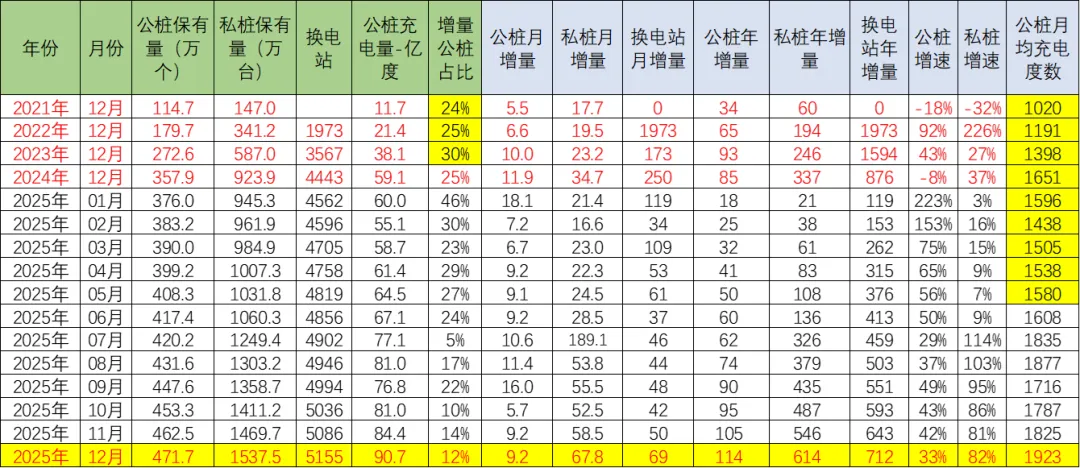
2025年12月的充电基础设施的公桩总量达到472万个,12月公桩数量较上月增长9.2万个,相对去年12月增量114万个。随车私桩目前有1538万个,12月较上月增长67.8万个;12月公桩单桩月均充电1923度,较去年12月1651度增长较好。
充电桩全网化、规模化布局,是电动车储能价值落地、推动分时电价市场化的关键硬件支撑与能力载体。一方面,公共充电桩、小区集中充电桩、园区有序充电桩形成网络化集群,具备远程通信、智能计量、时段控制、功率调节的数字化基础,可实现对充电负荷的精准分时管控,让市场化分时电价真正“可执行、可监测、可调节”;另一方面,大功率充电桩、有序充电柜、支持V2G的双向充电桩普及,提升了单桩响应速度与集群调节能力,使运营商、虚拟电厂能够按照现货市场价格信号,实时调整充电功率与时段,把价格信号转化为真实的负荷平移与储能行为。
充电桩大规模铺设带来的覆盖广度、通信标准化、调控智能化,显著提升了负荷侧响应电网价格信号的能力,使动态分时电价、实时电价不再停留在理论层面,而是具备大规模落地的物理基础。正是充电桩硬件能力与覆盖范围的同步提升,支撑工商业充电场景取消固定目录电价、转向市场化分时定价,推动整个电价机制向更灵活、更贴近实时供需的方向深化。
*2024年汽车出口641万台增23%、进口70万台降12%
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 比亚迪推出首批本地组装电动汽车,以扩大在柬业务版图
- 中国电动车加拿大开卖 最先见到或是这四款车型!比亚迪位早已获批!
- 《电动汽车碰撞后安全要求》强制性国家标准研讨会在广州召开
- GBT36288-2018燃料电池电动汽车燃料电池堆安全要求
- 关于老头乐也叫(低速四轮电动车)
- #台铃电动车 #百万苍穹一路同行 #火眼机甲
- #广汽埃安Y #电动车续航体验 #原版原漆展示
- 三排真空间+务实设计!比亚迪“大唐”SUV曝光,放弃虚名实力说话
- 岚图泰山X8|新时代旗舰大六座SUV 岚图车友群欢迎您!|交友 活动 公益 分享 资源
- 国家标准:电动汽车车载动力电池耐久性要求及试验方法