✨ 欢迎回到【光子芯语】!
上一期我们聊了薄膜铌酸锂(TFLN),今天来聊一个把硅光技术用到极致的应用场景——FMCW 激光雷达。
说到激光雷达,很多人第一反应是特斯拉和马斯克的路线之争。但今天我们不聊路线,只聊技术——FMCW 为什么被认为是车载激光雷达的"终极形态"?硅光又在其中扮演什么角色?
一、传统 ToF 激光雷达:看见了,但看不清
现在大多数车载激光雷达用的是 飞行时间法(Time of Flight, ToF)——发射激光脉冲,测量反射回来的时间,用光速算出距离。
这个方案成熟、成本相对低,是目前的主流。但它有几个根本局限:
第一,无法直接测速。 ToF 只能测距离,要速度就得连续多帧差分,高速场景下实时性差。
第二,抗干扰能力弱。 ToF 靠检测反射光脉冲强度,环境光(阳光、其他雷达、大气散射)都会产生噪声,信噪比急剧下降。特斯拉演示视频里被强日光"致盲",就是这个原因。
第三,多路径干扰。 镜面反射场景下容易产生虚假目标。
二、FMCW:不一样的工作方式
FMCW 的思路完全不同。
它发射的是一束连续调制的激光——光波频率随时间线性扫描。当这束光遇到目标反射回来时,会和本地振荡的激光产生干涉。由于目标有速度,反射光会产生微小的多普勒频移,正比于目标速度。
通过检测干涉信号的频率和相位,FMCW 可以同时获得目标的距离和速度——每帧、每个像素级别的实时速度测量。这就是"4D LiDAR"——3D 点云加上了速度维度。
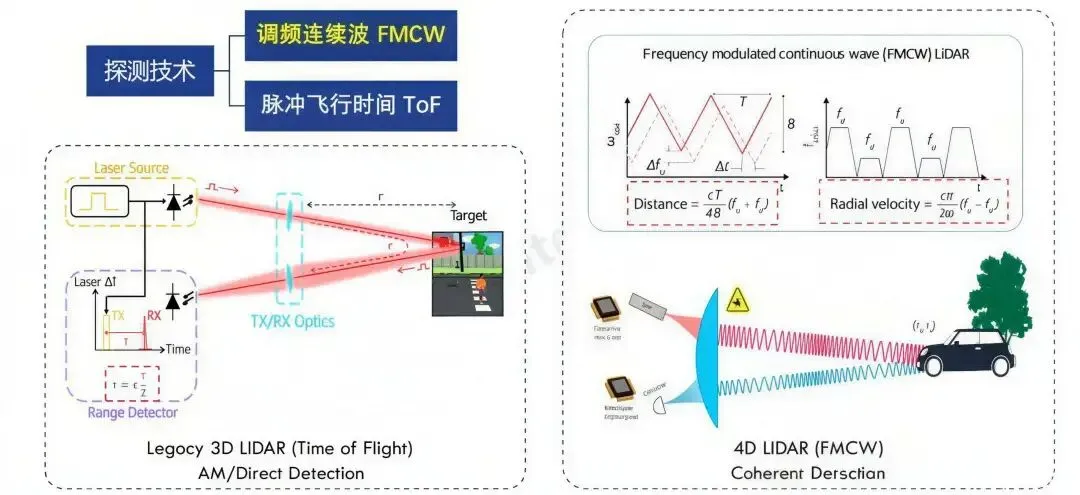 ToF vs FMCW原理对比
ToF vs FMCW
| | |
|---|
| | |
| | 直接(多普勒频移) |
| | 强(相干检测只响应特定频率) |
| | 天然抑制 |
| | |
| | 极高(片上相干收发) |
| | |
三、为什么 FMCW 需要硅光?
FMCW 系统里有一个关键器件:窄线宽激光器。相干检测要求激光器线宽在 kHz 量级(而非传统光通信的 MHz),否则相位噪声会淹没多普勒信号。
这就是 FMCW 的核心难点——"光源 + 硅光集成"。
硅光在 FMCW 中扮演两个关键角色:
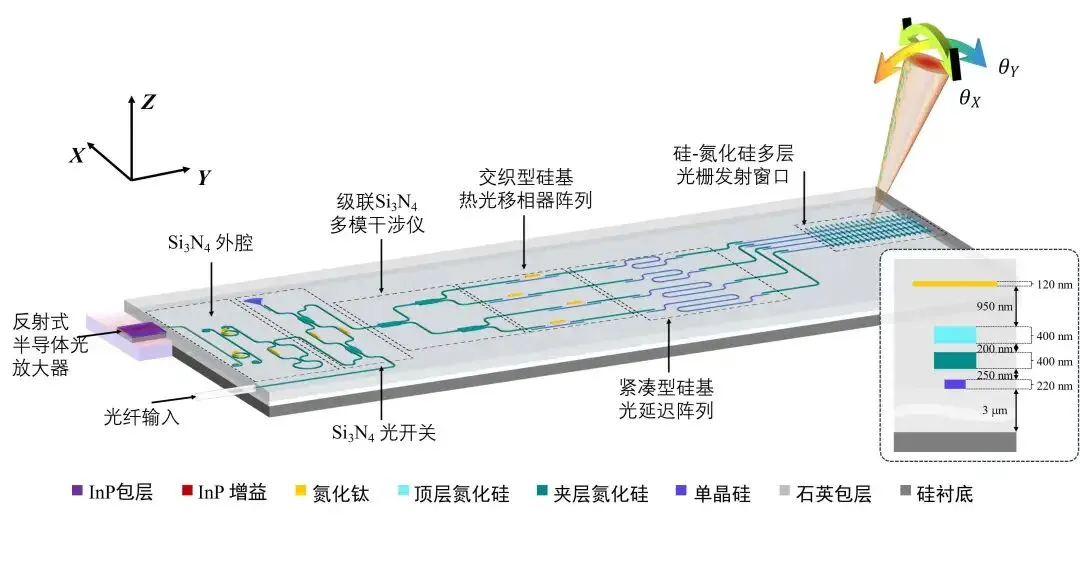 OPA光束扫描示意图
1. 光学相控阵(OPA)——实现固态扫描
传统机械雷达有旋转部件,体积大、可靠性差。OPA 通过调节每个阵列单元的相位实现光束电子扫描,没有任何机械运动部件。OPA + FMCW 的组合让激光雷达真正成为"全固态"。
OPA 技术的先驱是 MIT Lincoln Laboratory 的 Christopher Poulton、Matthew Byrd 团队——他们从 2016 年起就做出了比硬币还小的芯片级激光雷达开创性工作,被认为是 OPA + FMCW 融合技术的"祖师爷"。后来他们创办了 Analog Photonics,将实验室成果推向商业化,是这个领域目前最成熟的产品化代表之一。
2. 窄线宽激光器与片上集成
FMCW 需要窄线宽激光器,但这类激光器传统上是分立器件,体积大、成本高。硅光集成的目标是把激光器、调制器、波导、探测器全部集成到一颗芯片上。
目前有三条路线:
- 片上异质键合(III-V 族材料与硅光子芯片键合)
- 混合集成封装(激光器单独封装,光纤耦合到硅光芯片)
第三条路是目前最成熟的方案。
四、市场玩家:谁在押注 FMCW?
技术起源
| | | |
|---|
| Christopher Poulton、Matthew Byrd | | OPA + FMCW 融合技术"祖师爷",学术+商业化最成熟 |
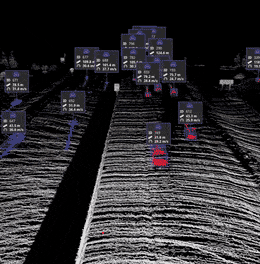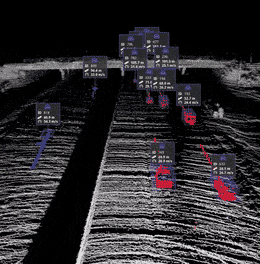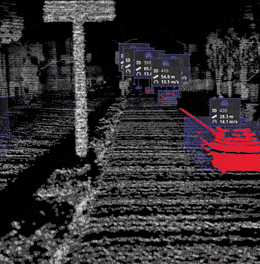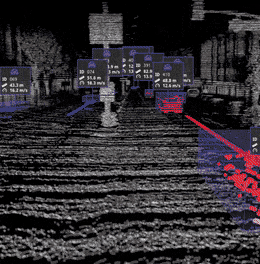 FMCW 4D点云示意图
国际玩家
Voyant Photonics 🇺🇸 FMCW LiDAR 领域最受关注的公司之一。2026 年 CES 发布全固态 4D FMCW LiDAR,核心亮点:
- 与英伟达 DRIVE 平台合作,数据可直接用于感知-规划-控制端到端方案
2025 年初还推出了 CARBON 芯片——全球首款指甲盖大小的芯片上 FMCW LiDAR,200 米检测范围,毫米级精度,成本是传统方案的零头。
Aeva 🇺🇸 专注 FMCW 4D LiDAR,旗下有 Aeries II 和 Atlas 等产品。Aeva 的独特之处在于它的激光器和硅光芯片都是自研的,2026 年还推出了 CoreVision 片上 LiDAR 模块和 X1 SoC 处理器。
SiLC Technologies 🇺🇸 专注 FMCW 焦平面阵列,已获得本田投资。技术路线偏重于近场高精度感知,在机器人视觉和工业自动化方向有独特优势。
Aurora(收购 Blackmore) 🇺🇸 Blackmore 是 FMCW 领域的老牌玩家,被 Aurora 收购后继续推进 FMCW LiDAR 的商业化,主要面向 L4 自动驾驶。
Scantinel 🇩🇪 欧洲代表,专注于 FMCW 激光雷达的欧洲团队,与多家汽车 OEM 有合作。
Mobileye(Intel) 🇺🇸 曾被视为 FMCW 最有潜力的玩家之一,但据最新消息(2024 年),Mobileye 已宣布终止下一代 FMCW LiDAR 的内部开发,转向与外部供应商合作。这个变化值得关注——说明 FMCW 的技术难度比预期更大。
中国玩家
摩尔芯光(LightIC) 🇨🇳 国内 FMCW 领域的代表性公司。成立于 2019 年,总部北京,创始团队来自清华大学,已获数千万美元融资。2026 年 4 月发布的 FR60 被誉为"全球最小 FMCW LiDAR SoC"——将窄线宽激光器、OPA、平衡探测器、信号处理电路全部集成到一颗芯片。
2025 CES 上进行了实车路测演示,FMCW 激光雷达仅需 1 帧数据即可完成物体追踪、聚类和识别,在物理层面实现了抗阳光直射和雨雾干扰。L3 需求明确,量产化正在加速。
洛微科技(LuminWave) 🇨🇳 创立于 2018 年,总部杭州,在西安、美国洛杉矶设有分支机构。核心技术方向是纯固态芯片级 FMCW LiDAR,已发布近场大视场激光雷达 D 系列。2024 年还发布了全球首个单片全集成硅光芯片。
北科天绘 🇨🇳 国内最早一批激光雷达企业之一,产品线覆盖 ToF 和 FMCW 技术路径,拥有完整的技术栈和成熟客户群体。
华为 🇨🇳 2025 年 1-8 月以 41.1% 的市场份额成为全球最大激光雷达供应商(主激光雷达口径)。华为在 FMCW 方向持续投入,虽然以 ToF 产品为主,但其硅光技术积累深厚,是 FMCW 赛道的重要潜在力量。
速腾聚创、禾赛科技 🇨🇳 两家合计占据全球 86% 的车用 ToF LiDAR 市场(据 Yole 2024 年报告)。两家目前以半固态/固态 ToF 为主,但都在布局 FMCW,量产经验和渠道优势明显。
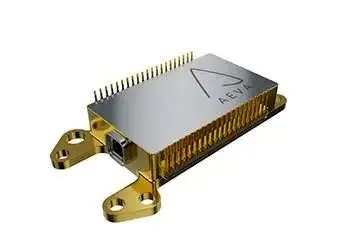 FMCW LiDAR芯片系统示意图
五、FMCW 的挑战:贵在哪,难在哪?
第一,窄线宽激光器成本高。
能用于 FMCW 的外腔激光器或 DBR 激光器,价格是普通脉冲激光器的 10-50 倍。这是 FMCW 成本下不来的主要原因。摩尔芯光的 SoC 思路本质上是靠规模效应摊薄成本。
第二,硅光与 III-V 族激光器的集成还没完全成熟。
异质集成是光子芯片的"圣杯难题"。Intel 的硅光平台已实现片上激光器,但线宽尚未达到 FMCW 要求的 kHz 级别。
第三,OPA 的相位校准复杂。
OPA 每个单元都需要精确相位控制,温度变化和器件老化都会导致相位漂移。4096 单元的波束切换(≤2 μs)背后是一套复杂的实时校准算法在支撑。
六、下一步:FMCW 会取代 ToF 吗?
短期内不会。
ToF 方案成熟、成本低,在 L2 辅助驾驶这个量最大的市场还会存在很久。FMCW 的主战场是 L3 及以上的自动驾驶、机器人视觉、高端无人机。
有趣的是,Mobileye 放弃自研 FMCW 这件事说明了一个现实:FMCW 的工程难度比业界预期更高,但它在特定场景下的性能优势是 ToF 无法替代的。
从产业格局来看,中国在 ToF 领域已经全球领先(速腾聚创 + 禾赛占 86%),FMCW 则是中国和欧美几乎同时起跑的赛道——摩尔芯光、洛微科技等中国公司的先发优势,比 ToF 时代更大。
下期预告
聊完了 FMCW LiDAR,下一期我们来"从头开始"认识硅光芯片的制造过程——
从一颗沙子(硅晶圆)到一颗光芯片,中间到底经历了什么?
设计、代工、封装、测试……国内有哪些玩家在做这件事?
下期:《硅光芯片是怎么制造的?——代工厂工艺流程详解》
如果觉得有点意思,欢迎点个赞、点个在看~
✨ 这里是【光子芯语】,咱们下篇见~
