智能驾驶的本质:一场由“软件定义汽车”引发的系统性变革
智能驾驶并非单一技术突破,而是感知、计算、算法、执行四大系统协同演进的结果。本质上,这是汽车产业从“机械工程主导”向“电子+软件+AI主导”的深刻转型。
如果说新能源车解决的是“动力系统重构”,那么智能驾驶解决的是“驾驶权转移”问题,其产业价值体现在三个层面:
也正因如此,智能驾驶被视为继电动化之后,整车价值链中增量最大的核心赛道。
从产业结构看,智能驾驶产业链可分为上游核心硬件、中游系统与算法、下游整车与应用三大层级。
1️⃣ 上游:核心硬件基础(决定“能不能看、算得动”)
这是智能驾驶最具资本密度、技术壁垒最高的部分。
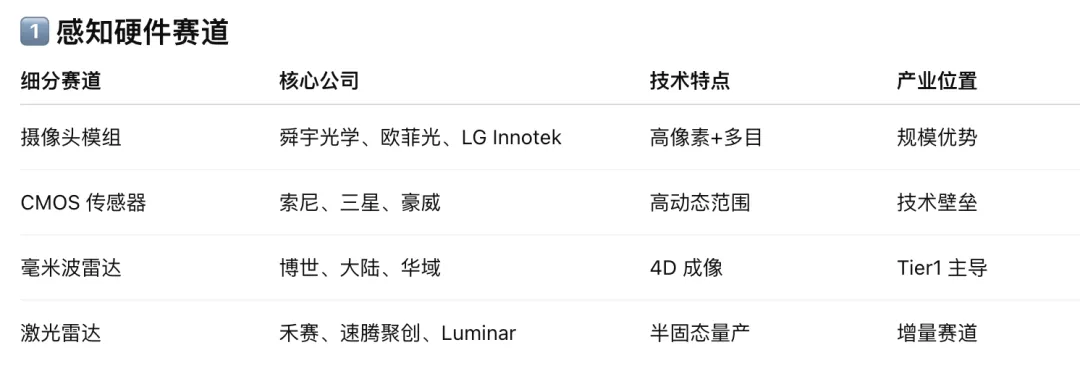
(1)感知硬件:智能驾驶的“眼睛和神经”
核心目标:构建对真实世界的高可靠数字映射
摄像头(Camera)
优势:成本低、信息量大、适合识别语义
瓶颈:强依赖光照与天气
趋势:800万像素 → 1200万像素,多目融合
毫米波雷达(4D Radar)
激光雷达(LiDAR)
优势:高精度三维建模
争议焦点:是否“必选”
产业趋势:固态化、车规级、成本快速下探
👉 产业判断:未来并非“单一传感器胜出”,而是多传感器融合(Sensor Fusion)成为长期主流。
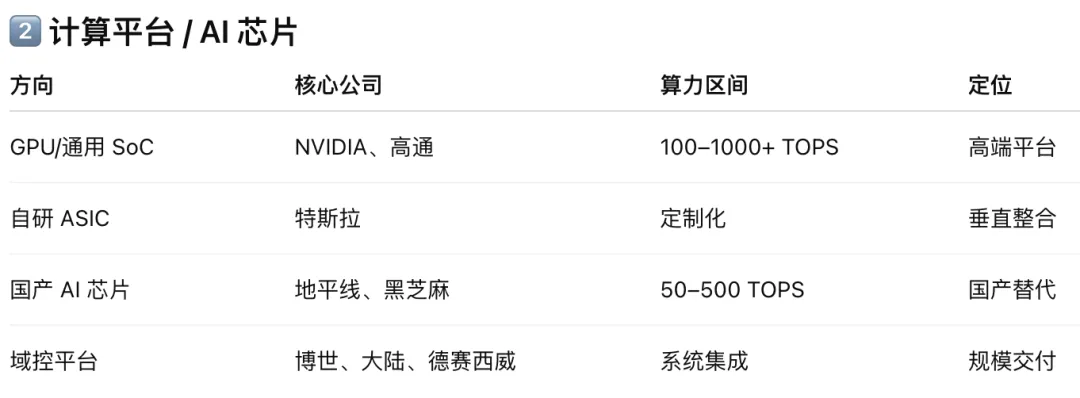
(2)计算平台:智能驾驶的“中枢大脑”
域控制器 / 计算平台
AI 芯片
GPU(高通 / NVIDIA)
ASIC(特斯拉 FSD、自研路线)
国产 AI 芯片(算力替代 + 生态突破)
核心指标:算力(TOPS)、能效比、车规可靠性
技术路线:
👉 关键趋势:“算力军备竞赛”正在向“系统级效率竞争”转变。
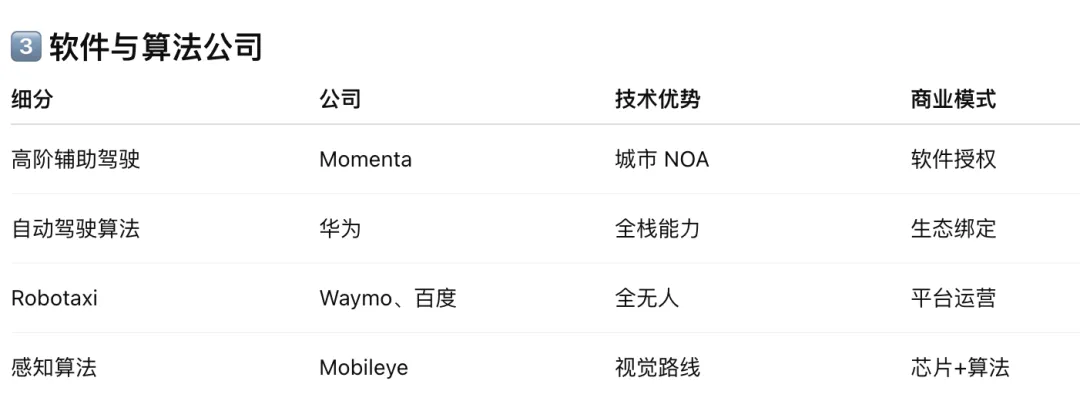
2️⃣ 中游:软件系统与算法(决定“聪不聪明”)
这是智能驾驶产业技术含量最高、附加值最大的部分。
(1)感知算法:从“看见”到“理解”
目标:目标识别、车道线检测、语义分割
技术路径:
关键突破:
👉 行业共识:感知算法已从“单点精度”转向“系统鲁棒性”。
(2)决策与规划:自动驾驶的“智商核心”
决策(Decision):该不该变道、超车、避让
规划(Planning):具体路径、速度、加速度
技术挑战:
新方向:
(3)操作系统与中间件
智能驾驶 OS
实时操作系统(RTOS)
通信与安全中间件
👉 产业逻辑变化:软件开始从“项目制交付”向平台化、持续 OTA 演进。
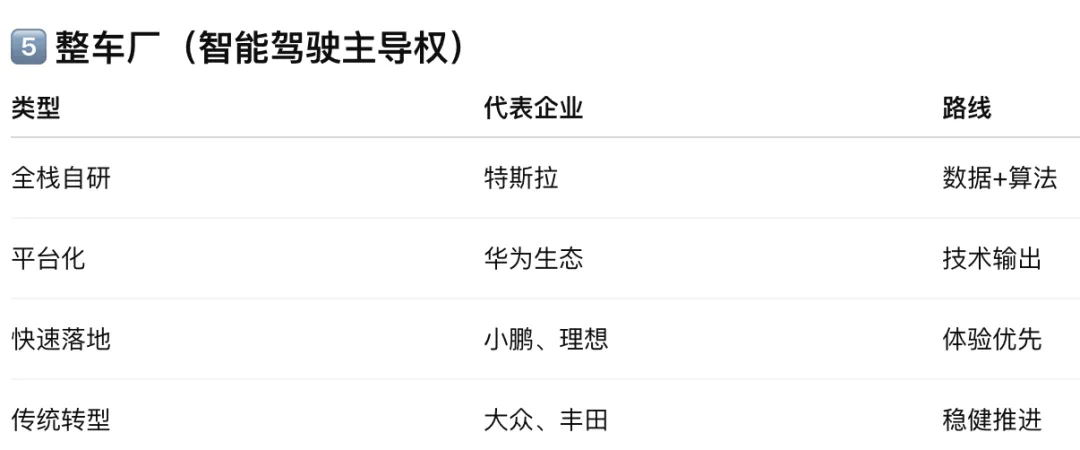
3️⃣ 下游:整车厂与应用场景(决定“能不能规模化”)
(1)主机厂角色重构
整车厂正从“硬件集成商”转型为:
代表趋势:
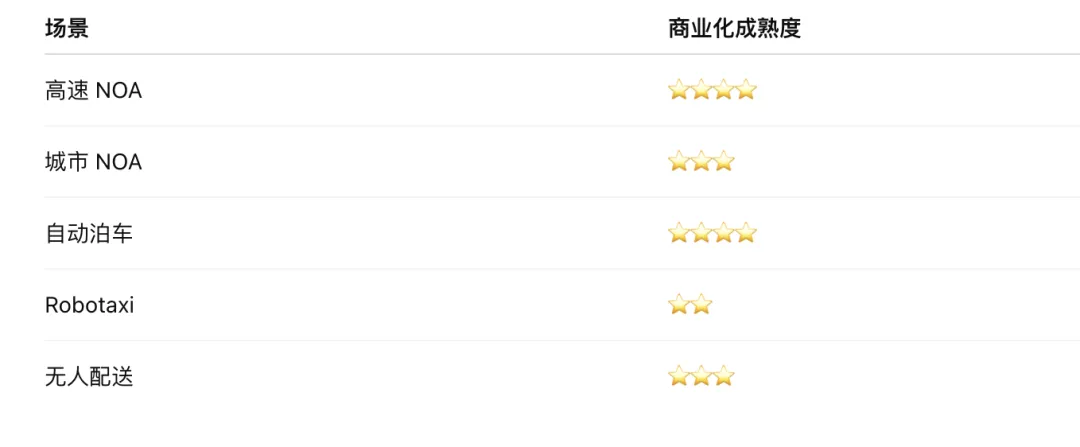
(2)落地应用场景分层
现实判断:L2+/L2++ 是未来 5 年真正的主战场,完全无人驾驶仍是长期目标。
更多关核心干货内容在星球分享,欢迎扫码加入与投资大咖交流互动① 高阶辅助驾驶(L2+/NOA)
② 激光雷达与高端感知硬件
成本下降+车规成熟
从“选配”向“标配”过渡(中高端车型)
③ 车载 AI 计算平台
④ 软件算法与数据闭环能力
智能驾驶 = 感知硬件 → 计算平台 → 算法软件 → 执行系统 → 整车与场景 → 数据闭环
① 感知层(Sensors)
解决“看得见世界”
摄像头(前视 / 环视 / 侧视 / 后视)
毫米波雷达(77GHz / 4D)
激光雷达(机械式 / 半固态 / 全固态)
超声波雷达(泊车)
关键词:多传感器融合、冗余设计、车规级可靠性
② 计算与电子架构层(Compute & E/E)
解决“算得动、算得稳”
关键词:算力集中、能效比、软硬协同
③ 软件与算法层(Software & AI)
解决“够不够聪明”
感知算法(BEV / Occupancy)
决策与规划
控制算法
自动驾驶操作系统
中间件 / 功能安全
关键词:端到端、数据驱动、持续 OTA
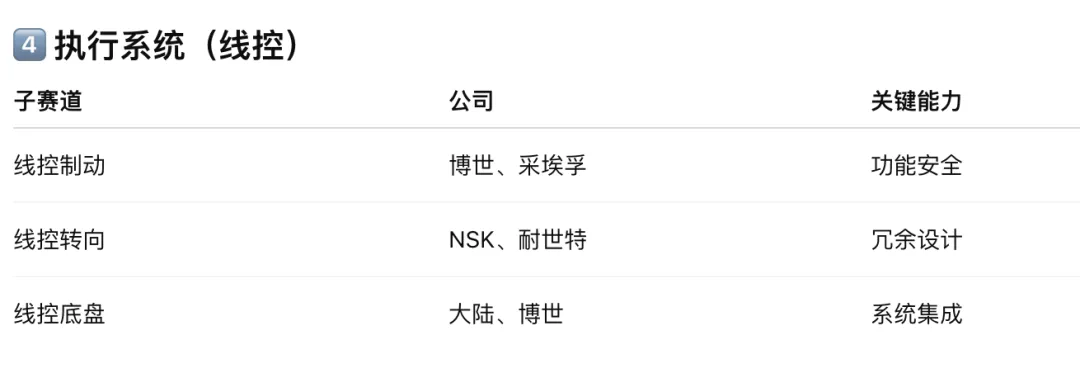
④ 执行与控制层(Actuation)
解决“能不能真实执行”
线控转向(SBW)
线控制动(BBW)
线控底盘
冗余电源系统
关键词:功能安全、失效保护(Fail-operational)
⑤ 整车与应用层(OEM & Scenario)
解决“能不能规模落地”
主机厂(自研 / 外包)
智能驾驶功能包
NOA / 自动泊车 / 城市辅助驾驶
Robotaxi / 无人配送
⑥ 数据闭环层(Data Loop)
决定长期上限
关键词:规模效应、模型进化速度
1️⃣ “单点冠军”正在减少,系统能力更重要2️⃣ 整车厂技术话语权显著上升3️⃣ 中国市场成为全球智能驾驶技术迭代速度最快的试验场
从规则驱动到数据驱动
从功能叠加到系统进化
从“卖功能”到“卖体验 + 服务”
智能驾驶不是一蹴而就的革命,而是一场持续十年以上的系统工程。真正的赢家,不仅取决于技术领先,更取决于架构选择、工程能力与商业落地节奏。






 10个月宝宝每天需要喝多少奶粉?