麦肯锡报告:未来自动驾驶会像“拼乐高”,而不是“买整机”
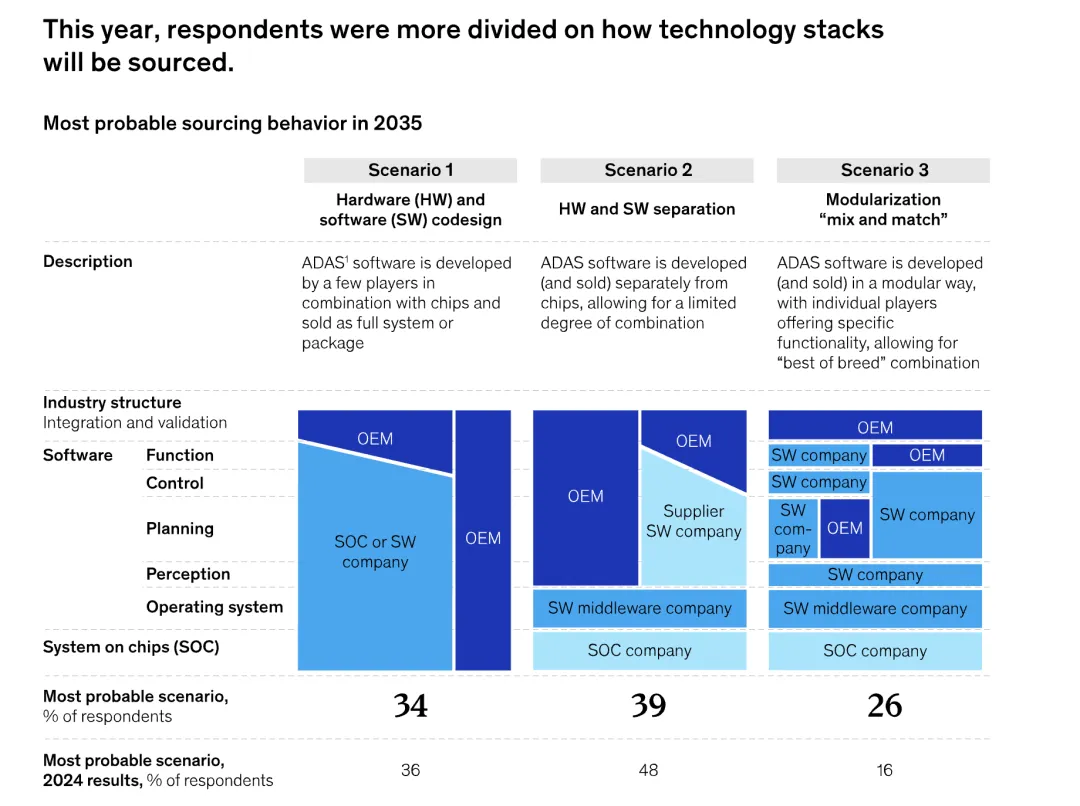
过去几年,自动驾驶行业的讨论都很像一场“技术相声”。有人讲激光雷达,有人讲纯视觉;有人押注端到端,有人坚持模块化;有人上大模型,有人做占用网络。说到激动处,仿佛再过两年,方向盘就该像键盘一样被淘汰。近日,麦肯锡 未来出行中心发布了最新的 自动驾驶产业的行业领袖调研报告,这个报告半年进行一次,已经开展了三次。这份报告给了一个非常现实的提醒:未来自动驾驶的“赢家”,可能不是那个算法最强的玩家,而是那个最会把零件拼成系统的人。换句话说,自动驾驶的下半场,是“拼装能力”的战争。自动驾驶行业有一个阶段性变化,很多人其实感受到了,但没有把它说透:上半场,大家关心“能不能跑”;下半场,大家关心“能不能量产、能不能盈利、能不能持续迭代”。前者是研发话语体系:端到端、规则、感知、规划、泛化。 后者是产业话语体系:成本、可控性、可替换性、供应安全、责任划分、产品节奏。当你从“demo阶段”走向“部署阶段”,很多看似技术的问题,最后都会落到两个更硬的词上:这也是为什么麦肯锡今年观察到:专家们对2035年OEM如何采购硬件和软件的看法出现了更大分歧。分歧意味着什么?意味着行业还没到“统一范式”,但已经明显进入“重新洗牌”的关键期。今天的L2+市场,主流其实是“套餐模式” :芯片+软件+工具链+部分域控方案,打包交付。你买的是一个供应商的完整解决方案,省心,但也意味着绑定。这就是为什么过去一段时间,行业里常见的生态长这样:麦肯锡调研里提到一个显著趋势:到2035年,主流采购策略将转向软硬件分离——OEM厂商独立采购芯片和软件,甚至自行开发软件。软硬件分离意味着什么?意味着车企开始更像手机行业的玩法:- 中间层自己掌控 (集成、调参、数据闭环、OTA节奏)
它背后不是“车企突然想当科技公司”,而是一个更现实的动机:自动驾驶的成本越来越贵,车企必须掌控“替换权”。因为只要你被锁死在一个全栈供应商里,你的成本、节奏、话语权就会被对方掌握。你不是在“采购”,你是在“结婚”。而自动驾驶这门生意,最怕的就是:你还没跑通规模化,对方先把价格表涨了三次。“混搭模式”为什么突然崛起?因为技术路线也开始混合了如果说软硬件分离是一个“采购趋势”,那么“混搭模式上升”就是更明确的结构性信号。在麦肯锡的报告里,认为未来技术栈会混合搭配的专家比例,从2023年的16%上升到26%。注意,这个变化不是“轻微波动”,而是一个显著跃迁。它意味着: 行业里越来越多人相信——未来不会是一家全包,而是多家组合。麦肯锡给出的解释非常关键:端到端架构与混合架构的兴起,会让“一个供应商全包”变得没那么必然。翻译成行业人听得懂的话就是:- 端到端模型擅长“直接从输入到输出”,擅长泛化、效率与学习能力
- 传统模块擅长“安全、可解释、可验证”,擅长工程边界管理
端到端系统来自A,传统系统来自B,然后由OEM或Tier1做最终集成。这就像你做一道菜:你想要“新派料理的风味”,又不敢放弃“传统厨艺的火候”。最后最可能的结果就是:调料包和锅都不是一家出的,但你必须把它做成一盘能卖的菜。自动驾驶行业正在出现一个新角色:车企不是造车厂,而是“超级集成商”当软硬件分离+混搭模式同时出现,行业会发生一个隐秘但深刻的角色转换:车企的核心竞争力从“造车能力”,迁移到“集成能力”。这里的“集成”,不是传统意义上把零件装上车,而是指一种更像互联网系统工程的能力:你可以把它理解为:未来车企的研发组织越来越像一个“云平台团队”,而不是“传统主机厂部门”。为什么“集成能力”会变成门槛?因为自动驾驶的系统复杂度,已经不是“一个供应商的黑盒”能长期扛住的了。尤其当行业进入L2+规模竞争期,车企会越来越在意:- 责任边界可控 :出问题要能定位,不然就只能互相甩锅
这四个“可控”,最后都指向一个动作:车企必须成为集成者。而“集成者”必然要求一个能力:把供应商变成可插拔模块,而不是命运共同体。聊到这里,你会发现自动驾驶竞争的逻辑正在变化:以前是:谁的技术路线更先进,谁可能赢。现在越来越像:谁能把复杂系统做成“可交付、可维护、可升级、可替换”,谁更可能赢。这句话听起来不性感,但它才是规模化的真相。因为自动驾驶走向量产后,最怕的不是“没突破”,而是:在这些问题面前,最值钱的能力不是“跑得更炫”,而是“系统更稳”。于是自动驾驶的赢家画像也会变得很朴素:不管模块来自谁,数据要能回到自己的体系里训练、评估、上线。软硬件、算法、整车、安全、合规,必须像一个团队打球,而不是各自打单机。未来十年,自动驾驶会像“拼乐高”,而不是“买整机”如果你把麦肯锡这次关于采购与技术栈的判断串起来,会看到一个清晰趋势:这不是“行业变复杂了”,而是行业走向成熟的必经之路。因为所有能规模化的产业,最后都会从“买一整套”走向“可替换、可组合”。PC如此,手机如此,云计算如此,自动驾驶也会如此。所以未来的车企,很可能不是最会造车的那家最强,而是最会把技术变成系统、把系统变成产品、把产品变成运营能力的那家最强。说得更直白一点:自动驾驶的胜利,不属于最会讲故事的人, 而属于最会把零件拼成机器的人。