理想跌出SUV销量前八:从“新势力盈利标杆”到“毛利率膝盖斩”,增程神话的“天花板”到了?
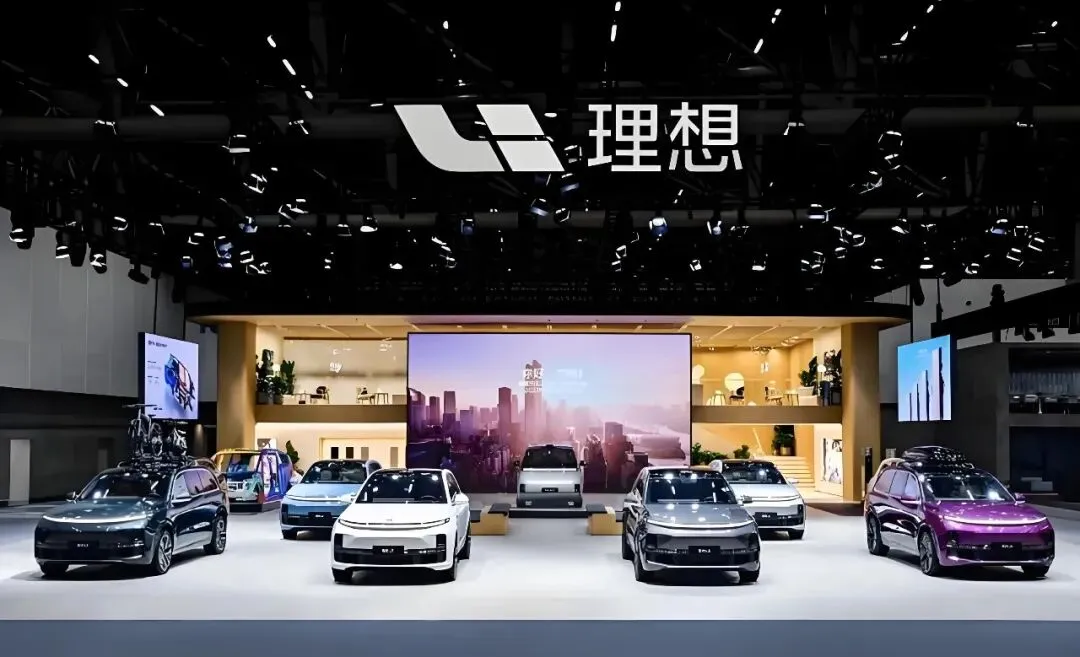
2026年5月28日,理想汽车发布一季度财报:整车毛利率6.1%,净亏损23亿元,经营现金流-61亿元。6月23日,中汽协发布1-5月SUV销量数据:理想以约16万辆跌出前八,排名第10,同比下滑11%。更扎心的是5月单月数据——理想L6卖4,983辆,跌75%;理想L7在换代期销量归零;理想L8卖421辆,跌93%;理想L9卖2570辆,跌54%。L8从月销过万到月销421辆,暴跌92.1%——这已经不是"换代"了,这是断崖式崩塌。理想官方给出的解释是"换代期停产"——5月L系列处于新旧款交替的过渡期,新款刚刚开始交付。但问题是:同比下滑70%,这不是"换代期"能解释的。一位网友的质疑很有代表性:"别人家换代期的时候也没见理想暂停周榜或者给人家标明啊。"整车毛利率:6.1%,去年同期19.8%,同比减少13.7个百分点6.1%的整车毛利率,是什么概念?比亚迪17%-18%,蔚来18.8%,丰田7.4%。理想从"新势力盈利标杆",跌到了"比丰田还低"的水平。产品结构恶化:低价i6占比提升至60%,高价MEGA占比仅1.4%,i6本身毛利极低老款L系列清库存:L6优惠约3.6万,L7/L8优惠约4.5万,L9优惠约5万,大幅折扣拖累均价换代空窗期:老款L7停产,4月至今无销量;新款L9 Livis 5月15日上市,L8 Livis 6月23日上市,产能爬坡需要时间结果就是:高毛利的老车在退,低毛利的新车在冲量,毛利率被"生生拉了下来"。2024年,理想的增程系统还是"独一份"。到2026年,问界、零跑、深蓝等全都有增程,而且越做越好。"冰箱彩电大沙发"的理想标签,也被对手复制得差不多了。2026年,5米级大SUV车型从16款暴增至44款。理想L9不仅要面对问界M9,还要面对极氪9X、腾势N8L、智己LS9等新玩家的围剿。当竞品越来越多时,理想L系列的"稀缺性"就消失了。2026年一季度,纯电在20-30万区间的渗透率持续攀升,i6的崛起本身就是对L系列的"内部替代"。当用户发现纯电的续航已经足够、充电已经够快时,增程的"无焦虑"优势正在被稀释。2026年5月交付20,083辆,连续第三个月突破2万辆4月10日,第10万辆量产车下线,从交付到10万辆用时不到7个月i6的成功并不意外:24.98万元起售价、660-720公里CLTC续航、原生纯电架构——在20-30万纯电SUV市场,i6几乎没有对手。i6把理想的销量基本盘撑住了,但也带来了一个新问题:产品结构严重下移。一季度,理想i6销量占比60%,理想L6占比约19%。两款20万级的低价车型合计占到了品牌销量的近80%。而曾经作为利润支柱的L9、L8、L7,合计占比不到20%。理想正在从一个"30-50万高端品牌"变成一个"20-30万主流品牌"。销量基本盘稳住了,但利润没了。2026年一季度,理想没有像其他车企那样"新老同堂"降价清库存,而是选择了主动逐步停产停售老款L系列。3月下旬,L系列核心配置车型全面停止接单。理想官方的解释是:每一位为理想买单的用户,都应获得与其支付价格匹配的产品价值周期。公司宁可承受数月的交付真空期和利润下滑,也不愿靠大甩卖伤害老车主信任。代价是惨烈的:Q1净亏损23亿,毛利率腰斩。但这也说明,理想在"保品牌"和"保销量"之间,选择了前者。6月23日,理想发布新款L8 Livis。花旗研报指出:随后每月销量稳定维持在5,000至6,000辆水平"中性"意味着什么?没有惊喜,没有失望。换购需求支撑首月订单,但后续增长乏力。月销5000-6000辆,与老款L8巅峰期差距明显。同一晚,比亚迪发布腾势N8L,花旗同样给出"中性"评级,预计月销3,000-4,000辆。两款新车,同为"中性"——这不是巧合,这是市场趋于理性的信号。花旗指出:"预期投资者仍较关注6月电动车零售销量表现。"翻译过来:新车发布不重要,销量数据才重要。截至2026年Q1,理想现金储备943亿元(媒体通用口径,含总流动性资金)。按这个速度,943亿现金能撑多久?理想还在回购股票:3月宣布10亿美元回购计划,截至5月26日已买约1640万股,花费约1.4亿美元。一边亏损,一边回购——这是"信心"还是"焦虑"?理想制定了2026年同比增长20%以上的目标。但Q1交付9.5万辆,Q2指引9.5-10万辆,上半年仅约19万辆。要实现全年20%增长,下半年需要月均交付超过3.5万辆。在L系列换代、i系列毛利低、MEGA召回阴影下,这个目标难度不小。2025年,理想全力推进纯电转型:推出MEGA、i8、i6三款纯电车型,全年交付40.63万辆,同比下滑18.81%。但纯电车型合计仅占全年销量12.8%,作为对比,2024年仅L6一款车型就交付近20万辆。2026年,理想调整战略,产品重心回归增程。但"守擂"难度今非昔比:问界M7/M9直接对标,小米YU7价格带重叠,小鹏G7增程版、零跑D19大电池增程围剿。理想曾经"没有对手"的增程市场,现在挤满了竞争者。8.3 具身智能:未来的"营养品",现在的"负担"2026年1月,理想宣布向具身智能转型。2025年研发投入113亿元,占营收10.1%,过去三年累计研发投入330亿元。但具身智能尚未产生任何收入。"营养品"很美好,但"救心丸"更紧迫。结语:理想的"转型大考"
理想汽车正在经历从"增程专家"到"全能选手"的"转型大考"。这不是"理想不行了",而是"理想长大了"——从"一招鲜"到"全能打",必须交的学费。但学费有多贵?943亿现金储备,是理想的"安全气囊"。但如果毛利率长期无法回升至15%以上,如果增程基本盘持续失守,如果纯电转型迟迟无法盈利——理想可能从"新势力标杆",变成"新势力警示录"。李想说:"2026年是技术全面兑现、重回增长轨道的关键一年。"理想跌出SUV前十,是增程时代落幕的注脚。但理想能不能重回前十,取决于纯电时代它能不能跑得更快。短期来看,理想的阵痛还会持续。长期来看,这场赌局才刚刚开始。本文基于理想汽车财报、中汽协数据、花旗研报及公开资料整理。理想汽车具体经营情况以官方披露为准。—— END——
 10个月宝宝每天需要喝多少奶粉?