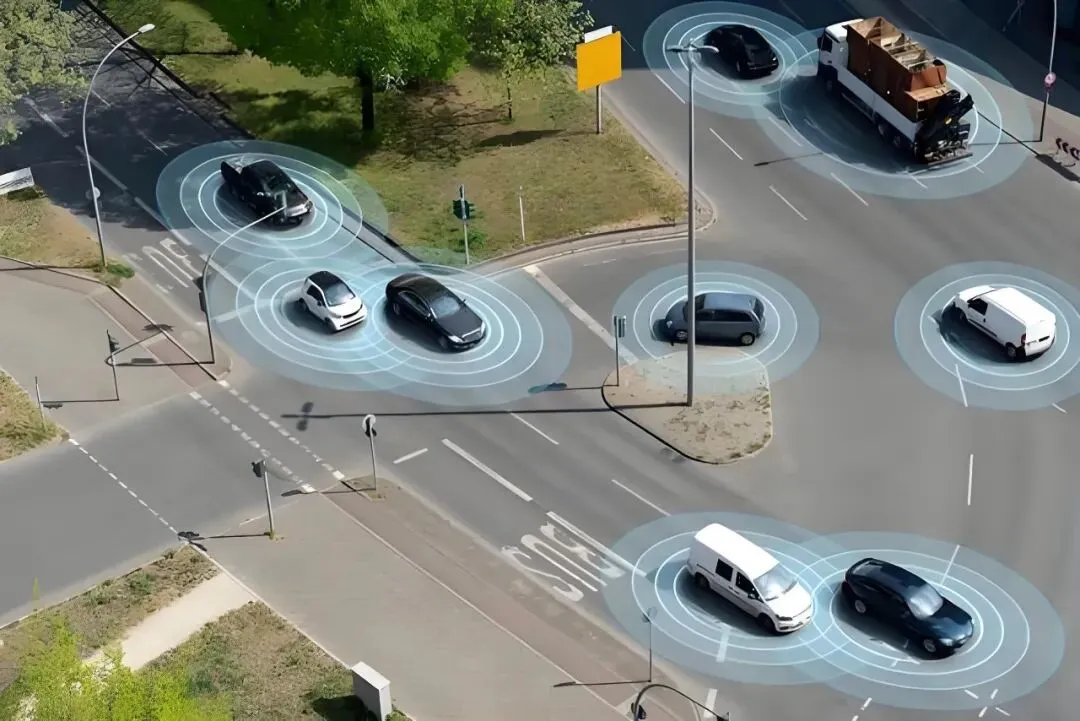
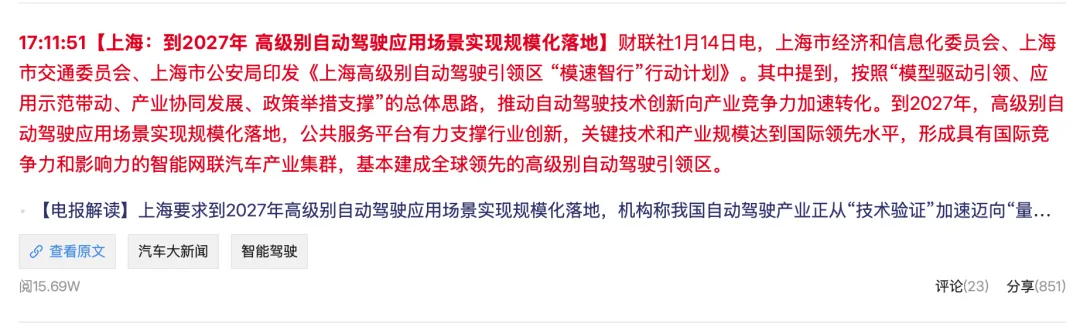
上海:到2027年高级别自动驾驶应用场景实现规模化落地
特别申明:文章内容仅供阅读、分析使用,不能作为投资依据。1月14号消息,上海市经济和信息化委员会、上海市交通委员会、上海市公安局印发《上海高级别自动驾驶引领区“模速智行”行动计划》,到2027年,高级别自动驾驶应用场景实现规模化落地,公共服务平台有力支撑行业创新,关键技术和产业规模达到国际领先水平,形成具有国际竞争力和影响力的智能网联汽车产业集群,基本建成全球领先的高级别自动驾驶引领区。1、无人驾驶产业链全景:五大核心环节
感知层(眼睛)→ 决策层(大脑)→ 执行层(手脚)→ 高精地图/定位(导航)→ 整车/运营(载体)。(1)感知层(激光雷达、摄像头、毫米波雷达)—— L3+刚需,量价齐升逻辑:L3级自动驾驶要求冗余感知,单车传感器数量翻倍,成本占比超40%。 | |
|---|
| 全球激光雷达市占率25.6%,AT128获120+车型定点,2026年出货目标200-300万台 |
| 国内市占率33.5%,比亚迪80%份额供应商,搭载30+量产车型 |
| 8M高清镜头占特斯拉份额超30%,2024年车载镜头收入增长80% |
| 车载CIS全球市占率43%,超越安森美登顶全球第一 |
| |
(2)决策层(智驾芯片、域控制器、算法)—— 技术壁垒最高,利润最厚逻辑:算力决定体验,软件定义汽车,是产业链“皇冠上的明珠”。 | |
|---|
| 国产智驾芯片市占率30%,征程6P算力560TOPS,合作比亚迪、理想等 |
| 国内域控制器市占率35%,IPU04配套理想/小鹏,2025年订单破百亿 |
| 车载OS市占率40%,赋能华为/高通平台,算法业务收入同比增长超40% |
| |
(3)执行层(线控制动、线控转向、智能底盘)—— 安全冗余必备,国产突破加速逻辑:L3+必须实现“人机解耦”,线控系统是安全底线。 | |
|---|
| 国内线控制动市占率30%,WCBS系统响应时间<100ms,配套比亚迪、吉利超50万辆 |
| 线控转向国内龙头,已获头部车企定点,2025年进入量产 |
| 集成式线控底盘单车价值超5000元,配套蔚来、小鹏 |
(4)高精地图 & 定位(L3准入门槛)—— 数字基础设施逻辑:L3级自动驾驶必须依赖厘米级定位与动态地图。 | |
|---|
| 国内市占率35%,覆盖600万公里道路,为特斯拉提供动态更新服务 |
| |
| |
(5)整车制造 & 运营(商业化落地载体)—— 政策红利直接受益者逻辑:上海“模速智行”计划明确支持L3+车型规模化落地。 | |
|---|
| |
| 极狐阿尔法S HI版适配北京高速路段,与华为深度合作 |
| “天神之眼”系统覆盖全系车型,累计搭载超400万辆 |
| XNGP系统覆盖全国主要城市,城市NOA市占率领先 |
| |
注意,消息对方向的是否有效果,可以根据开盘的情况看,建议针对这个消息的股票可以加到一个分类,根据盘面情况考虑是否适合。另外有的股票涨的很多,注意考虑是否符合切入的时机。由于很多消息是比较即时的,文章也是尽量即时产出,存在敲错内容的情况,见谅。另外一天可能根据消息的情况存在发多篇文章,但微信只允许一天群发一条消息,所以有一些即时消息无法群发,大家有觉得有需要的朋友可以偶尔到公众号翻翻看是否有更新。